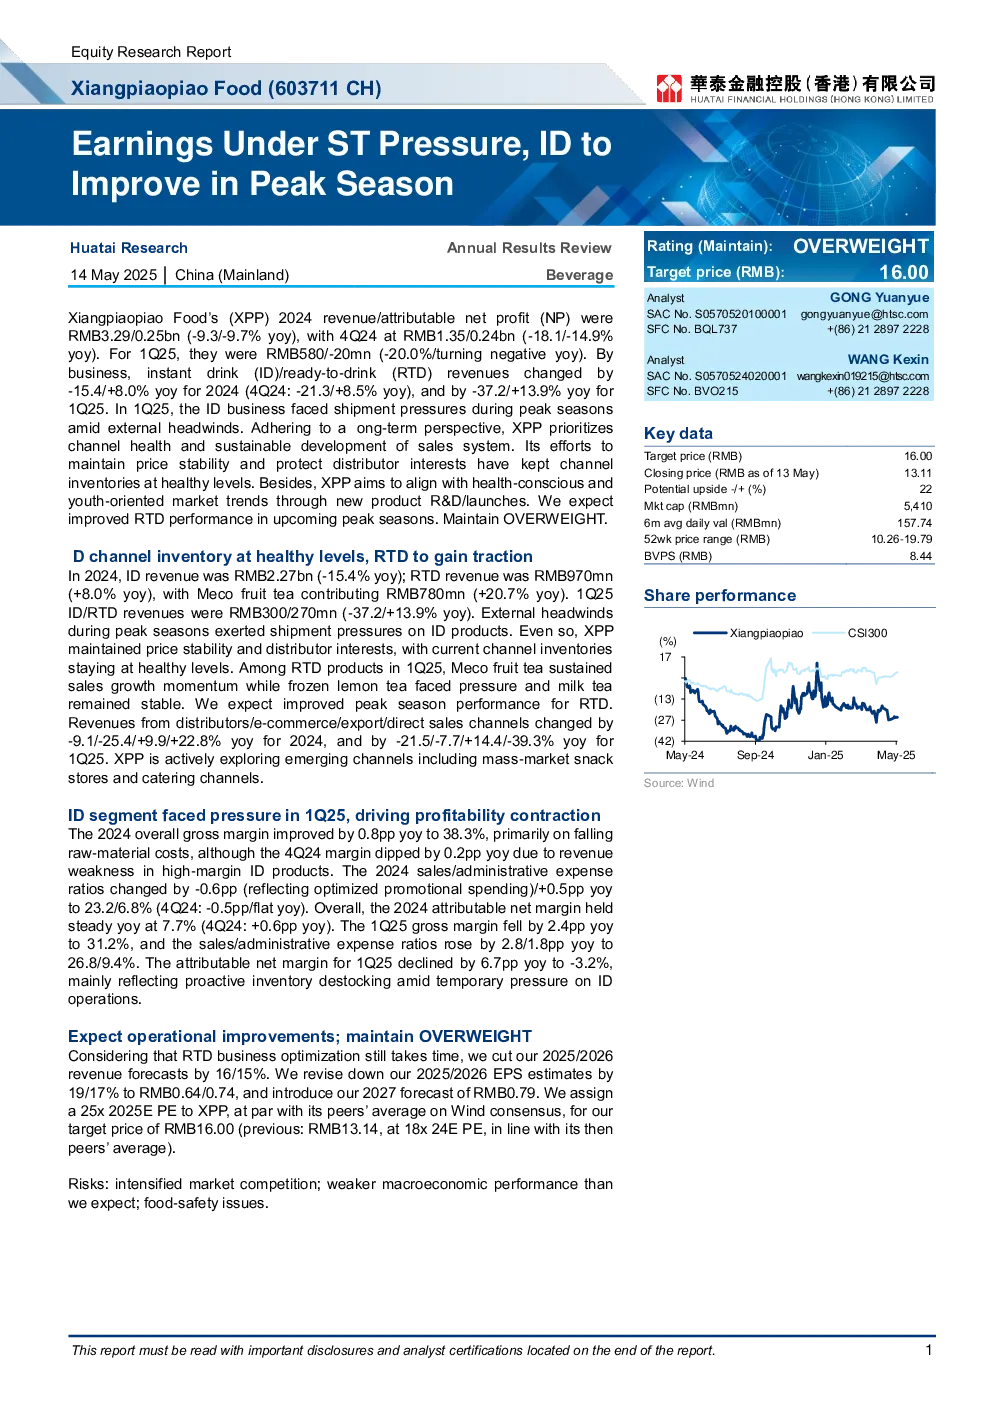
核心观点
香飘飘(XPP)2024年营收/归母净利润为32.9/2.5亿人民币(同比-9.3/-9.7%),四季度及一季度数据分别为13.5/2.4亿(同比-18.1/-14.9%)和5.8/-0.2亿(同比-20.0%/转负)。其中,即饮(ID)业务收入同比-15.4%,预制饮品(RTD)业务收入同比+8.0%。一季度ID业务受外部压力影响,出货承压,但公司维持价格稳定、保障经销商利益,渠道库存保持健康水平。RTD业务表现亮眼,Meco果茶贡献7.8亿收入(同比+20.7%)。
关键数据
- 2024年ID/RTD收入分别为22.7亿(-15.4%)和9.7亿(+8.0%),其中RTD中Meco果茶贡献7.8亿。
- 一季度ID/RTD收入分别为3.0亿(-37.2%)和2.7亿(+13.9%),Meco果茶保持增长,冻柠茶承压,奶茶稳定。
- 渠道库存健康,经销商/电商/出口/直营收入同比变动分别为+9.1/-25.4/+9.9/+22.8%,公司积极拓展新兴渠道(如大卖场、餐饮)。
盈利能力
2024年毛利率提升0.8pp至38.3%(主要因原材料成本下降,四季度受高利润ID业务收入下滑拖累),销售/管理费用率分别为23.2%/6.8%(四季度微降/持平),归母净利率稳定在7.7%。一季度毛利率降至31.2%(同比-2.4pp),费用率升至26.8%/9.4%,归母净利率为-3.2%(同比-6.7pp),主要因主动去库存。
研究结论
预计RTD业务优化尚需时间,下调2025/2026年营收预测16%/15%,EPS预测下调19%/17%至0.64/0.74元,并新增2027年0.79元预测。给予25x2025E PE,目标价16.00元(较前值13.14元,基于18x24E PE)。
风险提示:市场竞争加剧、宏观经济弱于预期、食品安全问题。