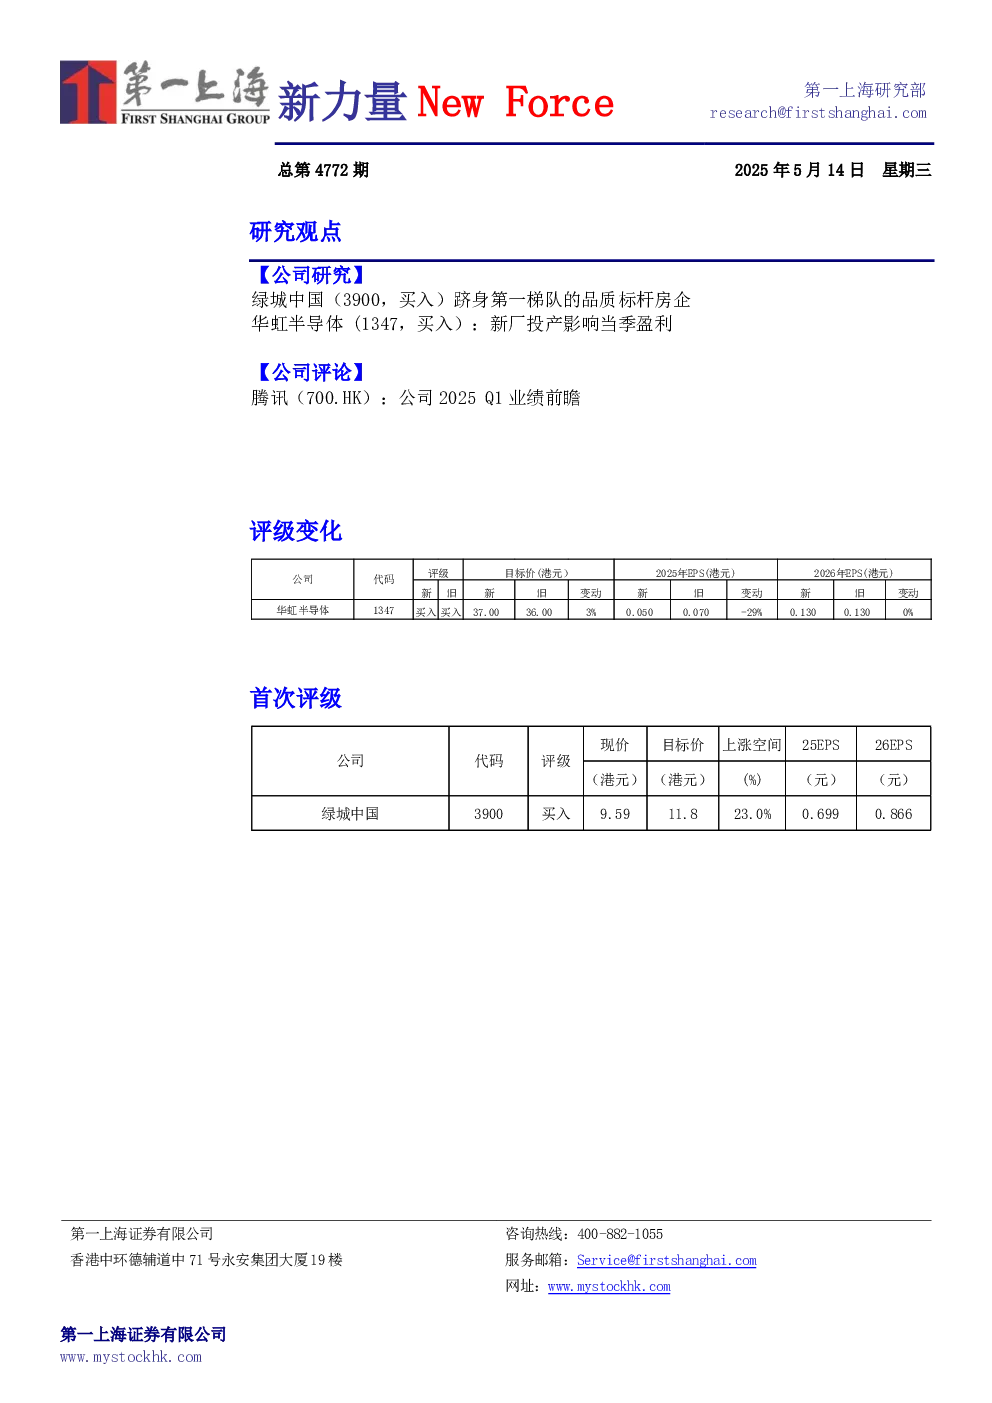
绿城中国(3900,买入):跻身第一梯队的品质标杆房企
- 公司概况:绿城中国是中国领先的优质房产品开发及生活综合服务供应商,1995年成立,2006年在香港上市。2024年销售金额位列克而瑞排行榜第六位,重回前十。大股东为中交集团,持股28.94%,提供战略支撑。
- 核心优势:
- 土储与定位:2020年以来逆市拿地,货值连续居行业前列。截至2024年底,土地储备146个项目,总货值约5348亿元,一二线城市占比79%。产品连续十余年居“中国城市居民居住满意度”前列,销售单价连年领先,2024年均价2.9万元/方。
- 轻资产代建:依托绿城管理,市占率超20%,合约建筑面积约1.3亿平方米,可售货值7201亿元。商业代建占比76.2%,加快订单转化。
- 财务稳健:银行借款占比76.3%,境外债比重16.4%。2025年2月发行5亿美元三年期优先票据,平均融资成本降至3.9%,净资产负债率降至56.6%。
- 目标价与评级:预计2025-2027年收入1589亿/1473亿/1492亿,归母净利润19.7亿/29.9亿/32.1亿。目标价11.8港元,首予买入评级。
华虹半导体(1347,买入):新厂投产影响当季盈利
- 业绩表现:2025年Q1收入5.41亿美元(同比增长17.6%),毛利率9.2%(环比下降2.2pct),主要受新产线折旧影响。股东应占利润0.04亿美元,不及预期,因研发开支增加及汇兑损失。
- 行业趋势:不同技术平台产品表现分化,功率器件(占比30%)转正,模拟及电源管理(占比25%)需求稳定。嵌入式存储增速放缓。
- 产能与ASP:无锡二期12寸产能2025年底达4万片/月,2026年中达8.3万片/月。整体产能利用率102.7%。2025/26年晶圆均价预计444/465美元,毛利率10.5%/15%。
- 目标价与评级:调整2025-2027年收入24/29.2/33.7亿美元,股东净利润0.9/2.7/3.6亿美元。目标价37港元,买入评级。受益于国产替代趋势,量利稳定增长。
腾讯(700.HK):2025Q1业绩前瞻
- 业绩预期:Q1收入1755亿元(同比增长10%),增值服务875亿(增长11.3%),广告310亿(增长16.8%),云和金融550亿(增长5.2%)。毛利约938亿,Non-GAAP经营净利润约590亿。
- 业务亮点:
- 游戏:长青游戏战略下,《王者荣耀》《和平精英》创新高,《三角洲行动》DAU超1200万。海外业务稳健增长。
- 广告:视频号广告加载率提升,搜一搜广告收入增长。AI技术优化投放精准度,毛利率维持高位。
- 云业务:Q1增速暂缓,Q2GPU资源释放及AI API调用量提升或带动增长。金融科技板块盈利质量改善。
- 目标价与评级:维持买入评级,目标价14.15港元。期待AI商业化、微信小店数据及管理层清晰指引。