一、研究观点
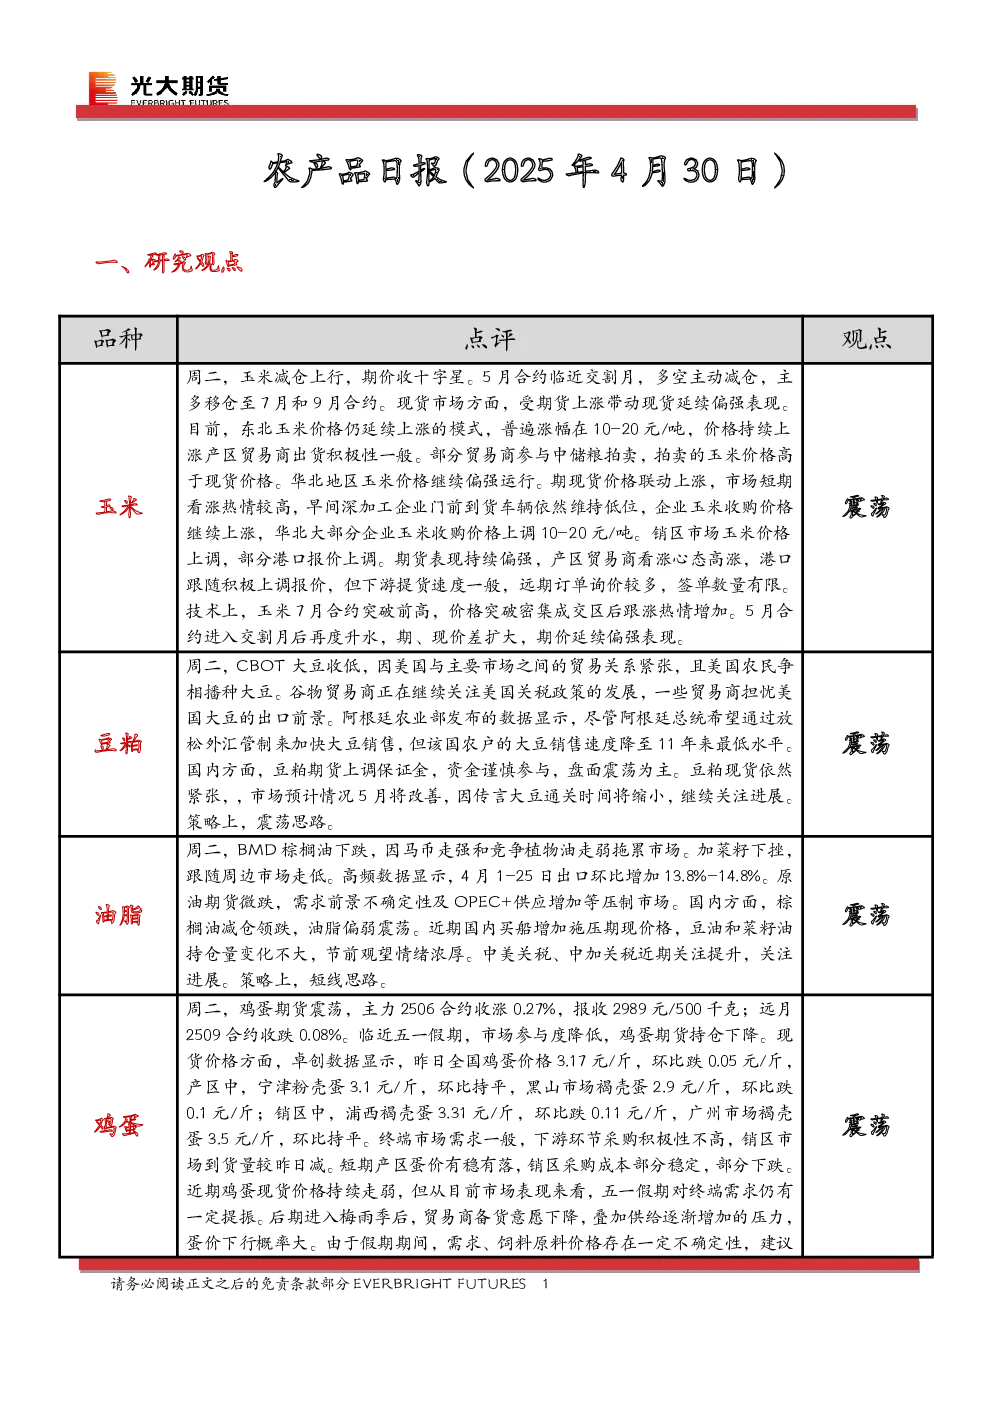
- 玉米:减仓上行,期价收十字星。5月合约临近交割月,多空主动减仓,主多移仓至7月和9月合约。现货市场受期货上涨带动延续偏强,东北玉米价格上涨10-20元/吨,贸易商出货积极性一般,部分参与中储粮拍卖。华北地区玉米价格偏强运行,深加工企业门前到货车辆低位,收购价格上调10-20元/吨。期货表现持续偏强,产区贸易商看涨,港口报价上调,但下游提货速度一般,远期订单有限。技术上,7月合约突破前高,期价突破密集成交区后跟涨热情增加,5月合约进入交割月后升水扩大,延续偏强表现。
- 豆粕:CBOT大豆收低,因美国贸易关系紧张及大豆播种。国内豆粕期货上调保证金,资金谨慎,盘面震荡。现货依然紧张,市场预计5月改善,因传言大豆通关时间将缩小。策略上,震荡思路。
- 油脂:BMD棕榈油下跌,因马币走强和竞争植物油走弱。国内棕榈油减仓领跌,油脂偏弱震荡。近期买船增加施压期现价格,豆油和菜籽油持仓量变化不大,节前观望情绪浓厚。中美、中加关税需关注进展。策略上,短线思路,震荡。
- 鸡蛋:期货震荡,主力2506合约收涨,远月2509合约收跌。临近五一假期,市场参与度降低,鸡蛋期货持仓下降。现货价格环比微跌,产区稳中有落,销区采购成本部分稳定或下跌。后期梅雨季贸易商备货意愿下降,供给增加压力下蛋价下行概率大。假期期间需求、饲料端不确定性存,建议空仓过节,关注节后扰动。
- 生猪:9月合约震荡下行,突破1.4万整数关口,偏弱表现。五一备货需求提升但影响有限,市场认为二育5月出栏增加,猪价面临压力。主力合约基差回缩至正常范围,中期基本面偏空预期再现,成本与供应博弈持续。
二、市场信息
- 美国农业部数据:对未知目的地出口11万吨大豆,对西班牙出口12万吨玉米(2024/2025年度)。
- 农业农村部:实施生猪产能调控,把住能繁母猪存栏量“总开关”。
- 农业农村部:力争2030年饲料粮食用量占比降至60%,豆粕用量占比降至10%。
- 外交部:美方发起关税战,应停止威胁施压,开展平等对话。
- 美国媒体:全球多国反击关税政策,美国农业部门损失巨大。
- 豆粕库存:截止第17周末,国内豆粕库存9.7万吨,环比下降37%,沿海库存8.4万吨,环比下降31.9%。
三、品种价差与基差
- 合约价差:玉米9-1价差扩大,豆粕9-1价差收窄,油脂及生猪价差震荡。
- 合约基差:玉米、豆粕基差回缩至正常范围,油脂及生猪基差维持贴水或平水。