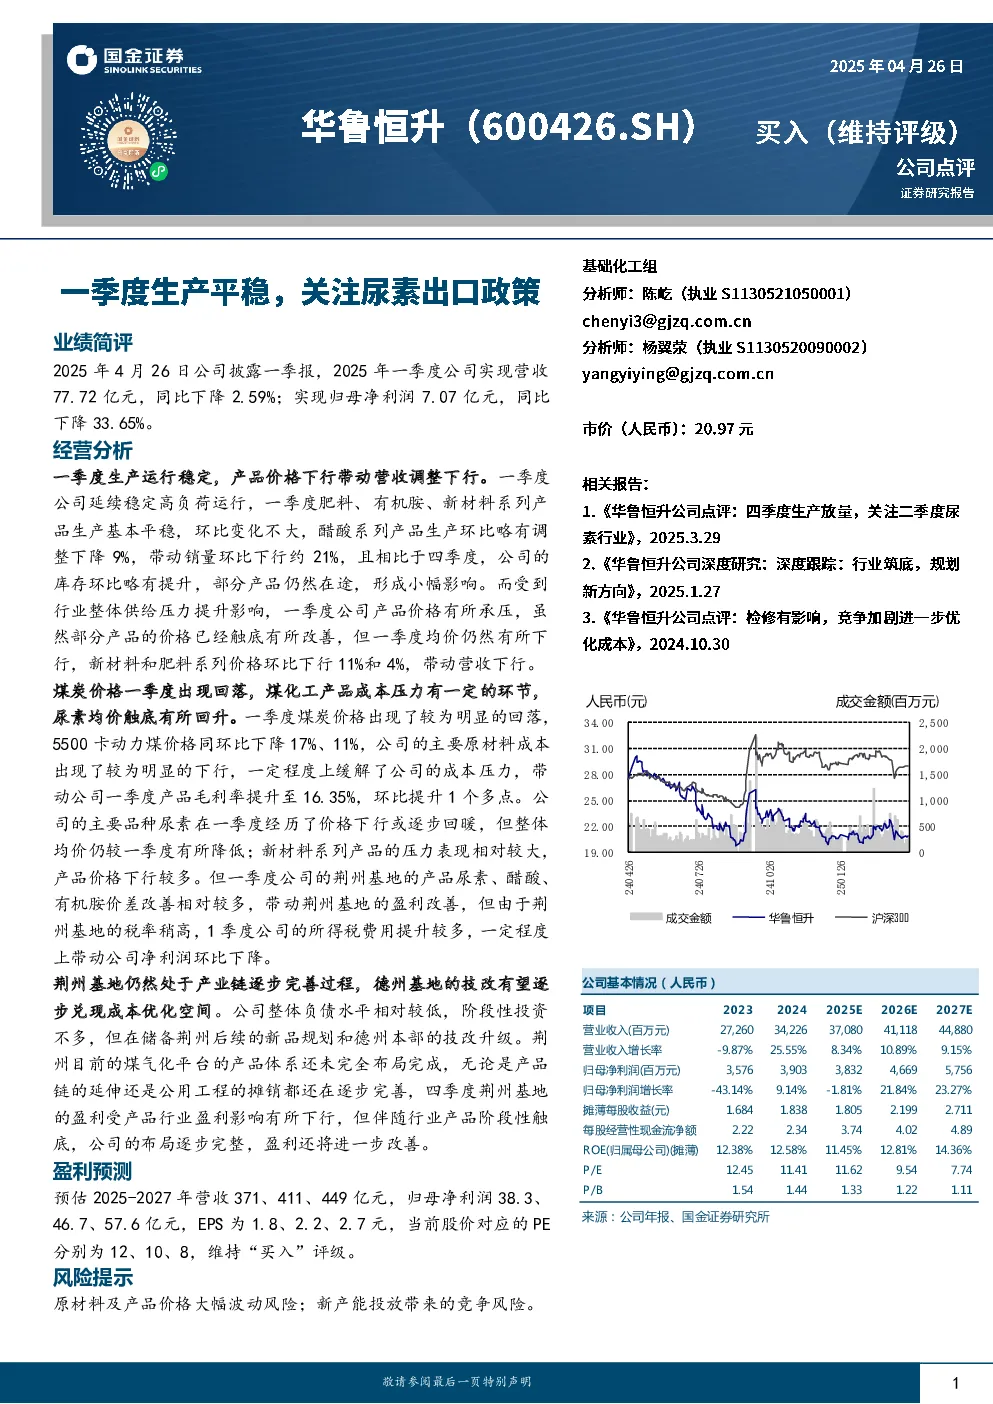
业绩简评
2025年一季度,公司实现营收77.72亿元,同比下降2.59%;归母净利润7.07亿元,同比下降33.65%。主要原因是产品价格下行和荆州基地盈利改善带来的所得税增加。
经营分析
- 生产运行:一季度公司生产稳定,肥料、有机胺、新材料系列产品生产平稳,醋酸系列产品生产环比下降9%,销量环比下行约21%,库存略有提升。
- 产品价格:受行业供给压力影响,产品价格承压,新材料和肥料系列价格环比下行11%和4%,带动营收下行。
- 成本压力:煤炭价格明显回落,缓解了成本压力,带动一季度产品毛利率提升至16.35%。
- 尿素价格:尿素均价触底有所回升,但整体均价仍较一季度有所降低。
- 荆州基地:荆州基地产品尿素、醋酸、有机胺价差改善,带动盈利改善,但所得税费用提升较多,一定程度上带动净利润环比下降。
- 产业链完善:荆州基地仍处于产业链完善过程,德州基地技改有望逐步兑现成本优化空间。
盈利预测
预估2025-2027年营收分别为371、411、449亿元,归母净利润分别为38.3、46.7、57.6亿元,EPS分别为1.8、2.2、2.7元,当前股价对应的PE分别为12、10、8,维持“买入”评级。
风险提示
原材料及产品价格大幅波动风险;新产能投放带来的竞争风险。
公司基本情况(人民币)
- 营业收入:2023年272.6亿元,2024年342.26亿元,2025E年370.8亿元,2026E年411.18亿元,2027E年448.8亿元。
- 归母净利润:2023年35.76亿元,2024年39.03亿元,2025E年38.32亿元,2026E年46.69亿元,2027E年57.56亿元。
- 摊薄每股收益:2023年1.684元,2024年1.838元,2025E年1.805元,2026E年2.199元,2027E年2.711元。
- ROE(归属母公司):2023年12.38%,2024年12.58%,2025E年11.45%,2026E年12.81%,2027E年14.36%。
- P/E:2023年12.45,2024年11.41,2025E年11.62,2026E年9.54,2027E年7.74。
公司点评
市场平均投资建议评分为1.33,对应“买入”评级。