一、财经要闻
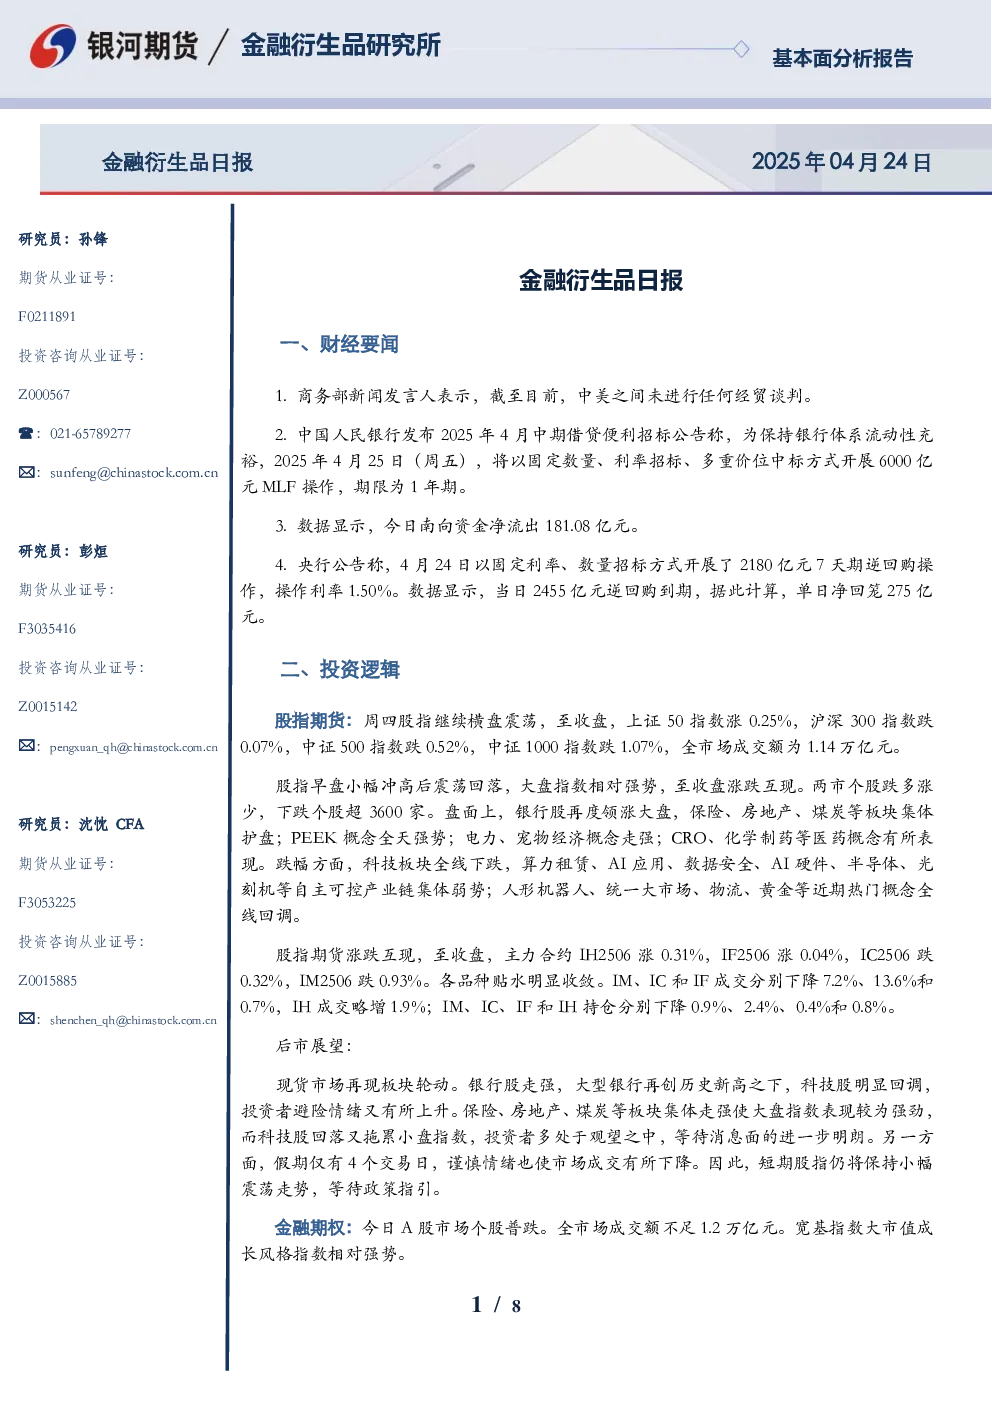
- 中美未进行经贸谈判;央行开展6000亿元MLF操作,期限1年期;南向资金净流出181.08亿元;央行开展2180亿元7天期逆回购操作,利率1.50%,单日净回笼275亿元。
二、投资逻辑
- 股指期货:周四股指横盘震荡,上证50指数涨0.25%,沪深300指数跌0.07%,中证500指数跌0.52%,中证1000指数跌1.07%。银行股领涨,科技板块下跌。股指期货涨跌互现,IM、IC、IF和IH主力合约分别涨0.31%、涨0.04%、跌0.32%、跌0.93%,各品种贴水收敛。后市展望:短期震荡,等待政策指引。
- 金融期权:A股市场个股普跌,宽基指数大市值成长风格指数相对强势。期权成交量维持低位,创业板ETF期权成交相对活跃。多数期权品种隐波低位震荡,隐波溢价收窄,做空波动率空间有限。建议关注曲面结构交易机会,保持组合Vega中性。
- 国债期货:周四国债期货全线下跌,30年期主力合约跌0.08%,10年期主力合约跌0.09%。央行开展2180亿元7天期逆回购操作,净回笼275亿元。现券收益率分化,长端表现相对偏强。特别国债发行结果好于预期,但债市受地产等影响走弱。央行公告称明日将超额5000亿元续作MLF,释放暖意,但降低短期内降准概率。操作建议:逢低轻仓布局多单或观望,关注TS正套机会,做阔7Y-5Y期限利差,做空T合约跨期价差。
三、数据图表呈现
- 股指期货成交持仓变化(IF、IH、IC、IM);基差变化(IF、IH、IC、IM);南向资金变动情况;融资融券余额;市盈率、市净率变化;ETF期权隐含波动率;国债期货成交持仓量;国债期货合约间价差;存款类机构质押式回购利率及成交量;同业存单发行利率;国股银票转贴现利率曲线;国债到期收益率、期限利差;美国10年期国债收益率及实际收益率。
四、研究结论
- 股指期货短期震荡,关注政策指引;期权Vega中性,关注曲面结构机会;国债期货逢低布局多单,关注跨品种套利和跨期套利机会。风险因素:内外政策变化、地缘政治、通胀超预期。