登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
2024年收益远低于预期;展望依然充满挑战
2025-04-21
Wayne Fung
招银国际
顾小桶🙊
浙江鼎力(603338 CH)研报总结
核心观点与关键数据:
业绩表现
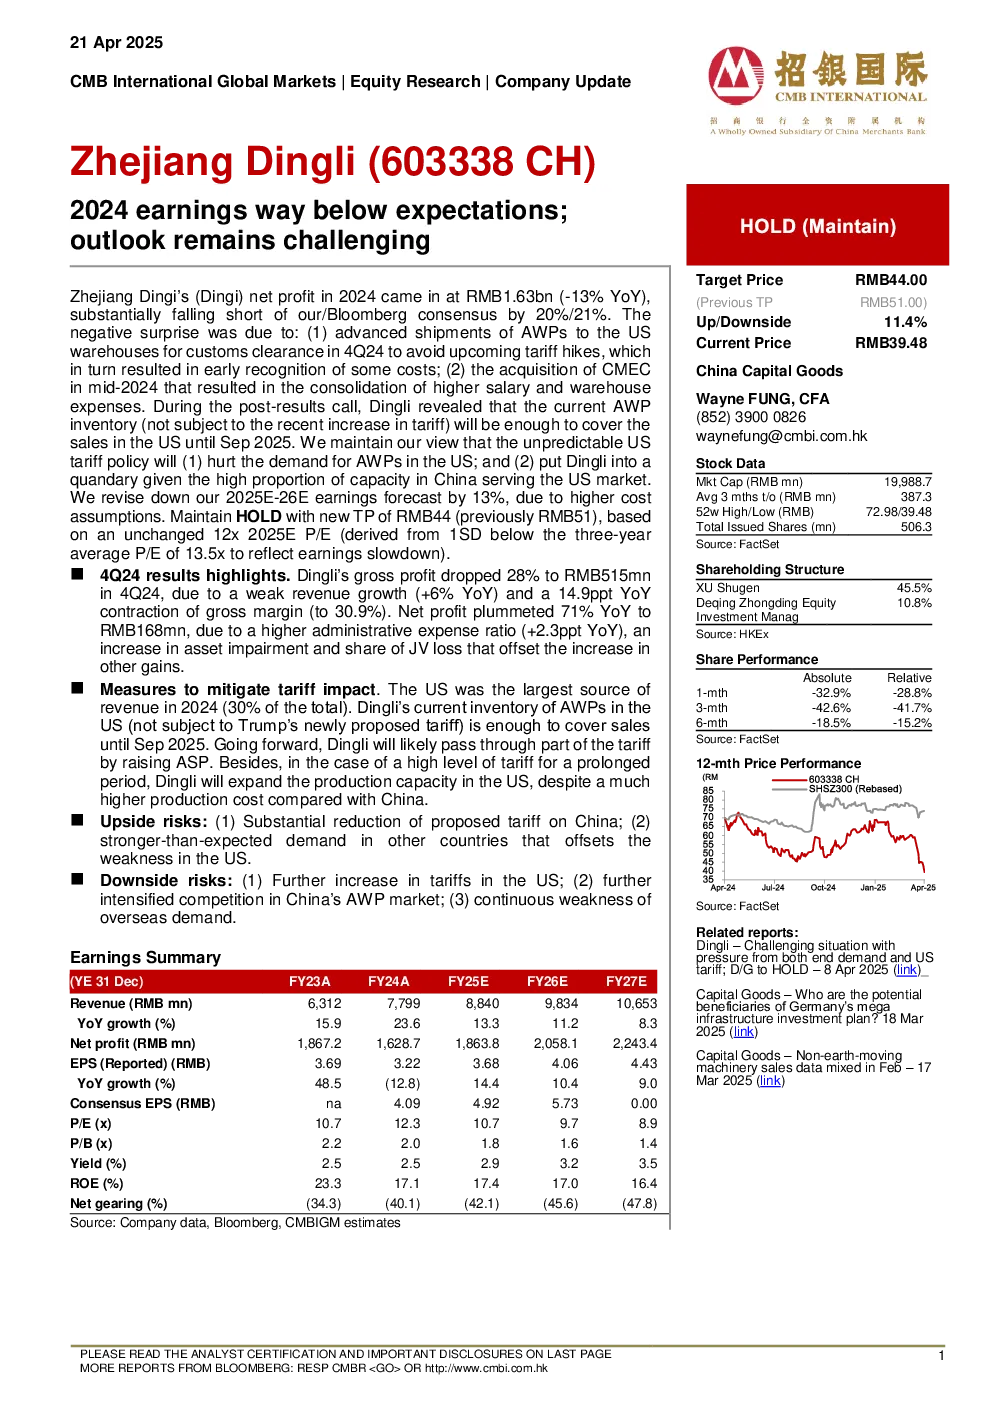
:2024年第四季度,公司毛利润下降28%至5.15亿元人民币,净利润下降71%至1.68亿元人民币。主要原因是收入增长疲软(同比增长+6%)以及毛利率下降14.9个百分点(至30.9%)。行政费用比率上升、资产减值增加以及合资企业损失份额的增加抵消了其他收益的增加。
净利润
:2024年,公司净利润为16.3亿元人民币,同比下降13%,远低于预期。主要受关税提前计入成本和收购CMEC导致费用合并的影响。
收入预期
:2025-2026财年,公司收入预期为8,840-10,653亿元人民币,同比增长率分别为15.9%、23.6%、13.3%、11.2%和8.3%。
市盈率与目标价
:维持2025年预期市盈率12倍,目标股价从51元人民币下调至44元人民币,反映盈利增速放缓。
关税影响与应对措施:
美国市场
:美国成为公司最大收入来源(占30%),但AWP库存(不受新关税影响)足以覆盖至2025年9月的销售额。
应对策略
:公司可能通过提高ASP转嫁关税,若高关税持续,或在美国扩大生产能力。
风险与机遇:
下行风险
:美国关税进一步上升、中国AWP市场竞争加剧、海外需求疲软。
上行风险
:对华提议关税降低、其他国家需求强于预期。
财务摘要:
收入与利润
:2022-2024年,公司收入分别为1,460、2,174和1,938亿元人民币,净利润分别为-0.3、-0.3和-0.4亿元人民币。2025-2027年预期收入分别为2,219、2,450和2,671亿元人民币,净利润分别为-0.5、-0.5和-0.5亿元人民币。
资产负债表
:2023年总资产为3,522亿元人民币,总负债为248亿元人民币,总股东权益为3,522亿元人民币。
现金流量
:2023年经营活动产生的净现金流为1,867亿元人民币,投资活动现金流为-3,654亿元人民币,融资活动现金流为-49亿元人民币。
估值与盈利能力:
市盈率与市净率
:2023-2027年,公司市盈率分别为15.9%、10.7%、12.3%、10.7%、9.7%和8.9倍,市净率分别为3.7倍、2.7倍、3.1倍、3.5倍、3.9倍和4.3倍。
盈利能力指标
:2023-2027年,毛利润率分别为42.1%、48.5%、35.0%、34.4%、33.6%和33.6%,运营利润边际分别为21.0%、27.6%、23.3%、22.4%、22.1%和22.1%。
研究结论:
公司短期面临关税和市场竞争压力,但长期仍具增长潜力。维持“持有”评级,目标价44元人民币。
你可能感兴趣
塔吉特公司(TGT US):在充满挑战的环境中,销售额和每股收益低于预期
汇丰银行
2025-05-22
Pruksa房地产:2016财年第2季度净利润低于预期,2016财年的目标似乎充满挑战
房地产
辉立证券
2016-08-17
ZHOSHK:在充满挑战的经营环境下,信用状况依然稳健
金融
招银国际
2025-08-29
前景依然充满挑战
招银国际
2019-08-26
2016年第2季度业绩:每股收益下降和投资组合前景充满挑战
金融
德意志银行
2016-07-27
疫情爆发期间1Q20的流量增加;严格控制成本和费用对收益是积极的;广告环境仍然充满挑战
TH Data Capital
2020-05-12
2024年展望:营业利润率(OPAT)回归增长轨迹;尽管下半年增速放缓,但可变净收益(VNB)依然稳健。
招银国际
2025-02-24
包钢稀土:稀土资源税上调影响程度或将远低于市场预期,每股收益仅减少0。3元
有色金属
国信证券
2011-03-25
华润创业:2012财年远低于预期;由于收益下行风险和过高的估值而将评级下调至卖出
交银国际
2013-03-25
亚太地区投资策略下半年展望:时代充满挑战,也有一线希望
信息技术
瑞信
2022-06-13