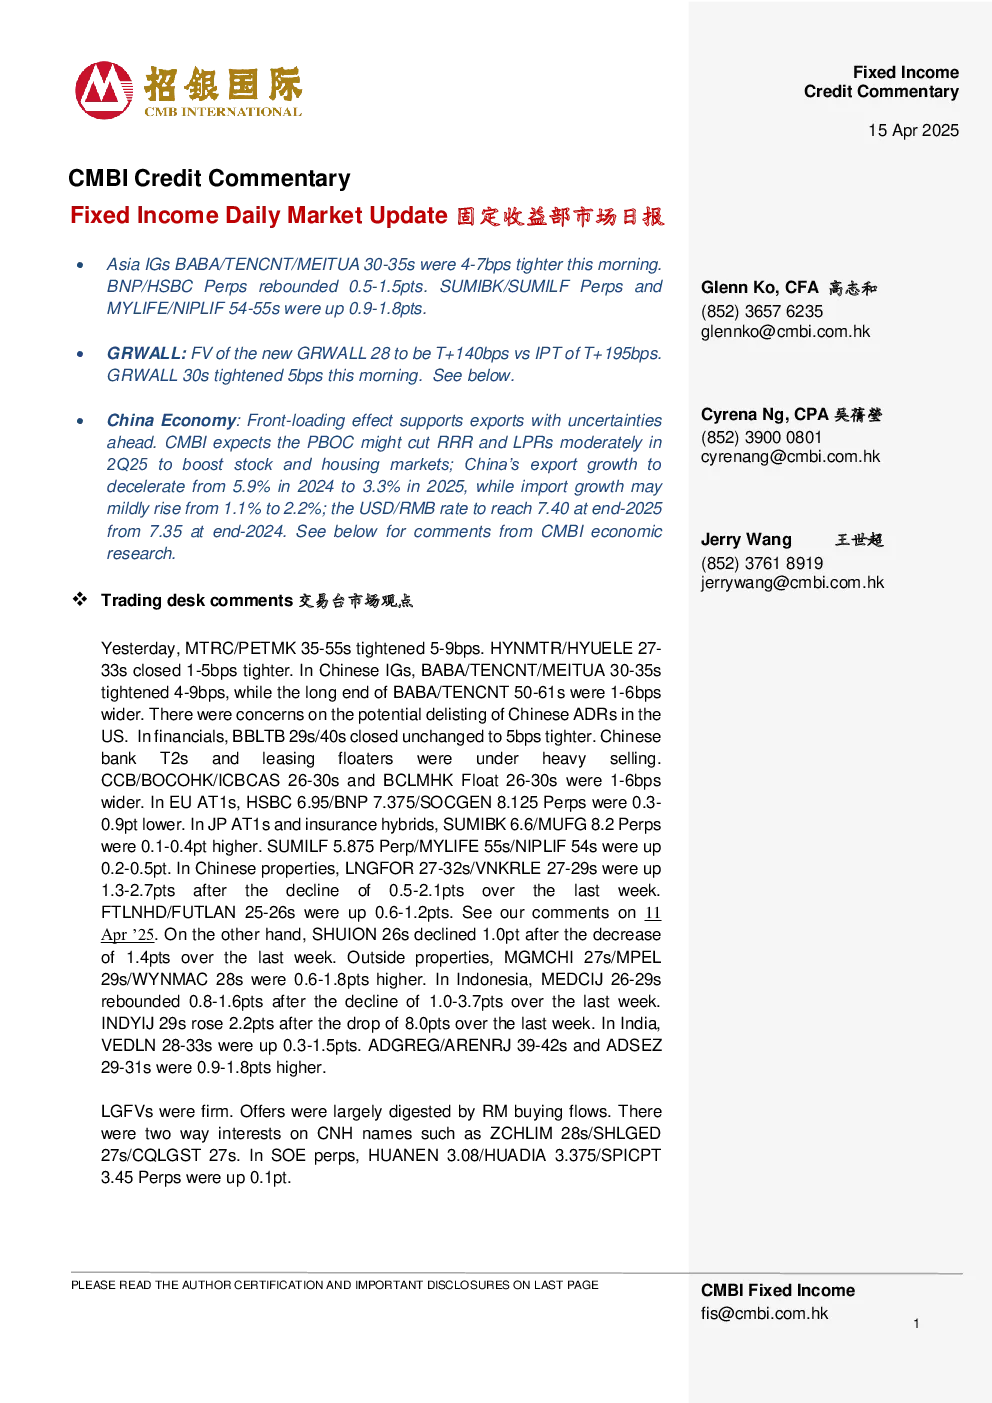
核心观点与关键数据
- 市场利率变动:亚洲IGs(BABA/TENCNT/MEITUA)30-35秒利率收紧4-7个基点;BNP/HSBC永久性利率回升0.5-1.5个点;SUMIBK/SUMILF永久性利率和MYLIFE/NIPLIF 54-55秒利率上涨0.9-1.8个点。
- 新GRWALL 28发行:远期价值为T+140bps,低于T+195bps的IPT;被视为略高于同业CCAMCL 2.5 01/20/28和CCAMCL 4.75 02/08/28,反映较低信用评级;中国汇金投资提供更多支持,利差或继续缩小。
- 中国经济展望:CMBI预计PBOC可能在2025年第二季度下调RRR和LPR;出口增长率从2024年的5.9%放缓至2025年的3.3%,进口增长从1.1%升至2.2%;美元对人民币汇率2025年底达7.40。
- 出口表现:3月出口增长12.4%,显著超预期;对美国出口9.1%,对东盟和欧盟分别11.6%和10.3%;与住房相关和低附加值产品激增。
- 进口情况:3月进口下降4.3%,农产品(粮食、大豆)进口显著下降;能源产品(煤炭、天然气)进口下降,原油反弹;原材料(铁矿石、橡胶)进口上升;成品商品进口增长。
- 政策与增长模式:贸易战可能促使中国转向更以消费驱动型的增长模式;或将实施额外财政刺激措施(如扩大以旧换新、提供生育补贴);RRR和LPR可能下调。
研究结论
- 中国出口在主要贸易伙伴国显著加速,但贸易战可能减缓经济增长;政府或通过降息降准和财政刺激支持经济。
- 中国需重新定位增长模式,加强与非美国经济体的合作,并转向更多消费驱动。
- 预计出口增长放缓,进口温和上升,汇率走弱。
- 对中国资产管理公司,CFAMCIs风险回报率更佳,CCAMCL 4.4 Perp行权确定性较高,GRWALL 7.15 Perp价格合理。