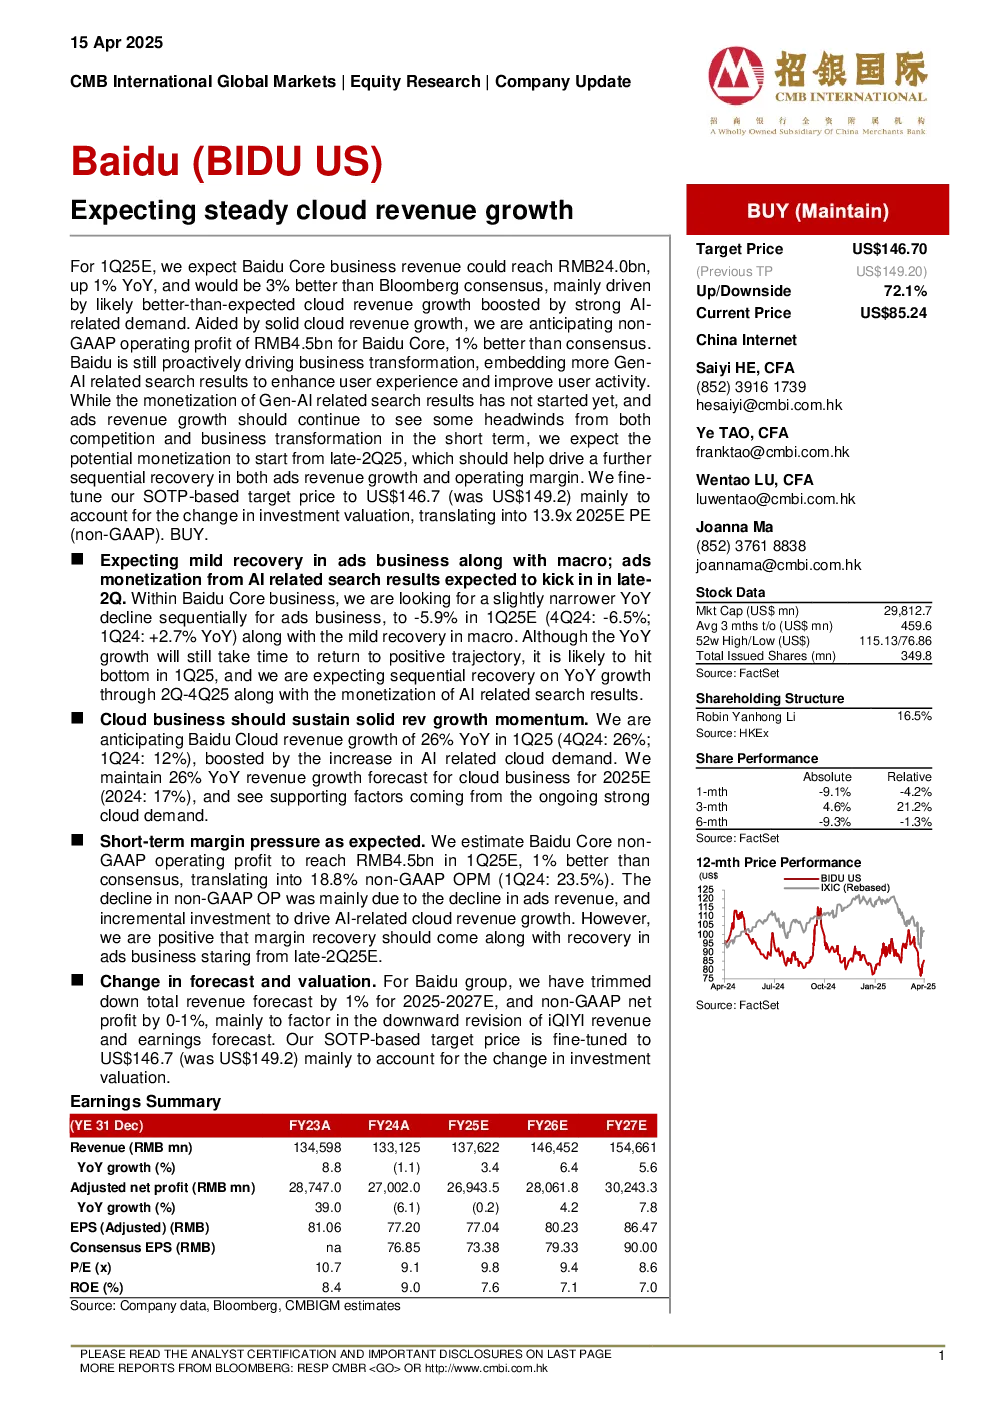
核心观点与关键数据
- 云服务收入持续稳定增长:百度云服务收入预计将保持稳定增长,2025年同比增长率预计为26%,主要得益于AI相关云需求的增加。
- 核心业务收入增长:预计2025年第一季度百度核心业务收入同比增长1%,主要得益于云计算收入的增长。
- 非GAAP运营盈利提升:预计2025年第一季度百度核心的非GAAP运营盈利将达到人民币4.5亿元,比预期高出1%。
- 业务转型与AI搜索结果:百度积极推动业务转型,将更多生成式AI相关的搜索结果嵌入其中,以提升用户体验并提高用户活动。
- 广告收入增长预期:尽管生成式AI相关搜索结果的货币化尚未启动,广告收入的增长在短期内可能会受到竞争和业务转型的双重阻力,但预计从2025年第二季度末开始,货币化将有助于推动广告收入增长和运营利润率进一步恢复。
- 估值调整:基于SOTP的目标价格微调至146.7美元(原为149.2美元),主要考虑到投资估值的变化,换算成13.9倍的2025年预期市盈率(non-GAAP)。
研究结论
- 广告业务温和复苏:预计广告业务在宏观经济支持下将温和复苏,百度核心业务中,预计2025年第一季度广告业务YoY降幅将收窄至-5.9%。
- AI相关搜索结果货币化:预计与AI相关搜索结果实现的广告货币化将在2025年第二季度末启动,推动YoY增长率实现连续性复苏。
- 利润压力短期存在:短期内,百度核心非GAAP运营利润下降主要是由于广告收入的下降以及推动与AI相关的云计算收入增长的增量投资,但随着广告业务的复苏,利润率也应随之恢复。
- 目标价调整:基于SOTP模型的目标价已微调至146.7美元(原为149.2美元),主要考虑到投资估值的变化。
关键财务数据
- 收入预测:2025-2027年总收入预测下调了1%,非GAAP净利润下调了0-1%。
- 云业务收入:2025年第一季度百度云收入同比增长26%。
- 非GAAP运营利润:2025年第一季度预计达到45亿元人民币,相当于18.8%的非GAAP运营利润率。
风险提示
- 来自AIG相关的业务收入增长速度慢于预期。
- 预期外的利润增长放缓。