核心观点与关键数据
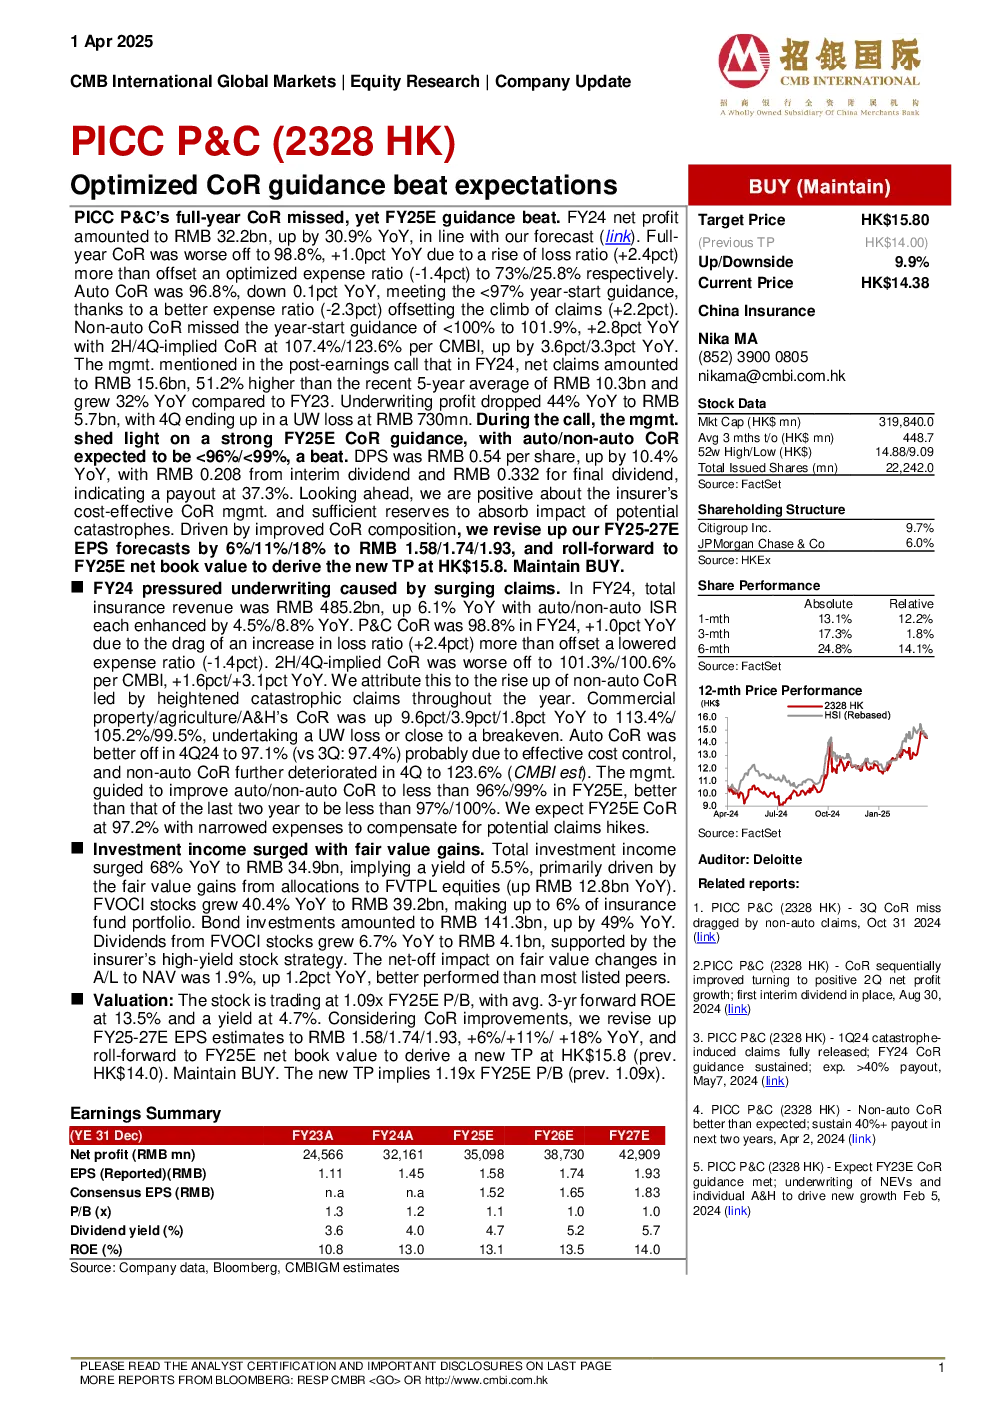
2024财年业绩
- 总保险收入4852亿元人民币,同比增长6.1%,汽车/非汽车ISR分别增长4.5%/8.8%。
- 综合成本率(CoR)为98.8%,同比上升1.0个百分点,主要由于赔付率上升(+2.4pct)超过费用率下降(-1.4pct)。
- 汽车CoR为96.8%,符合年初<97%的指导,得益于费用率改善。非汽车CoR为101.9%,同比上升2.8个百分点,二季度/四季度隐含CoR分别为107.4%/123.6%。
- 净利润322亿元人民币,同比增长30.9%,承保利润同比下降44%至57亿元人民币,四季度末出现7.3亿元人民币承保亏损。
- 净索赔额156亿元人民币,同比增长32%,高于近5年平均值51.2%。
2025财年指引
- 管理层预计汽车/非汽车CoR将分别小于96%/<99%,优于预期。
- 预计2025财年CoR为97.2%,通过缩减开支补偿潜在索赔增加。
投资收益
- 总投资收入激增,主要得益于FVTPL股票公允价值变动收益同比增长128亿元人民币,FVOCI股票增长40.4%至392亿元人民币。
- 债券投资总额1413亿元人民币,同比增长49%。FVOCI股票股息同比增长6.7%至41亿元人民币。
财务预测与估值
- 将FY25-27E每股收益(EPS)上调至1.58/1.74/1.93人民币,同比增长6%/11%/18%。
- 新的净账面价值目标价15.8港元,对应1.19倍FY25E市净率,维持买入评级。
关键预测数据
- 集团净利润:FY25E 274.2亿元,FY26E 292.1亿元,FY27E 312.7亿元。
- 每股收益:FY25E 1.58元,FY26E 1.74元,FY27E 1.93元。
- 每股净资产:FY25E 15.6元,FY26E 16.3元。
- 综合比率:FY25E 9.7%,FY26E 9.8%,FY27E 13.5%。
估值与目标价
- 股东权益:FY25E 4243.6亿元,FY26E 4572.3亿元,FY27E 4999.7亿元。
- 公允价值市净率(x):1.19。
- 未来三年平均净资产收益率(ROE):13.5%。
其他重要信息
- DPS为0.54人民币,同比增长10.4%,派息率37.3%。
- 未来两年维持40%以上的派息率。
- 2025年4月1日关键预测已更新,每股数据保持2.0%的年度增长率。