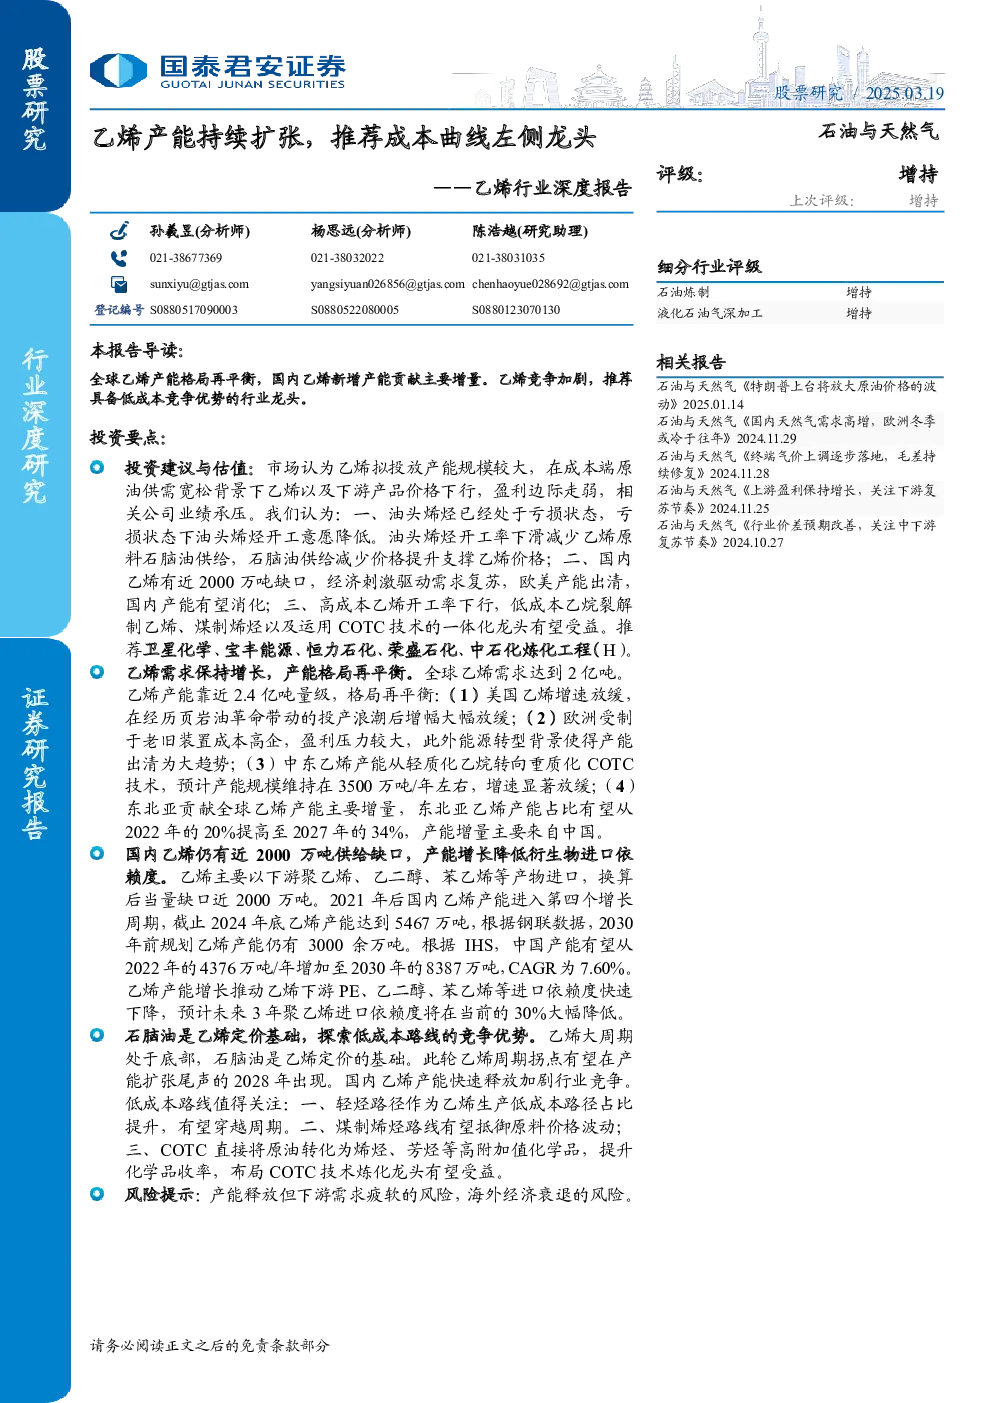
核心观点
- 全球乙烯需求保持增长,产能格局再平衡:全球乙烯需求达到2亿吨,预计2022-2027年CAGR为3.1%。乙烯产能接近2.4亿吨,亚洲贡献主要增量,其中中国乙烯产能占比有望从2022年的20%提高至2027年的34%。
- 美国、中东增速放缓,欧洲为出清趋势,东北亚贡献增长:美国乙烯增速放缓,欧洲受制于老旧装置成本高企和能源转型,产能出清为大趋势;中东乙烯产能趋于稳定,需求预计在2025年后提速;东北亚,尤其是中国,成为全球乙烯产能主要增量。
- 中国乙烯仍有近2000万吨供给缺口,产能增长降低衍生物进口依赖度:中国乙烯下游产物净进口量靠近2000万吨,乙烯进口依赖度约在30%。乙烯产能快速释放将推动乙烯下游PE、乙二醇、苯乙烯等进口依赖度快速下降。
- 石脑油是乙烯定价基础,探索低成本路线的竞争优势:乙烯大周期处于底部,石脑油是乙烯定价的基础。此轮乙烯周期拐点有望在2028年出现。低成本路线值得关注,包括轻烃路径、煤制烯烃和COTC技术。
- 推荐标的:推荐具备低成本竞争优势且具备产能增长的行业龙头,包括卫星化学(乙烷裂解制乙烯)、宝丰能源(西北煤制烯烃龙头)、恒力石化(民营炼化龙头,采用原油最大化制化工品)、荣盛石化(立足4000万吨/年炼化平台,打开全球布局)和中石化炼化工程(受益乙烯产能扩张)。
关键数据
- 全球乙烯需求:2022-2027年CAGR为3.1%,预计2025年全球乙烯需求接近2亿吨。
- 全球乙烯产能:2022年全球乙烯产能为2.15亿吨,预计2027年达到2.42亿吨。
- 中国乙烯产能:2024年底乙烯产能达到5467万吨,预计2030年产能将达到约8387万吨,CAGR为7.60%。
- 乙烯下游需求:聚乙烯占乙烯下游需求的60%以上,环氧乙烷占比在15%以上。
- 聚乙烯需求:2024年需求量在4094万吨,2024年进口量在1385万吨,进口依赖度33.83%。
- 聚乙烯产能:截止2024年底国内聚乙烯产能3696万吨,预计2027年国内聚乙烯产能或接近6000万吨。
研究结论
- 乙烯行业竞争加剧,但低成本路线具备竞争优势:尽管乙烯产能持续扩张,但高成本乙烯行业开工率下行,具备成本优势的乙烷裂解制乙烯、煤制烯烃以及COTC路线的民营炼化龙头有望受益。
- 中国乙烯产能增长将推动下游衍生物进口依赖度降低:随着国内乙烯产能释放,聚乙烯、乙二醇、苯乙烯等下游产品进口依赖度将大幅下滑。
- 推荐具备成本优势且具备产能增长的行业龙头:推荐卫星化学、宝丰能源、恒力石化、荣盛石化、中石化炼化工程。