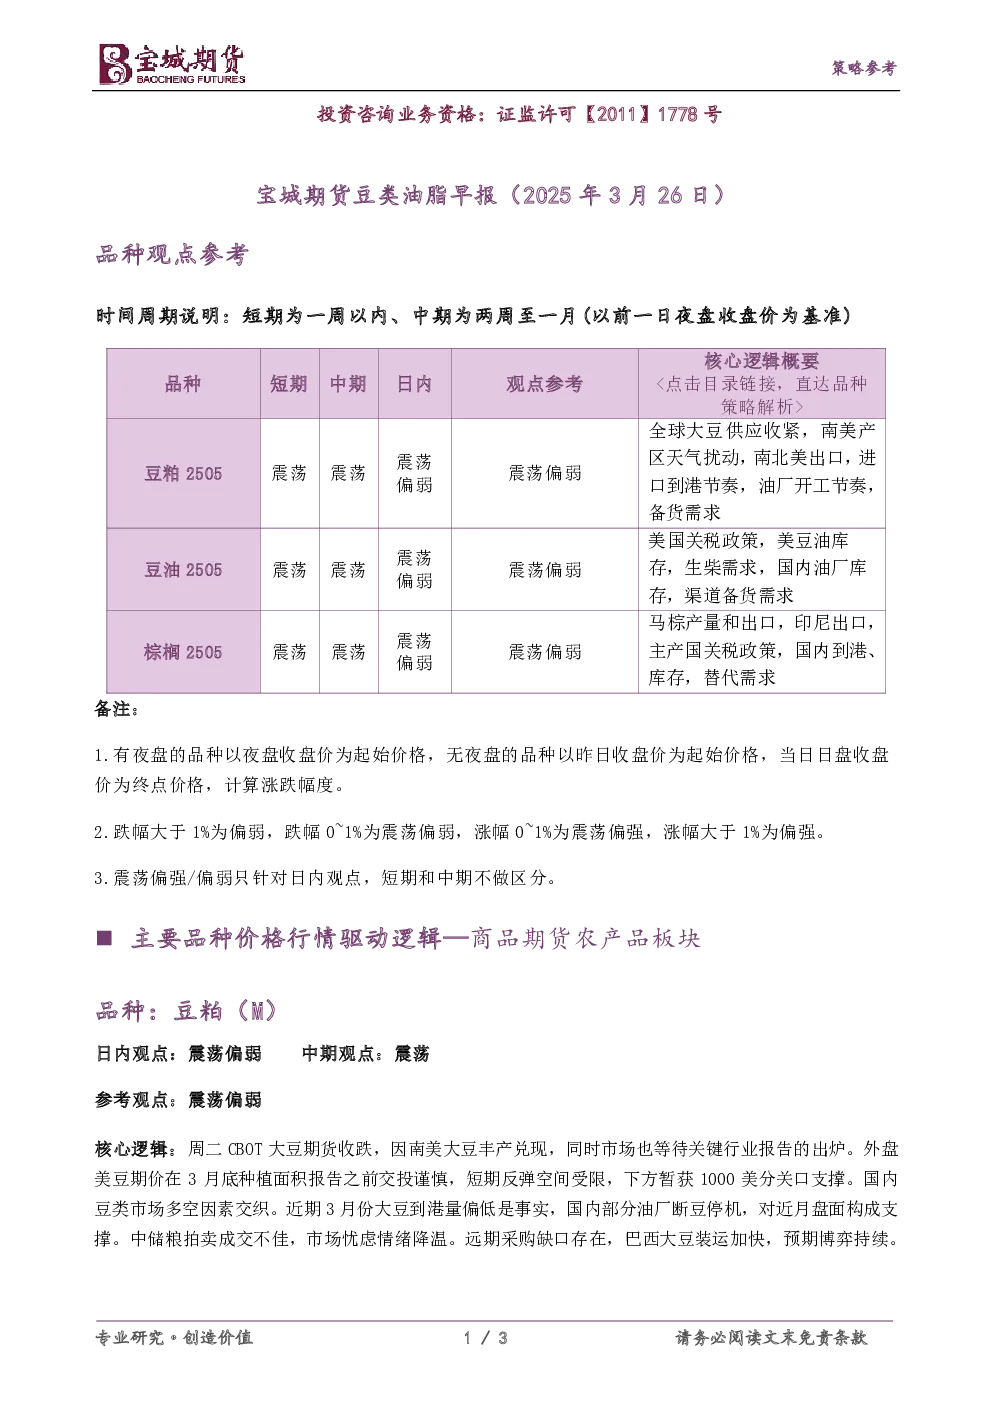
核心观点与关键数据
豆粕(M)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 参考观点:震荡偏弱
- 核心逻辑:全球大豆供应收紧,南美产区天气扰动,南北美出口、进口到港节奏、油厂开工节奏及备货需求是主要影响因素。国内豆粕基差高位持续回落,下游采购后再度谨慎,市场多空交织,整体上行驱动减弱,或转为宽幅震荡。
- 关键数据:3月份大豆到港量偏低,部分油厂断豆停机;中储粮拍卖成交不佳;巴西大豆装运加快。
棕榈油(P)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 参考观点:震荡偏弱
- 核心逻辑:马来西亚棕榈油期价下跌至2个月来低位,主要因3月份前20日马棕产量意外大幅增加,出口下滑和生柴需求不确定性拖累价格。国内棕榈油在刚需背景下,港口库存徘徊在40万吨的7年低位,3月份到港量预期仅为7.5万吨,远低于刚需,库存将继续下行。豆油对棕榈油的替代持续,尤其在国内油厂豆油库存累积的背景下,豆油性价比优势明显。
- 关键数据:马棕3月份前20日产量大幅增加,出口下滑;国内港口库存40万吨;3月份到港量预期7.5万吨。
研究结论
- 豆粕:短期震荡偏弱,中期震荡,主要受全球供应收紧、南美天气扰动及国内多空因素影响,市场或转为宽幅震荡。
- 棕榈油:短期震荡偏弱,中期震荡,主要受马棕产量增加、出口下滑、国内库存低位及豆油替代影响,价格短期内存动荡风险。