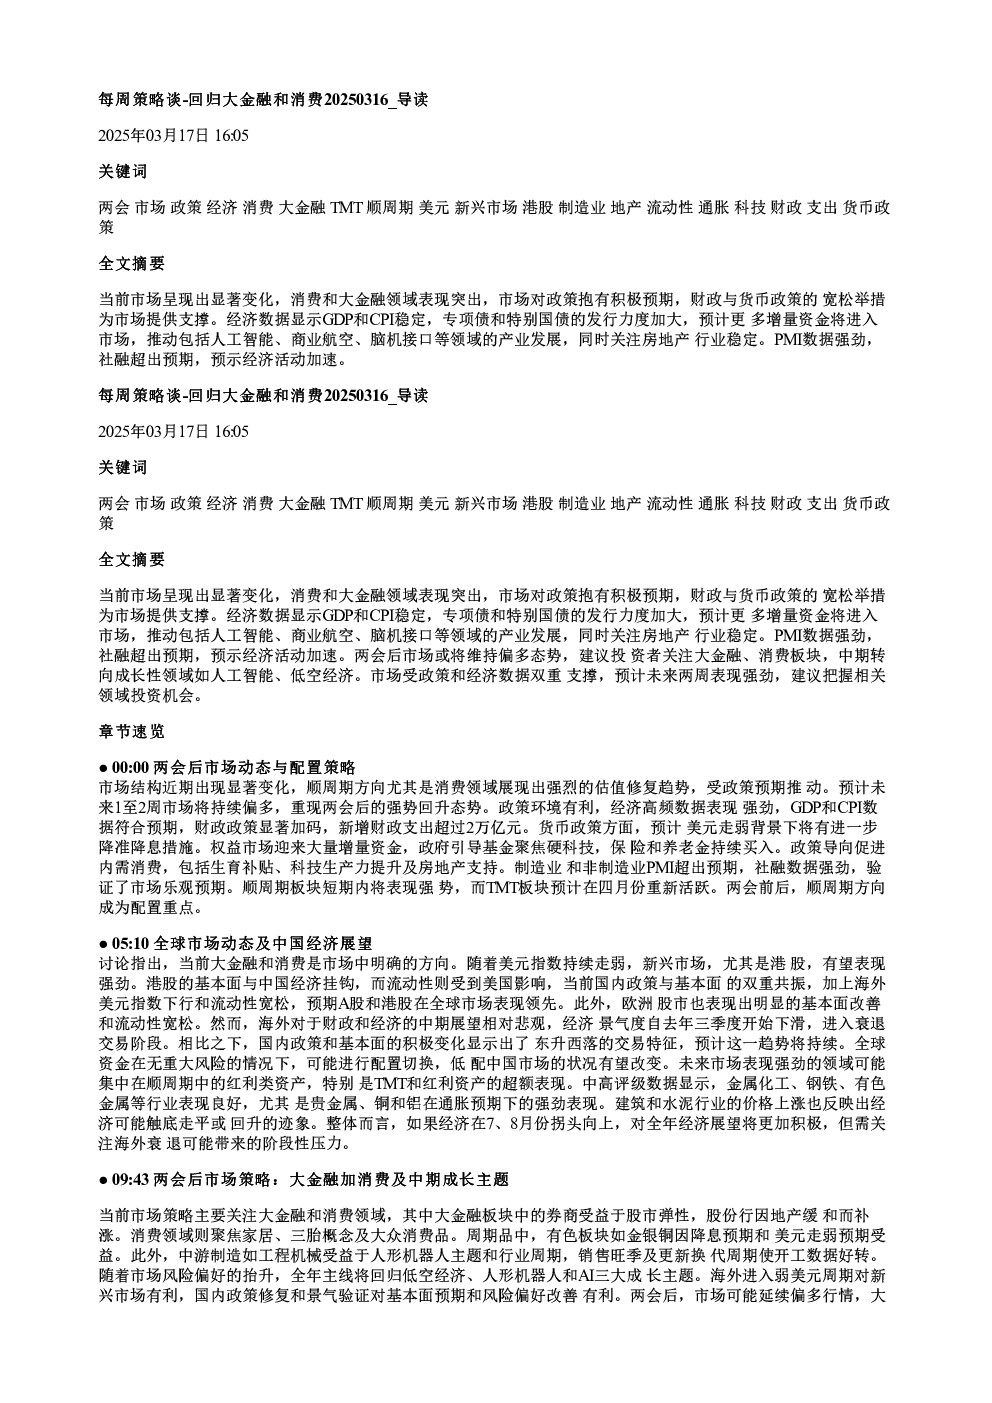
当前市场呈现显著变化,消费和大金融领域表现突出,市场对政策抱有积极预期。经济数据显示GDP和CPI稳定,专项债和特别国债发行力度加大,预计更多增量资金将进入市场,推动人工智能、商业航空、脑机接口等产业发展,同时关注房地产行业稳定。PMI数据强劲,社融超出预期,预示经济活动加速。
核心观点:
-
市场动态与配置策略: 两会后市场结构出现显著变化,顺周期方向尤其是消费领域展现出强烈的估值修复趋势,受政策预期推动。预计未来1至2周市场将持续偏多,重现两会后的强势回升态势。政策环境有利,经济高频数据表现强劲,财政政策显著加码,新增财政支出超过2万亿元。货币政策方面,预计美元走弱背景下将有进一步降准降息措施。权益市场迎来大量增量资金,政府引导基金聚焦硬科技,保险和养老金持续买入。政策导向促进内需消费,包括生育补贴、科技生产力提升及房地产支持。制造业和非制造业PMI超出预期,社融数据强劲,验证了市场乐观预期。顺周期板块短期内将表现强势,而TMT板块预计在四月份重新活跃。
-
全球市场动态及中国经济展望: 当前大金融和消费是市场中明确的方向。随着美元指数持续走弱,新兴市场,尤其是港股,有望表现强劲。港股的基本面与中国经济挂钩,而流动性则受到美国影响,当前国内政策与基本面的双重共振,加上海外美元指数下行和流动性宽松,预期A股和港股在全球市场表现领先。此外,欧洲股市也表现出明显的基本面改善和流动性宽松。然而,海外对于财政和经济的中期展望相对悲观,经济景气度自去年三季度开始下滑,进入衰退交易阶段。相比之下,国内政策和基本面的积极变化显示出了东升西落的交易特征,预计这一趋势将持续。全球资金在无重大风险的情况下,可能进行配置切换,低配中国市场的状况有望改变。未来市场表现强劲的领域可能集中在顺周期中的红利类资产,特别是TMT和红利资产的超额表现。
-
两会后市场策略:大金融加消费及中期成长主题: 当前市场策略主要关注大金融和消费领域,其中大金融板块中的券商受益于股市弹性,股份行因地产缓和而补涨。消费领域则聚焦家居、三胎概念及大众消费品。周期品中,有色板块如金银铜因降息预期和美元走弱预期受益。此外,中游制造如工程机械受益于人形机器人主题和行业周期,销售旺季及更新换代周期使开工数据好转。随着市场风险偏好的抬升,全年主线将回归低空经济、人形机器人和AI三大成长主题。海外进入弱美元周期对新兴市场有利,国内政策修复和景气验证对基本面预期和风险偏好改善有利。两会后,市场可能延续偏多行情,大金融加消费是当前最佳表现时间窗口,中期则将回到成长主题。
关键数据:
- GDP和CPI稳定
- 专项债和特别国债发行力度加大
- 新增财政支出超过2万亿元
- 制造业和非制造业PMI超出预期
- 社融数据强劲
研究结论:
- 两会后市场或将维持偏多态势,建议投资者关注大金融、消费板块,中期转向成长性领域如人工智能、低空经济。
- 市场受政策和经济数据双重支撑,预计未来两周表现强劲,建议把握相关领域投资机会。
- 现阶段是大金融与消费的最佳表现时间窗口,中期成长板块将再次受到关注,配置方向逐步轮到大金融、消费和成长三大主题方向,即低空经济、人形机器人/AI三大成长主题。