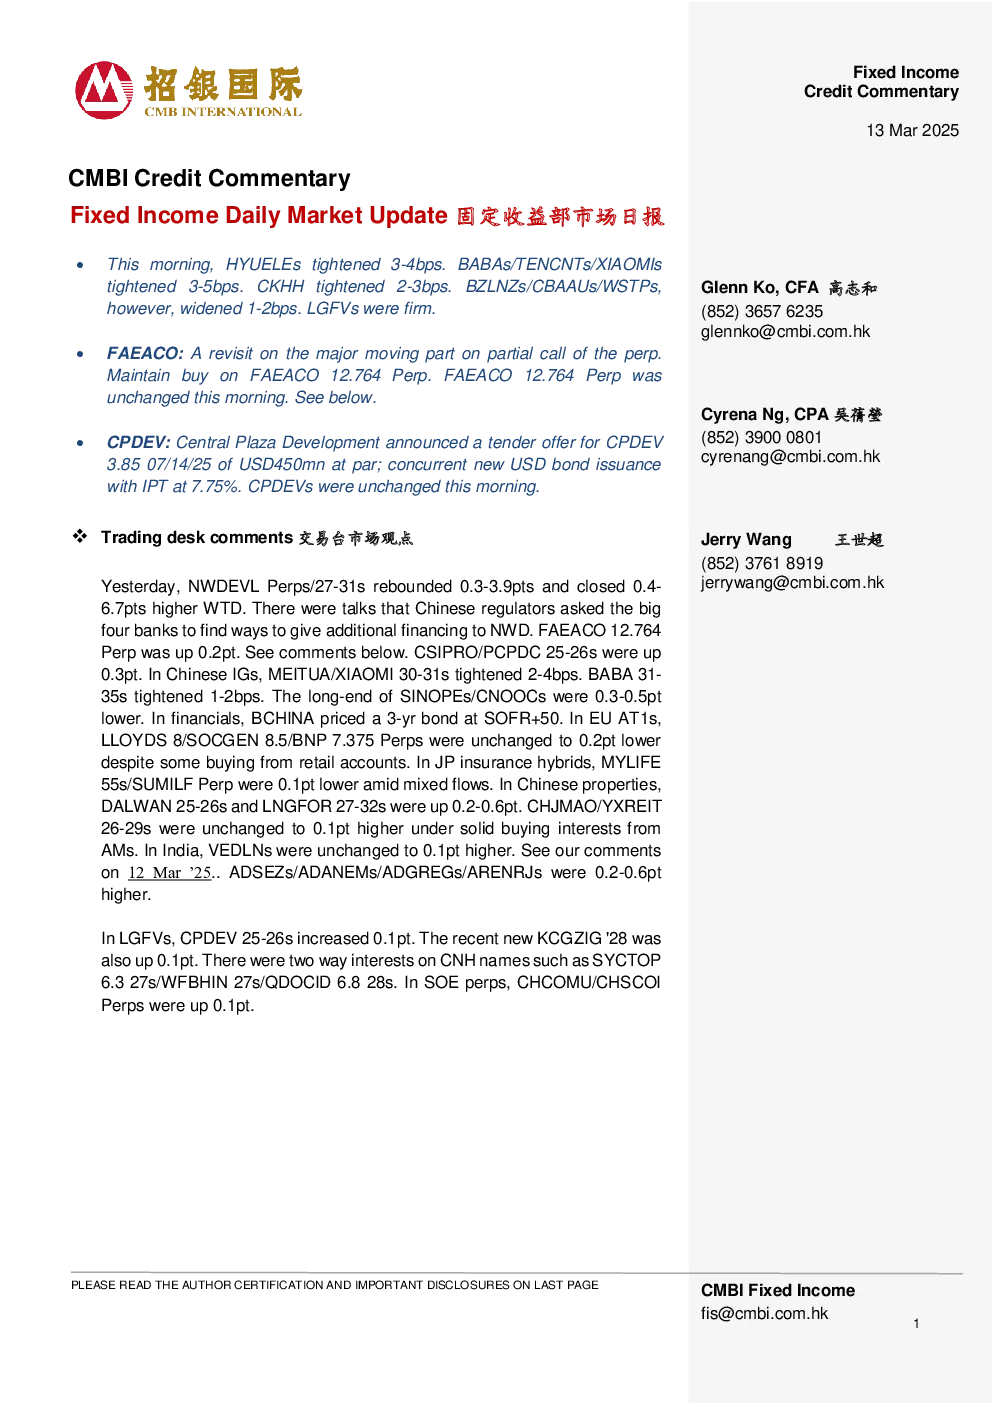
市场日报摘要
核心观点与市场动态
- NWDEVL Perps/27-31s反弹:昨日NWDEVL Perps/27-31s反弹0.3-3.9点,收盘价上涨0.4-6.7点。有消息称中国监管机构要求四大银行为NWD提供额外融资。
- FAEACO 12.764 Perp:上涨0.2点,维持买入评级。FAEACO 12.764永期合约保持不变。
- 中国内地债券市场:MEITUA/XIAOMI 30-31s利率收窄2-4个基点,BABA 31-35s利率收窄1-2个基点。
- 金融领域:BCHINA以SOFR+50价格发行3年期债券。
- 欧洲AT1s:LLOYDS 8/SOCGEN 8.5/BNP 7.375 Perps价格未变,但零售账户购买后价格仍下跌0.2点。
- 日本保险混合型产品:MYLIFE 55s/SUMILF Perp价格下跌0.1点,流动性波动。
- 中国房地产领域:DALWAN 25-26s和LNGFOR 27-32s上涨0.2-0.6点,CHJMAO/YXREIT 26-29s价格未变,上涨0.1点。
- 印度:VEDLNs价格未变,上涨0.1点。
- ADSEZs/ADANEMs/ADGREGs/ARENRJs:上涨0.2-0.6点。
- LGFVs:CPDEV 25-26s上涨0.1个基点,新发行的KCGZIG '28也上涨0.1个基点。
- SOE远期合约:CHCOMU/CHSCOI远期合约上涨0.1个基点。
- 中央广场发展公司:宣布对CPDEV的投标要约,发行7.75%利率的新美元债券。
- HYUELEs利率:收紧3-4个基点,BABAs/TENCNTs/XIAOMIs利率收紧3-5个基点,CKHH利率收紧2-3个基点。
- BZLNZs/CBAAUs/WSTPs利率:拓宽1-2个基点,LGFVs利率保持稳定。
宏观新闻回顾
- FAEACO:FEC经历紧张活动,包括出售霍恩西酒店和市政厅、BC投资,并与周大福、星娱乐签署初步协议。DBC减值可能导致FEC净杠杆比率上升,但预计永续合约部分赎回将在2025年3季度开始。
- 宏观经济数据:标普500指数上涨0.49%,道琼斯指数下跌0.20%,纳斯达克指数上涨1.22%。美国2月CPI同比增长2.8%,低于预期。美国国债收益率上涨,2年、5年、10年和30年期收益率分别为4.01%、4.09%、4.32%和4.63%。
新发行与市场信息
- 印尼新发行:Cikarang Listrindo将全回CIKLIS 4.95 09/14/26的5美元离岸亚洲新发行股票。
- 境内发行:2月发行107信用债券,总额730亿元人民币,同比增长23%。
- 评级调整:富时将阿达尼国际集装箱码头等前景从负面修订为稳定,标普确认Adani Ports的BBB-评级并移除负面评级观察名单。
- 其他公告:Hysan Development接受HYSAN 4.1 Perp的690.1亿美元,隆福预计2024财年利润同比下降约20%,LMIRT决定不支付LMRTSP分配,渣打银行、中信银行减少中国万科乐蒙项目的按揭申请。
重要披露
- 作者认证:无违规行为,未参与或交易本报告所涵盖的股票。
- 免责声明:本报告不构成购买或出售证券的要约或招揽,CMBIGM不提供个性化投资建议。