你可能感兴趣
英伟达(NVDA):从AI芯片到算力工厂,生态壁垒持续巩固
财通证券2026-03-31
英伟达公司(NVDA):持有尽管人工智能市场情绪改善,但2026财年下半年仍存在不确定性
汇丰银行2025-05-15
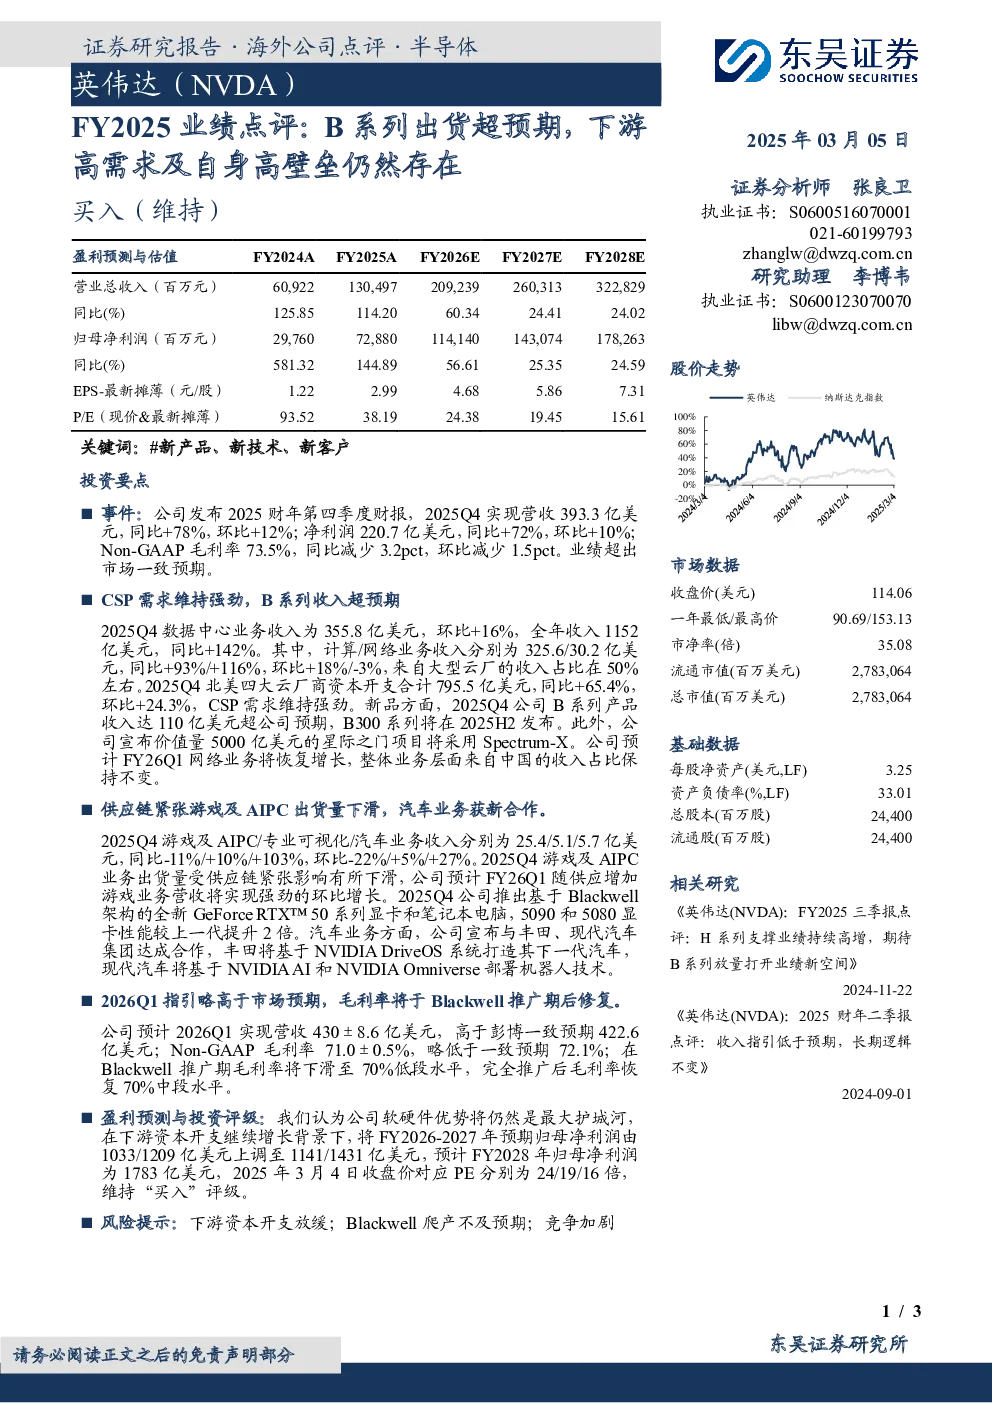
FY2025业绩点评:B系列出货超预期,下游高需求及自身高壁垒仍然存在
东吴证券2025-03-05
英伟达NVDA分析买方观点核心结论调查显示市场
未知机构2025-11-18
英伟达(NVDA)具身智能-美股-调研纪要-20240226
未知机构2024-02-27
英伟达NVDA业绩前瞻目标价308美元此前为2
未知机构2026-05-18
英伟达(NVDA)H20砍单迷雾解读-调研纪要-20240312
未知机构2024-03-12
英伟达(NVDA)投资会议纪要20181206
西南证券2018-12-11
英伟达(NVDA)更新报告:Blackwell与网络收入将提速,新增600亿回购计划
信息技术第一上海证券2025-09-05
NVDA英伟达瑞银在英伟达2026财年第四季度财报前将
未知机构2026-02-13