大市分析
港股出现先冲高后回吐,恒指在开盘初段曾一度上升289点高见24077点,再创出三年来新高后回吐,最多曾下跌346点,但是在午盘逐步收窄跌幅。盘面上,累升幅度已多的AI相关股出现回吐,其中,焦点股小米-W(01810)再创出新高后回落,中小盘股汇量科技(01860)急跌接近有四成,都是市场的关注点。然而,市场上仍不乏有涨幅亮丽的品种,其中,汽车股以及内需消费股,都有相对突出表现,而近日见有逐步动起来的内房股,也在继续向好的走势势头。恒指收盘报23718点,下跌70点或0.29%。国指收盘报8735点,下跌58点或0.66%。恒生科指收盘报5881点,下跌73点或1.22%。港股主板成交量增加至4064亿多元,沽空金额有733.6亿元,沽空比例18.05%偏高,而升跌股数比例是879:872。港股通连续第五日出现净流入,在周四录得有接近169亿元的净流入额度。
公司研究
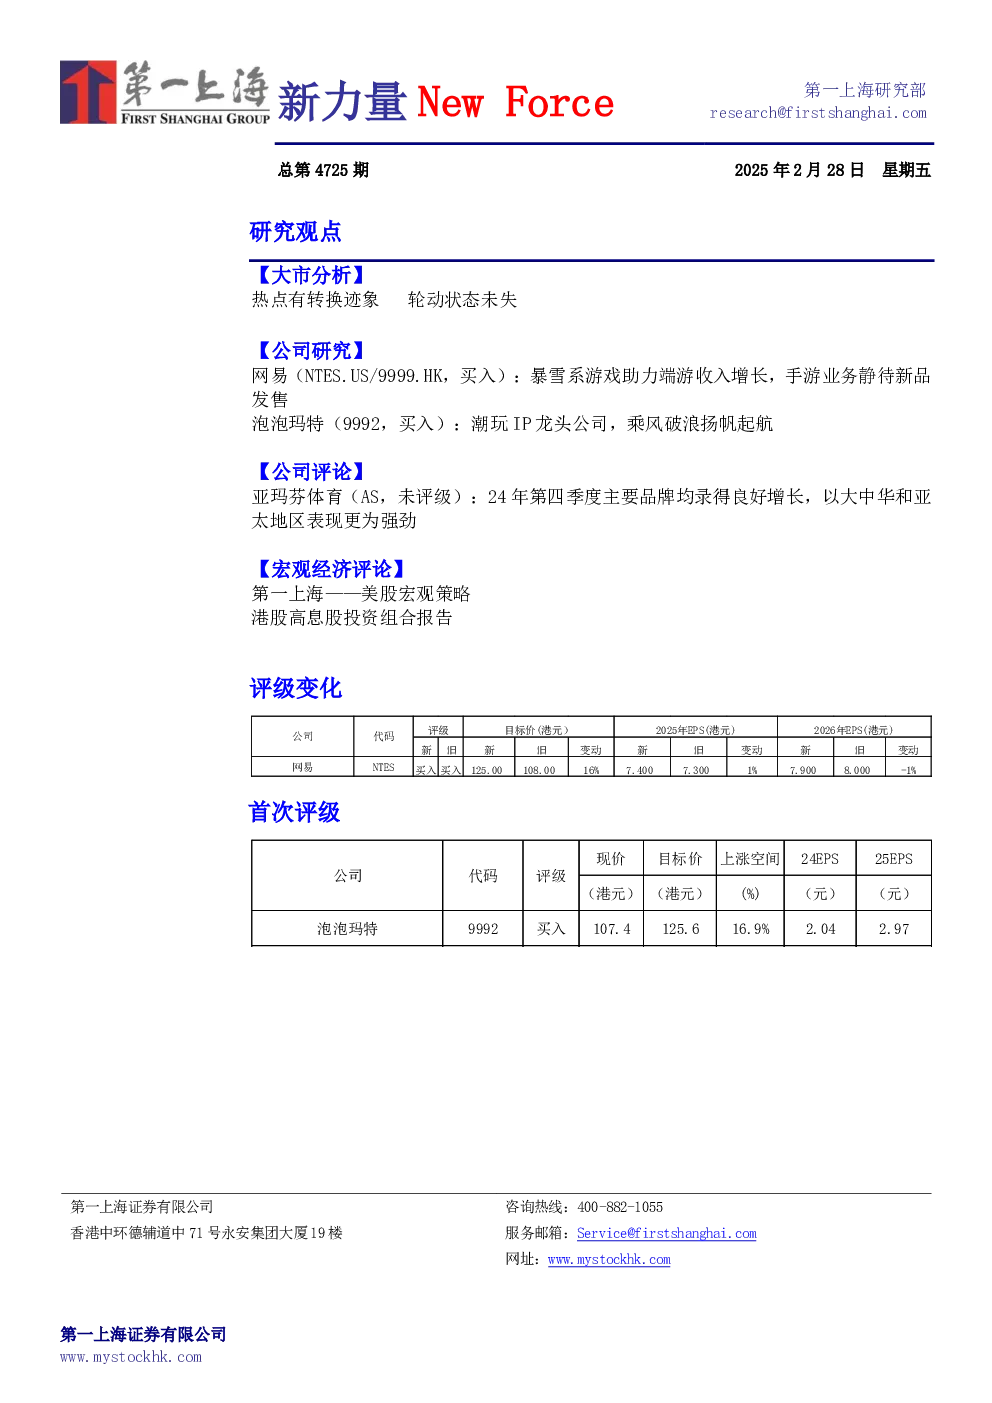
网易(NTES.US/9999.HK,买入):暴雪系游戏助力端游收入增长,手游业务静待新品发售
- 2024Q4公司实现营收267.5亿元,同比下滑1.4%,低于彭博一致预期272.5亿元。暴雪系游戏产品的分成增加使得毛利率同比下滑120bps至60.8%;经营利润率为29.2%,同比增长390bps。GAAP归母净利润为87.7亿元,同比增长33.2%;Non-GAAP归母净利润为96.8亿元,同比增长31.2%,高于彭博一致预期的80.3亿元,摊薄EPA为15.10元。费用端方面,Q4总营业开支同比下降15.1%至84.5亿元,其中市场营销费用同比下降33.3%至28.2亿元。截止2024财年,公司营收同比增长1.8%达1053.0亿元,毛利率62.5%,GAAP归母净利润同比增长1.0%达297.0亿元。
- 暴雪产品驱动端游业务增长,手游收入因新品匮乏同比下滑10.5%至134亿元。展望今年,1月《燕云》手游已上线,4月《七日世界》公测;端游方面《燕云》和《漫威争锋》全年流水预计贡献100亿元,但受到3-6个月收入确认周期的影响,将在下半年的业绩中逐步释放流水贡献。后续储备产品包括《代号无限大》、《界外狂潮》、《守望先锋》等。预计2025年公司游戏收入有望同比增长11.2%达930亿元。
- 有道2024财年首次盈利,AI加速落地教育及广告场景。2024年有道收入同比增长4.4%达56.3亿元,实现首年盈利,其中AI订阅服务销售额超2亿元,目前公司已率先接入DeepSeek-R1版本,未来将加速旗下AI产品的商业化进程。
- 云音乐盈利能力增强 Q4云音乐收入18.8亿元,同比下滑5.3%;2024全年营收同比增长1.1%达79.5亿元。得益于会员订阅收入的增加及成本管控的落地,全年毛利率同比增长7pct至33.7%。2024财年公司DAU/MAU比率稳居30%以上,平台独立音乐人77.4万。
- 目标价125.00美元/194.27港元,买入评级。预计2025-2027年公司收入CAGR为11.4%,Non-GAAP净利润CAGR为10.5%。采用分部估值法,给予游戏业务1.4倍PEG,对应15倍PE;有道及云音乐按网易持股份额的市值计算,集团市值给予5%的折扣。
泡泡玛特(9992,买入):潮玩IP龙头公司,乘风破浪扬帆起航
- 中国潮玩IP龙头公司 北京泡泡玛特文化创意有限公司是中国领先的潮流文化娱乐公司。发展十余年来,POPMART泡泡玛特围绕全球艺术家挖掘、IP孵化运营、消费者触达、潮玩文化推广、创新业务孵化与投资五个领域,构建了覆盖潮流玩具全产业链的综合运营平台。以2023年的零售价值及2021至2023年的收益增长计,泡泡玛特是中国最大且增长较快的潮流玩具公司。
- 高速增长的全球性新兴市场 潮玩最早发源于中国香港,近年来,全球潮玩市场快速扩容。预计于2024年达到418亿美元,2019-2024E复合年增长率为16.1%。
- 以IP为核心的潮玩全产业链的一体化平台 公司最核心的商业模式是建立了一个覆盖潮玩全产业链的一体化平台,通过艺术家挖掘、IP运营、消费者触达以及潮玩推广等环节连接小众设计师和广大潮玩爱好者。
- 盈利预测与评级 公司在潮玩行业具备从IP 孵化到品牌运营的全产业链布局, 其IP运营能力逐步被验证,海外市场仍有较大的增长空间,我们预测FY24/FY25/FY26公司归母净利润为27.3/39.6/52.2亿元,公司对比同业公司具备稀缺性,应基于一定的估值溢价,给予FY25 40xPE。得出公司目标价125.6港元,较现价有17.2%的上升空间,首次覆盖,给予买入评级。
公司评论
亚玛芬体育(AS,未评级):24年第四季度主要品牌均录得良好增长,以大中华和亚太地区表现更为强劲
- 财务概览 于2024年第四季度,亚玛芬体育的收入增长23%到16.4亿美元;其中Technical Apparel、 Outdoor Performance及Ball & Racquet Sports业务分别增长33%、13%及22%。渠道来看, DTC业务增长46%(主要由Arc'teryx和Salomon鞋的业务来带动), 批发业务增长6%(以 Wilson 的改善趋势为引领)。地区来看:大中华区增长 54%,其次是亚太地区(增长 52%),美洲地区的增长加速到 15%,欧洲、中东和非洲地区增长 8%。
- 全年来看:亚玛芬体育的收入增长18%到51.8亿美元;其中Technical Apparel、 Outdoor Performance及Ball & Racquet Sports业务分别增长36%、10%及4%。毛利率提升2.9个百分点到55.4%。经营利润增长56%到4.7亿美元;经营利润率提升2.2个百分点到9.1%。净利润增长135%到73百万美元。
- 成功的融资和强劲的自由现金流使大量债务得以偿还,杠杆比率从>5倍减少到1倍。持有现金3.5亿美元,净负债为5.9亿美元。
- 2025年第一季度和全年的展望 预计收入增长14%-16%,毛利率为56.5%-57.0% 营业利润率为11.0%-11.5%, 净财务成本约 30百万美元,有效税率约 33%,摊薄后每股收益为0.14–0.15美元。预计2025年全年:收入增长13%-15%,毛利率为56.5%-57.0% 营业利润率为11.5%-12.0%, 折旧摊销费用约3.5亿美元, 资本开支约为3亿美元, 净财务成本约 1.2亿美元,有效税率约 33%,摊薄后每股收益为0.64–0.69美元。
宏观经济评论
- 当下的整体经济形势,符合我们去年底对今年全年所做的预测。最近一个月,美国经济衰退的风险在上升,受到了社会的广泛关注。
- 在就业方面,出现了一些值得关注的变化。在DOGE的推行下,已有约七万多人选择自愿离职。政府各部门已经公布的计划裁员规模达到数万人。而且,未来几个月内,预计还会有高达几十万人面临类似情况。这种就业市场的快速变动,给经济带来下行压力,后续发展值得密切关注。
- 在政策层面,特朗普如我们预测的,以内政优先、“攘外先安内”。然而,也存在一些出乎我们意料的情况:特朗普对欧盟各国当局的左派政党的反感程度远超我们的想象。
- 市场在过去一个月的表现较为短视。自去年 11 月大选结束后,美股迎来了一波强劲的上涨行情。在我们看来,市场对美国经济前景的预期过于乐观,股价上涨已经超出了合理范围。
- 我们维持对指数全年宽幅震荡、最终个位数上涨的预测。贸易战、政府瘦身、企业裁员等进程,是主要观察指标。
- 在中概股和中国资产领域,投资者的热情甚至超过了传统美股。自 DeepSeek 引发外资对中国市场的关注与热情后,中概股迎来了显著的增长行情,其中以阿里巴巴为代表的中概股表现尤为突出,股价强劲上扬。不过,我们认为这一行情仍面临着诸多严峻的外部风险。
港股高息股投资组合报告
- 在低利率环境下,高息股(特别是央国企高息股)以约5%的股息率(扣除28%红利税)显示出较高的相对收益率,是稳健投资的首选。同时,在地缘政治局势不明朗、以及经济基本面修复阶段市场波动仍会较大的情况下,高息股凭借稳定的现金流和持续分红,具备较高的防御价值。
- 香港股票市场股息收益率相对较高,目前股息率位列全球主要股票市场前三,仅次于沙特、澳大利亚市场。
- 基于以上四大逻辑,我们近期推出港股市场高息股组合(主营业务位于中国内地的组合一及主营业务位于非中国内地的组合二),由第一上海研究团队精心挑选出的22只成份股组成,筛选标准如下:
- 一、主营业务稳定,业绩稳步增长。
- 二、分红意愿较高、负债率低、扩张性资本支出相对较少。
- 三、板块布局相对分散。组合成份股将布局不少于5个行业,有利于减少波动及控制回撤。