方正中期钢矿日度策略报告(2025年02月20日)
摘要
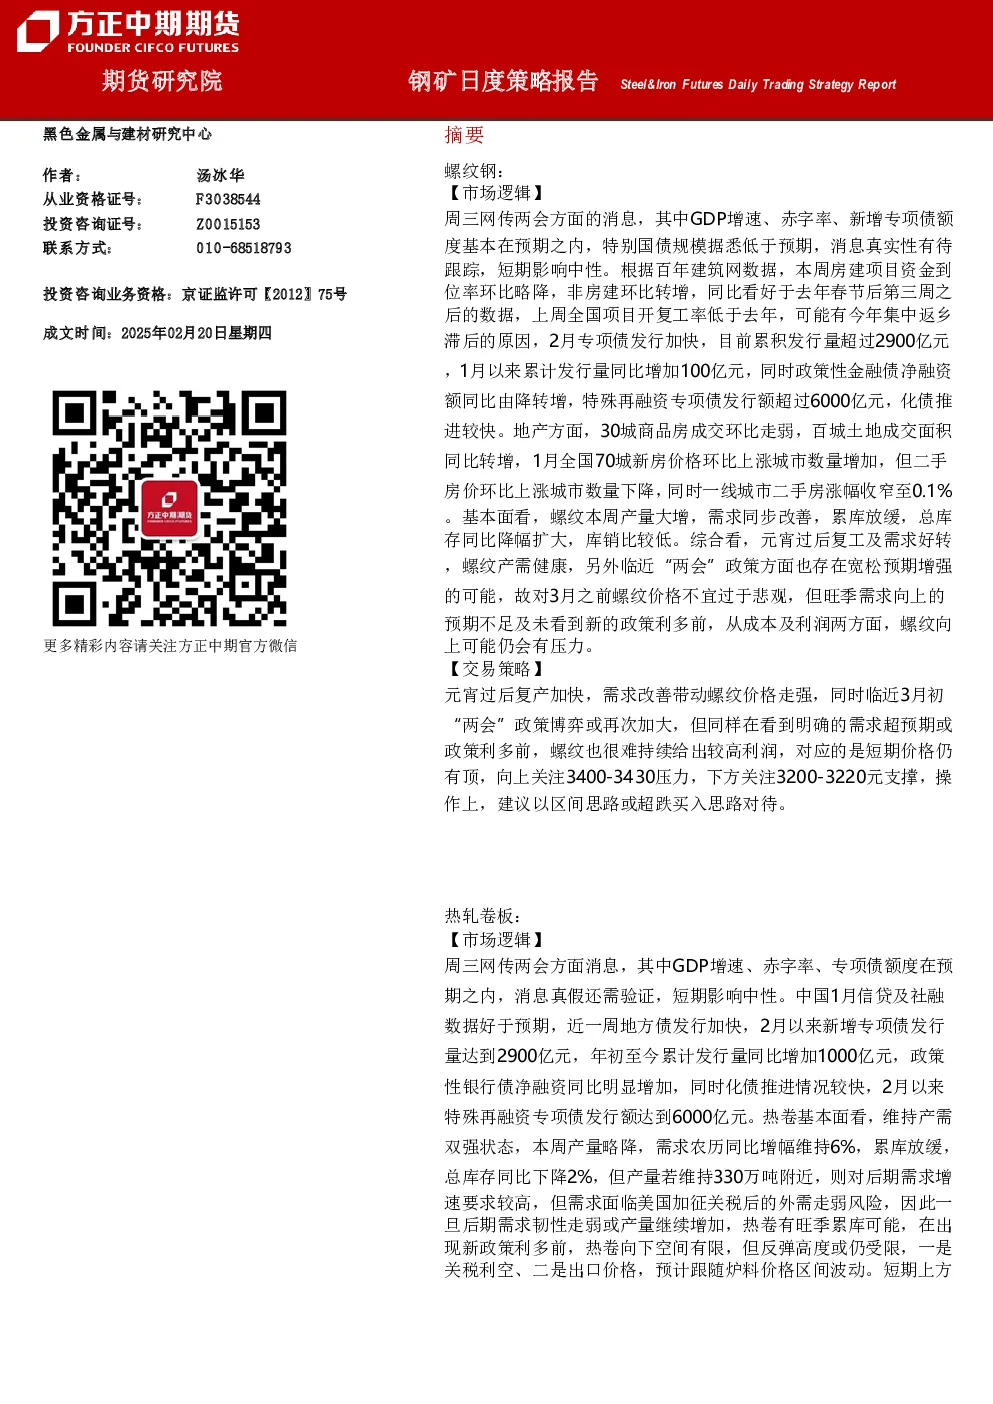
螺纹钢:市场逻辑显示,两会相关消息对短期影响中性,房建项目资金到位率环比略降,非房建转增,全国项目开复工率低于去年,2月专项债发行加快,地产方面30城商品房成交环比走弱,百城土地成交面积同比转增,1月新房价格环比上涨城市数量增加,二手房价环比上涨城市数量下降,一线城市二手房涨幅收窄。基本面看,螺纹本周产量大增,需求同步改善,累库放缓,总库存同比降幅扩大,库销比较低。综合来看,元宵过后复工及需求好转,螺纹产需健康,临近“两会”政策宽松预期增强,但旺季需求向上的预期不足及未看到新的政策利多前,从成本及利润两方面,螺纹向上可能仍会有压力。交易策略建议以区间思路或超跌买入思路对待,短期价格仍有顶,向上关注3400-3430压力,下方关注3200-3220元支撑。
热轧卷板:市场逻辑显示,两会相关消息对短期影响中性,中国1月信贷及社融数据好于预期,地方债发行加快,新增专项债发行量达到2900亿元,年初至今累计发行量同比增加1000亿元,政策性银行债净融资同比明显增加,化债推进情况较快,2月以来特殊再融资专项债发行额达到6000亿元。热卷基本面维持产需双强状态,本周产量略降,需求农历同比增幅维持6%,累库放缓,总库存同比下降2%,但产量若维持330万吨附近,则对后期需求增速要求较高,但需求面临美国加征关税后的外需走弱风险。因此一旦后期需求韧性走弱或产量继续增加,热卷有旺季累库可能,在出现新政策利多前,热卷向下空间有限,但反弹高度或仍受限。交易策略建议短期若反弹至区间高位,在黑色系中可考虑逢高空配,特别是有其他品种多单情况下。
铁矿石:市场逻辑显示,两会相关消息对短期影响中性,澳洲热带气旋“泽利亚”影响已结束,上周澳洲及全球铁矿石发运量环比下降近30%,发运已开始恢复,后期矿山若未下调全年目标,则铁矿石存在补发可能。天气及淡季影响下,2月中国到港量偏低,高炉复产虽暂时放缓,但元宵节过后钢材需求好转,故高炉开工率短期持稳,后期仍有上升空间,铁矿石在到港影响下将明显降库,基本面健康,但钢材旺季需求上升预期仍偏谨慎,铁水复产高度受限,且铁矿石中期新产能投产及供应增加的预期未证伪。在看到钢材需求有明显超预期表现或政策面有利多之前,铁矿石在110美元仍面临估值上的压力。交易策略建议若情绪持续偏好,则内盘价格有望上冲至840-850附近,向下支撑760-770元,操作上,建议区间操作及回调后买入相结合的思路,短期上行至接近110美元谨慎追涨,5-9正套有回调尝试做多。
策略参考
钢材及铁矿石策略(建议)
- 螺纹钢:区间操作,逢低买入,压力3400-3450,支撑3200-3220。
- 热轧卷板:区间操作,短期若反弹至区间高位卖出,压力3500-3550,支撑3300-3320。
- 铁矿石:区间内逢低买入,压力830-840,支撑760-770。
套利策略(建议)
- 逢高空05卷矿比,压力4.3,支撑4.1。
- 逢高空05卷螺差,压力150,支撑90。
- 铁矿石5-9正套,压力25,支撑50。
政策及产业讯息
- 本周五大品种钢材总库存量1864.14万吨,环比增41.63万吨,增幅明显放缓。
- 2025年2月20日贷款市场报价利率(LPR)为:1年期LPR为3.1%,5年期以上LPR为3.6%。
期现货市场
- 螺纹钢期货价格:Rb2505 3480元/吨,Rb2510 3420元/吨,Rb2601 3420元/吨。
- 热轧卷板期货价格:Hc2505 3540元/吨,Hc2510 3442元/吨,Hc2601 3506元/吨。
- 铁矿石期货价格:I2601 761.0元/吨,I2509 729.5元/吨,I2505 826.0元/吨。
基本面数据
- 钢材及铁矿石的现货价格、期货价格、库存量、产量、表观消费量、铁水产量、废钢价格及日耗量等数据均显示在相关图表中。
价差
- 期货卷螺差、期货螺矿比、期货卷矿比、现货冷热价差、螺纹钢月间价差、热卷月间价差、铁矿石月间价差、螺纹钢主连基差(全国均价、北京、上海、长沙、杭州、成都)等数据均显示在相关图表中。
期货持仓
- 螺纹钢、热轧卷板、铁矿石的净多头前20名持仓变化、净空头前20名持仓变化等数据均显示在相关图表中。