电新行业专题:数据中心电力设备专题
- 人工智能推动算力需求爆发:人工智能应用拐点出现,预计2023-2028年数据中心新增IT负载CAGR高达24%,AI负载占比将大幅提升。
- 数据中心电力设备市场空间广阔:数据中心配套电力设备容量可达算力芯片的3-5倍,预计2026年变压器、开关柜、UPS、HVDC市场空间分别达到76/304/304/46亿元。
- 供配电设备技术迭代:算力芯片功耗提升带动机架功率密度持续提升,推动供配电设备集成化、模块化发展,HVDC方案渗透率有望提升。
- 服务器电源价值量提升:AI服务器电源功率密度大幅提升,单位价值量是传统服务器电源的4倍以上,预计2026年市场空间达933亿元。
- 数据中心电力设备上市公司:金盘科技、明阳电气、中恒电气、科士达、麦格米特、蔚蓝锂芯、沃尔核材等。
五矿资源(01208.HK)海外公司深度报告
- 公司概况:主要从事铜、锌等金属的开采业务,铜收入占比76%,2024年铜权益产量26.5万吨,居国内上市公司第三位。
- 核心矿山产量提升:LasBambas铜矿和邦巴斯铜矿产量恢复并提升,成本显著下降。
- 降低财务费用:通过权益融资和低息置换高息,有息负债大幅下降,财务压力减小。
- 未来铜产量增长:预计2028年后公司矿铜年产量达到61万吨,权益产量达到40万吨,5年内铜产量增加50%。
- 盈利预测与估值:预计2024-2026年归母净利润分别为2.58/4.57/6.23亿美元,合理估值在3.2-4.4港元之间,首次覆盖给予“优于大市”评级。
宏观与策略
- 市场成交再度活跃:上周全市场成交量大幅上升,科技行情引领,行业层面成交额集中度下降,赚钱效应下降。
- 资金跟踪与市场结构:机构调研强度上升,股市资金净流出,资金流出风险降低。
汽车行业周报(25年第6周)
- 产销数据:1月全国狭义乘用车零售同比减少12.0%,新能源乘用车批发销量同比增长10.5%。
- 市场关注:智驾进展、机器人、车型相关、其他。
- 核心观点:中长期维度关注自主崛起和电动智能趋势下增量零部件机遇,一年期维度看好强新品周期的华为汽车及车型元年的小米汽车产业链。
- 投资建议:整车推荐:小鹏汽车、宇通客车、赛力斯、吉利汽车;智能化推荐:科博达、华阳集团、均胜电子、伯特利、保隆科技;机器人产业链推荐:拓普集团、三花智控、双环传动;国产替代(全球化)推荐:星宇股份、福耀玻璃、继峰股份、新泉股份、玲珑轮胎等。
腾讯控股(00700.HK)海外公司快评
- 微信AI搜索接入Deepseek:微信搜一搜灰度测试接入Deepseek和混元大模型,叠加AI有望进一步破圈。
- 腾讯生态价值凸显:用户+场景+优秀推理逻辑能力,腾讯为AI时代最佳卡位之一。
- AI加入有望提升ARPU值:微信电商发展、AI带动交互提升等有望带来ARPU值提升。
- AIagent带来更多想象空间:微信可做开发者服务,api收费、技术服务费收费等。
- 投资建议:维持“优于大市”评级,腾讯整体业绩稳健,蕴含电商、AI、云等的向上期权。
金融工程日报
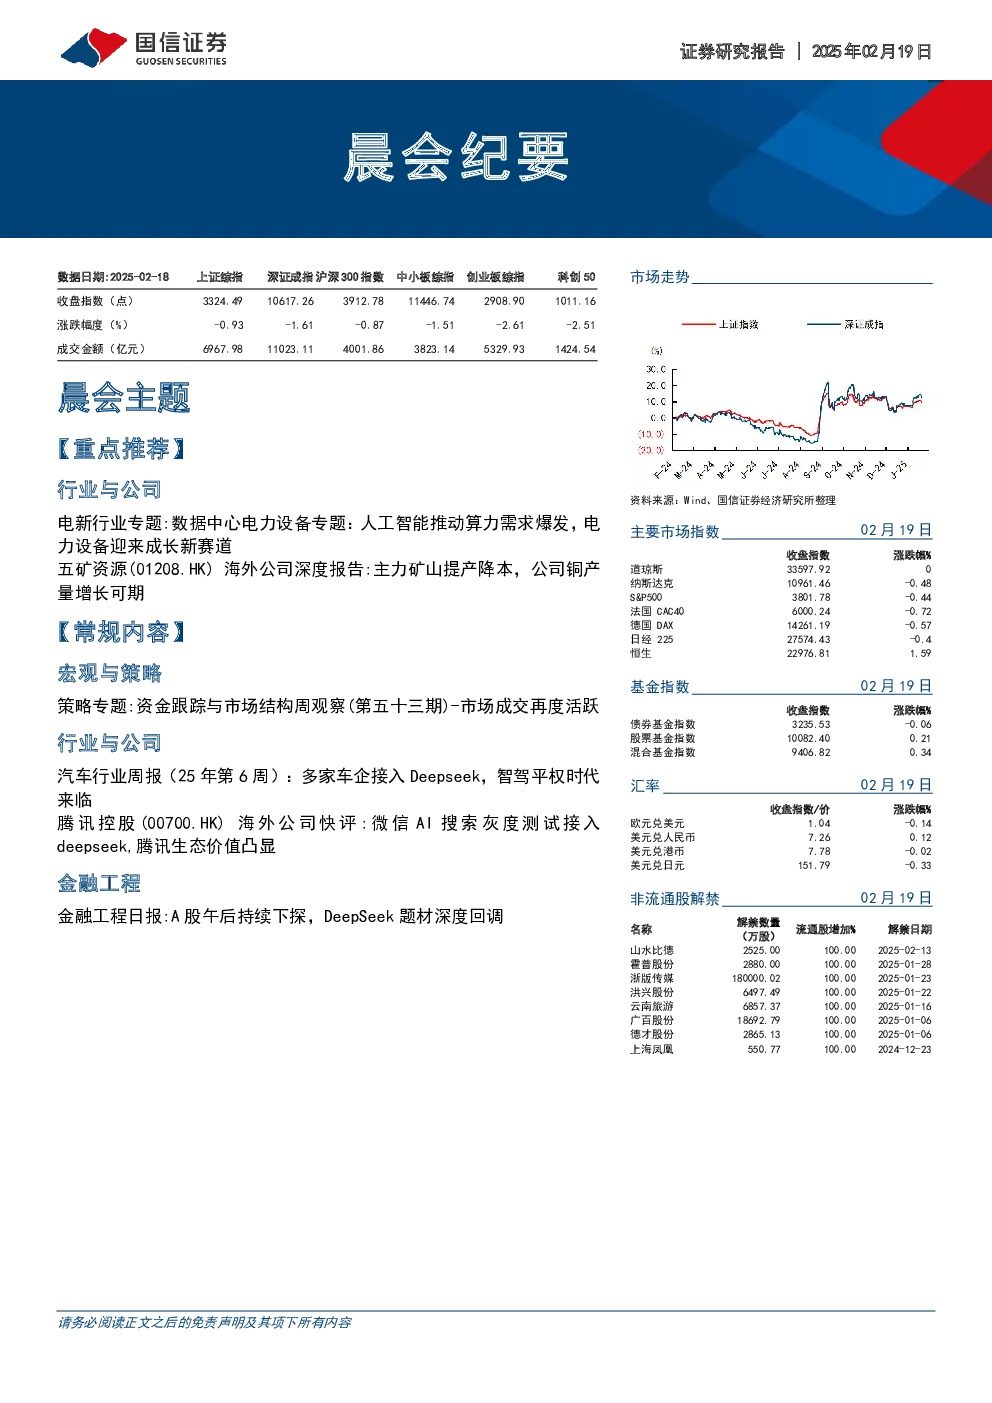
- 市场表现:今日市场全线下跌,银行、电力公用事业、食品饮料等板块表现较好,传媒、计算机等板块表现较差。
- 市场情绪:52只股票涨停,25只股票跌停,封板率55%,连板率16%。
- 市场资金流向:两融余额为18696亿元,融资余额18584亿元,融券余额112亿元。
- 折溢价:成渝经济圈ETF溢价较多,沪港深科技ETF折价较多。
- 机构关注与龙虎榜:奥来德被117家机构调研,金桥信息、奋达科技等机构专用席位净流入较多,数据港、岭南股份等机构专用席位净流出较多。
市场数据
- 商品期货:黄金、原油上涨,白银、铜、铝等下跌。
- 重要信息披露:11月PPI、CPI、货币供应量、贷款、贸易顺差、固定资产投资、工业增加值、社会消费品零售总额等数据公布。
- 非流通股解禁:山水比德、霍普股份、浙版传媒等股票解禁。
- 全球证券市场统计:道琼斯、DAX、CAC40、恒生、沪深300、SP500、纳斯达克等指数涨跌幅。
- 沪深港通资金流入流出:Top10A股资金流入流出前十和Top10港股资金流入流出前十。