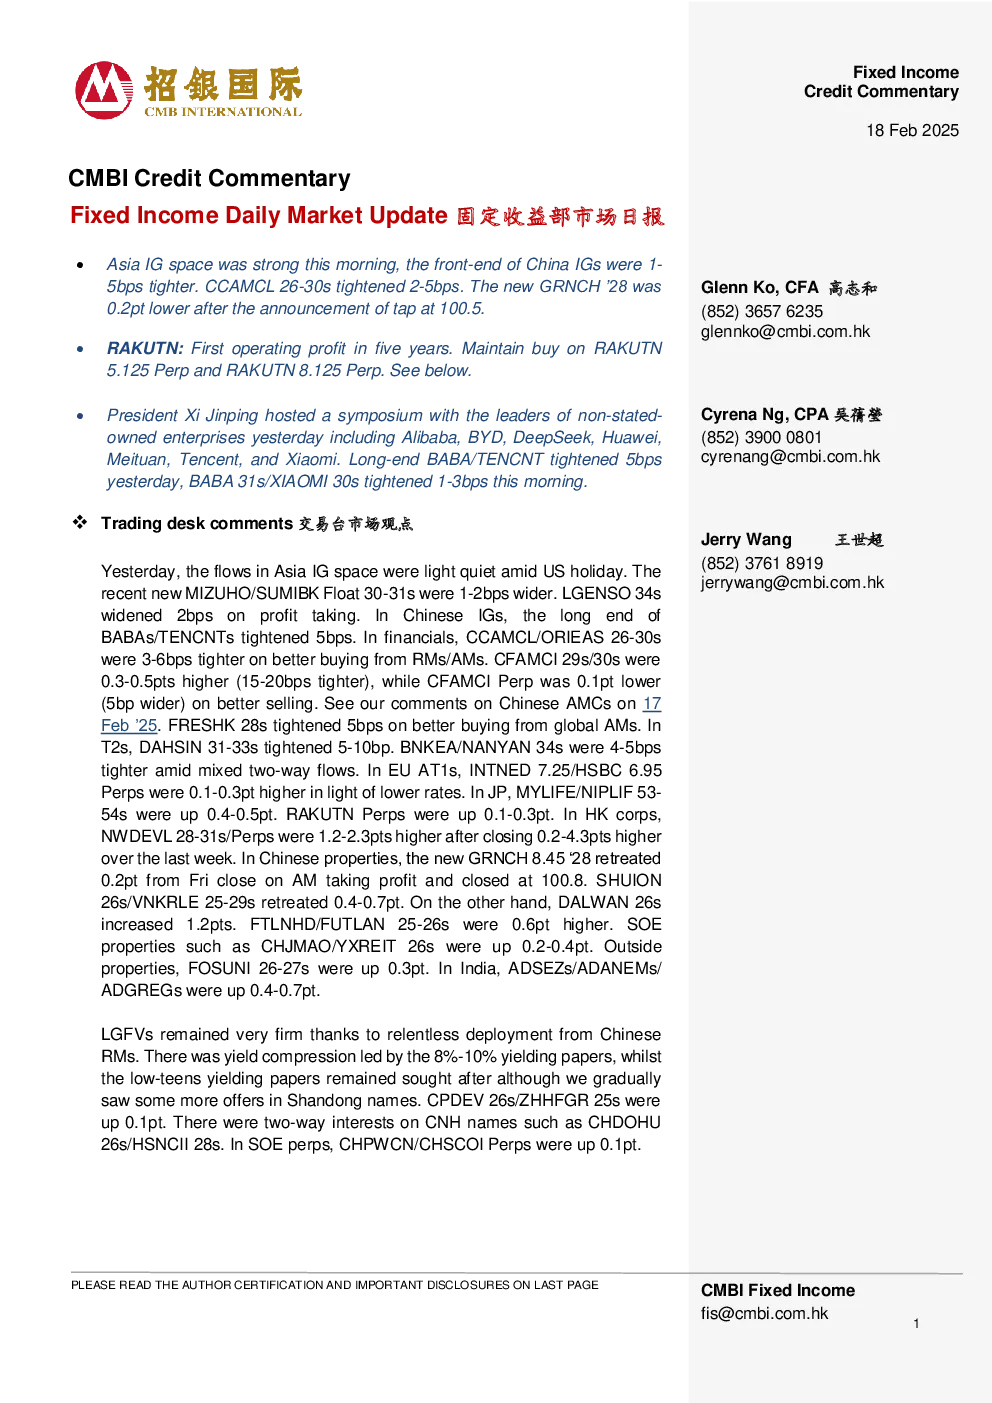
亚洲投资级市场表现强劲,中国区域经理持续部署推动LGVF保持强劲
收益率出现压缩,主要受收益率在8%-10%的债券引领,低十几收益率债券仍受追捧,山东企业报价增多。CPDEV 26s和ZHHFGR 25s上涨0.1个基点,CNH品种如CHDOHU 26s和HSNCII 28s表现双向兴趣,国企永续债CHPWCN和CHSCOI上涨0.1个基点。
亚洲投资级市场流动性平静,新发行MIZUHO/SUMIBK债券利差较宽
美国假期导致亚洲投资级市场流动性平静,MIZUHO/SUMIBK 30-31年期债券利差较宽1-2个基点,LGENSO 34年期债券因获利了结收窄2个基点。中国投资级市场BABA/TENCNT长期债券紧缩5个基点,金融板块CCAMCL/ORIEAS 26-30年期债券因银行和资产管理公司买盘紧缩3-6个基点,CFAMCI 29年期和30年期债券紧缩15-20个基点,永续债券放宽5个基点。
中国资产管理公司活跃,FRESHK 28s和DAHSIN 31-33s紧缩
全球资产管理公司强劲买盘推动FRESHK 28s紧缩5个基点,T2s中DAHSIN 31-33s紧缩5-10个基点,BNKEA/NANYAN 34s双向流动中紧缩4-5个基点。欧盟AT1s中INTNED 7.25和HSBC 6.95永续债在利率较低情况下上涨0.1-0.3个基点。
日本市场表现,MYLIFE/NIPLIF 53-54s和RAKUTN永续债上涨
MYLIFE/NIPLIF 53-54s上涨0.4-0.5个基点,RAKUTN永续债上涨0.1-0.3个基点。香港企业债NWDEVL 28-31s/永续债本周上涨1.2-2.3个基点。
中国房地产市场分化,GRNCH 8.45 ‘28下跌,SHUION和VNKRLE下跌
新发行GRNCH 8.45 ‘28在资产管理公司获利了结影响下下跌0.2个基点,SHUION 26s/VNKRLE 25-29s下跌0.4-0.7个基点,DALWAN 26s上涨1.2个基点,FTLNHD/FUTLAN 25-26s上涨0.6个基点,国有企业房地产CHJMAO/YXREIT 26s上涨0.2-0.4个基点,FOSUNI 26-27s上涨0.3个基点。
印度市场表现,ADSEZs/ADANEMs/ADGREGs上涨
ADSEZs/ADANEMs/ADGREGs上涨0.4-0.7个基点。
习近平主席与非国有企业领导人座谈,BABA/TENCNT长端收益率上行
习近平主席与非国有企业领导人座谈,包括阿里巴巴、比亚迪、深信科创、华为、美团、腾讯和小米。BABA/TENCNT长端收益率上行5个基点,BABA 31s/XIAOMI 30s收益率今晨上行1-3个基点。
乐天(RAKUTN)五年首获营业利润,维持买入评级
瑞肯特解决所有到期债券,回购400亿日元债券,剩余360亿日元。预计将继续通过债券市场再融资,2024财年实现创纪录收入2.3万亿日元,首次获营业利润70亿日元,EBITDA同比增长120%。2025财年目标增加非GAAP合并营业利润,实现Rakuten Mobile全年EBITDA盈利。Rakuten Mobile首次月度EBITDA盈利23亿日元,ARPU超3000日元,目标短期达1000万订阅用户。
财务数据
- 收入:互联网服务增长5.6%,FinTech增长8.5%,移动业务增长8.5%
- 营业利润:2023财年亏损,2024财年盈利70亿日元
- EBITDA:2024财年3.26万亿日元,同比增长120%
- 现金流:2024年12月现金持有量6,171亿日元,总债务5,860亿日元,净现金头寸311亿日元
- 资本支出:2025财年预算1.5兆日元,高于2024财年0.81兆日元
研究结论
维持对RAKUTN 5.125 Perp和RAKUTN 8.125 Perp的买入评级,因收益率提升和良好持有收益。RAKUTN 6.25 Perp保持中立推荐,倾向较短期限产品应对利率波动。
重要事件
- 澳大利亚储备银行降息25个基点至4.1%
- 绿城中国控股获得GRNCH 8.45 ‘28,FPG为100.5
- 重庆南岸区城市建设和开发延长CQNANA tender offer有效期
- 蒙古政府接受MONGOL 5.125 04/07/26债券,MONGOL 8.65 01/19/28债券取决于新发行规模
- 萨马安资本与全球信贷基金合作进入高收益贷款市场,构建150亿印度卢比贷款组合