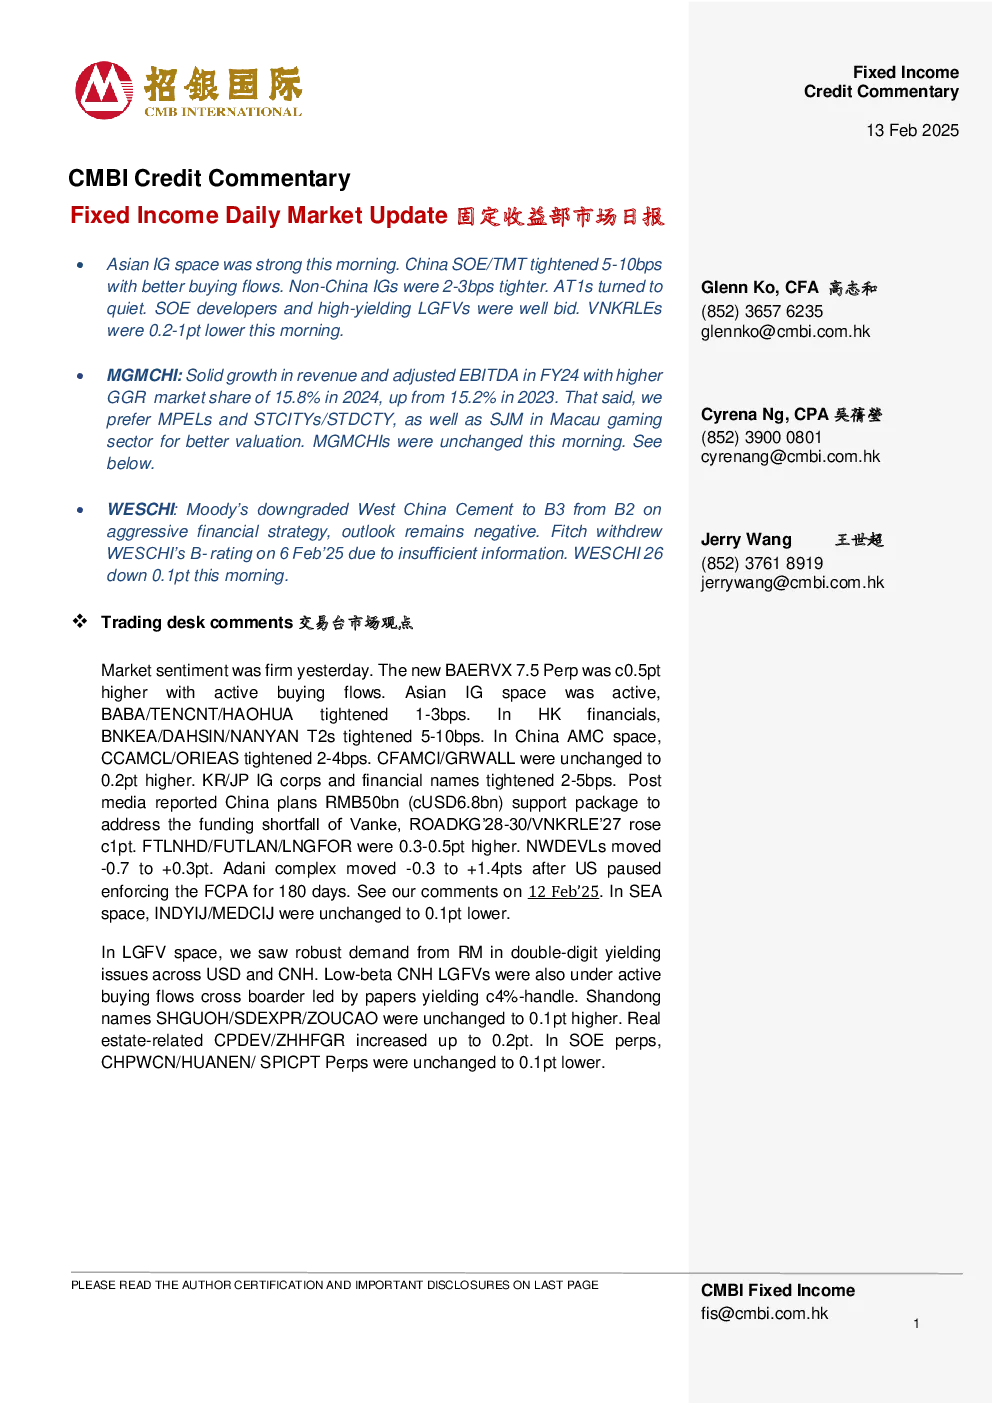
亚洲固定收益市场动态
市场情绪与交易动态
- 亚洲投资级债市场表现强劲,中国国企/电信、媒体和科技板块收益率压缩5-10个基点,买入流增加;非中国投资级债收紧2-3个基点,AT1债转较为平静。
- 国企开发商和高收益地方融资平台需求良好,VNKRLEs下跌0.2-1个基点。
- 亚洲固定收益市场活跃,BABA、TENCENT等公司债券利率压缩1-3个基点;香港金融板块BNKEA、DAHSIN等债券利率压缩5-10个基点;中国资产证券化市场CCAMCL、ORIEAS等债券利率压缩2-4个基点,CFAMCI、GRWALL等维持不变或上涨0.2个基点。
- 韩国/日本固定收益企业和金融机构债券利率压缩2-5个基点。
低杠杆融资(LGFV)领域
- 美元和离岸人民币(CNH)双重收益率问题领域的RM需求强劲,低贝塔值CNH LGFV产品收益率处于4%-handle区间。
- 山东知名公司SHGUOH/SDEXPR/ZOUCAO价格持平略升0.1点,房地产相关CPDEV/ZHHFGR价格上涨0.2点。
- 国企远期期权(SOE perps)CHPWCN/HUANEN/SPICPT Perps价格持平略降0.1点。
政策与事件影响
- 中国政府计划推出500亿元支持方案解决万科资金短缺,Road King's 28-30/VNKRLE'27等债券价格上涨约1个基点。
- FTLNHD、FUTLAN、LNGFOR等债券价格上涨0.3-0.5个基点,Northwind Development (NWDEVL) 价格变动从-0.7至+0.3个基点。
- Adani集团在美国暂停FCPA调查180天后,价格变动从-0.3至+1.4个基点。
公司信用分析
- MGMCHI:2024财年收入增长27%至314亿港元,调整后EBITDA增长25%至91亿港元,GGR市场份额提升至15.8%。尽管业绩稳健,但更推荐MPEL、STCITYs/STDCTY及澳门娱乐业SJM以获取更优估值。
- 西部水泥(WESCHI):穆迪将其评级从B2下调至B3,惠誉撤销B评级,因信息不足,WESCHI股价下跌0.1点。
宏观经济与发行动态
- 标普500指数下跌0.27%,道琼斯指数下跌0.50%,纳斯达克指数微涨0.03%,美国1月CPI同比上涨3.0%。
- 美国国债收益率上升,2年期、5年期、10年期、30年期收益率分别为4.36%、4.48%、4.62%、4.83%。
- 中国境内信用债发行74只,募集资金640亿元,本月至今累计发行198只,同比降58.4%。
- Vedanta Resources接受VEDLN9.25和VEDLN 13.875的投标,或剥离赞比亚KCM部分股权。
- 格林镇中国强制发行3NC2美元债支持要约收购,内部溢价率8.85%。
- 罗根集团获得76.4%离岸债务支持进行重组。
重要披露
- 作者认证与重要披露见报告末尾,包括作者利益冲突声明及免责条款。