市场回顾
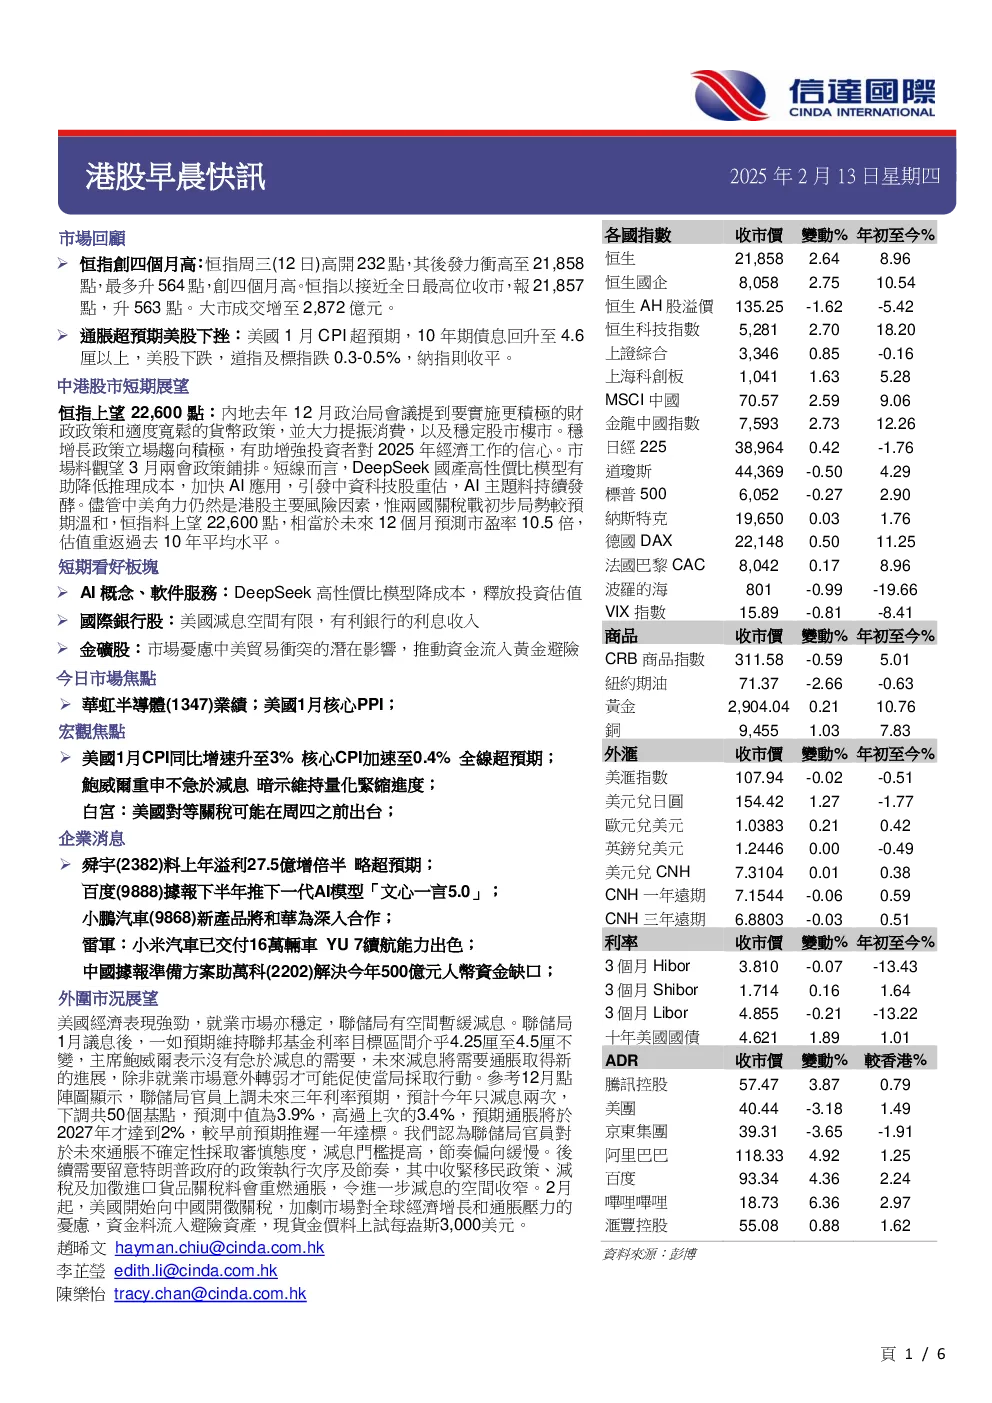
- 恒生指数周三高开高走,创四个月新高,收报21,857点,升563点,成交额增至2,872亿港元。
- 美国通胀超预期,美股下跌,道指及标指跌0.3-0.5%,纳指收平。
中港股市短期展望
- 恒指料上望22,600点,主要受内地积极财政和货币政策、提振消费政策支持。
- 市场关注3月两会政策铺排,AI主题料持续发酵,中资科技股重估。
- 中美角力仍是主要风险因素,但关税战初步局势较温和。
短期看好板块
- AI概念、软件服务:DeepSeek高性价比模型降成本,释放投资估值。
- 国际银行股:美国减息空间有限,有利银行利息收入。
- 金矿股:市场忧虑中美贸易冲突,推动资金流入黄金避险。
今日市场焦点
- 华虹半导体业绩;美国1月核心PPI。
- 宏观焦点:美国1月CPI同比增速升至3%,核心CPI加速至0.4%,鲍威尔重申不急于减息,暗示维持量化紧缩进度。
- 企業消息:舜宇料上年溢利27.5亿增倍半,百度据报下半年推下一代AI模型「文心一言5.0」,小鹏汽车新產品将和华为深入合作,雷军:小米汽车已交付16万辆车 YU 7续航能力出色。
外围市況展望
- 美国经济表现强劲,就业市场稳定,美联储有空間暫緩減息。
- 美联储1月议息後维持联邦基金利率目标区间介乎4.25厘至4.5厘不變,鲍威尔表示沒有急於減息的需要。
- 美国开始向中國開徵關稅,加劇市場對全球經濟增長和通脹壓力的憂慮,資金料流入避險資產,現貨金價料上試每盎斯3,000美元。
本周各地重要經濟數據事項
- 中国外汇储备(億美元) 1月 32,090.00
- 香港外汇储备(億美元) 1月 4,215.00
- 美国非農業就業人口變動(萬個) 1月 14.30
- 中国PPI(按年) 1月 -2.30%
- 中国CPI(按年) 1月 0.50%
評級說明
- 股票投資評級:買入、中性/持有、沽售
- 行業投資評級:買入、中性/持有、沽售