国内市场综述
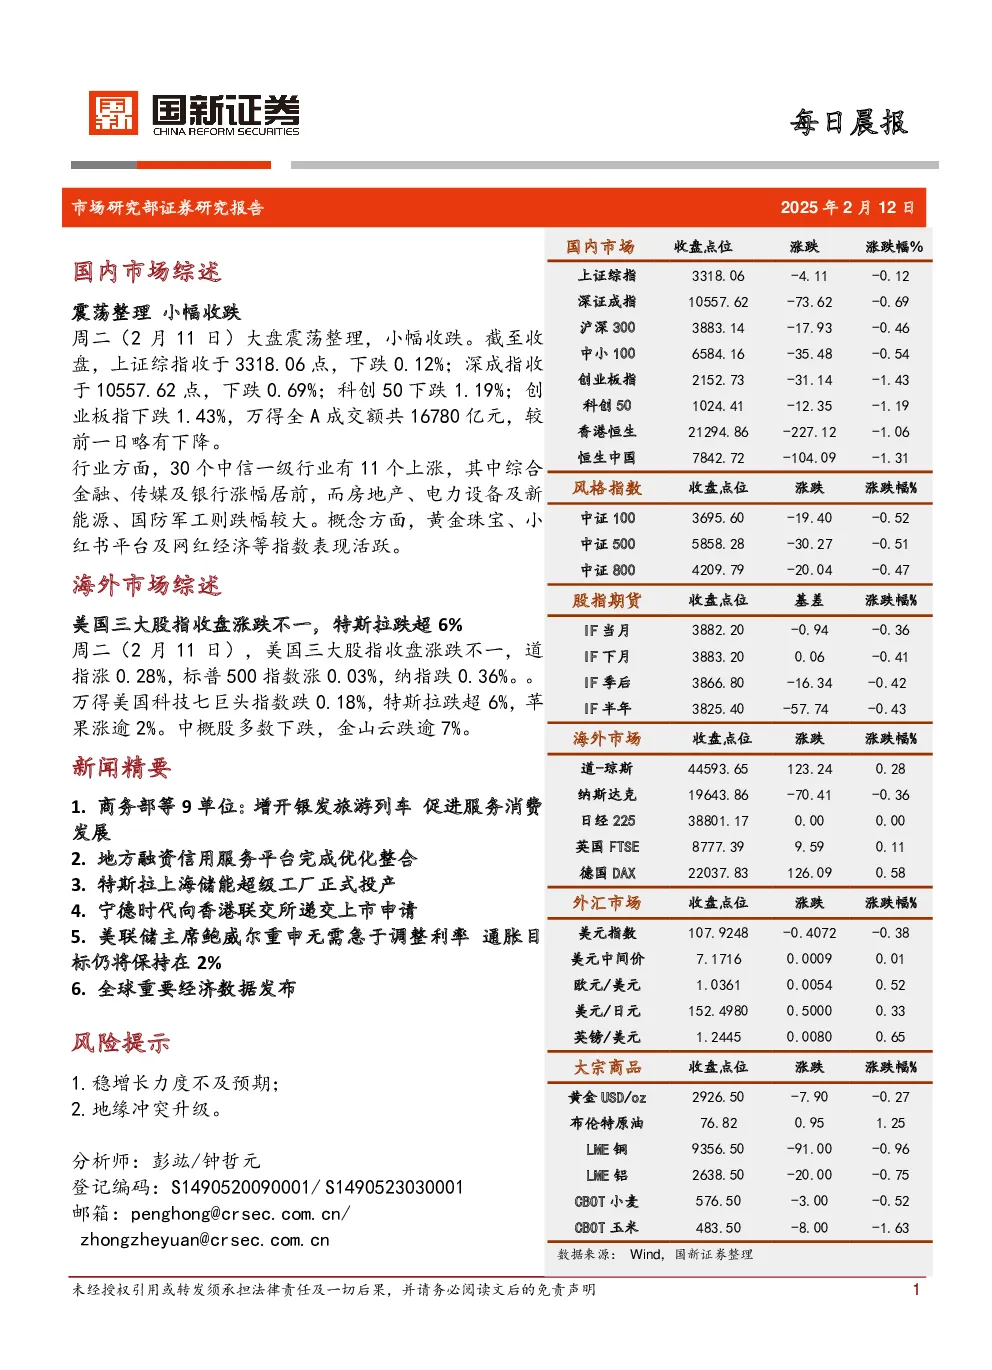
周二(2月11日)大盘震荡整理,小幅收跌。上证综指收于3318.06点,下跌0.12%;深成指收于10557.62点,下跌0.69%;科创50下跌1.19%;创业板指下跌1.43%。万得全A成交额16780亿元,较前一日略有下降。行业方面,11个中信一级行业上涨,综合金融、传媒及银行涨幅居前,房地产、电力设备及新能源、国防军工跌幅较大。概念方面,黄金珠宝、小红书平台及网红经济等指数表现活跃。
驱动因素
美联储主席鲍威尔发表半年度货币政策证词,重申无需急于调整利率。长期通胀预期稳固,通胀率接近2%目标但略高,失业率低位稳定。鲍威尔表示,如果经济持续强劲且通胀未向2%靠拢,政策将维持谨慎;若劳动力市场走弱或通胀降幅超预期,政策可适度放松。当日A股市场1834只个股上涨,3418只下跌,133只持平;223只个股涨超5%,65只个股跌超5%;84只个股涨停,2只个股跌停。市场连续上涨后震荡整理,关注金融数据相机而动。
新闻精要
- 商务部等9单位增开银发旅游列车:提出到2027年构建覆盖全国的银发旅游列车产品体系,开行数量和旅客运输量实现较大幅度增长。措施包括完善运行保障机制、提升适老化设施、丰富列车适老化服务等。
- 地方融资信用服务平台完成优化整合:31个省(区、市)和新疆生产建设兵团已全部完成平台整合,保留一个省级平台,纳入全国一体化平台网络管理。截至2024年末,银行机构通过平台累计发放贷款35.1万亿元,其中信用贷款8.7万亿元。
- 特斯拉上海储能超级工厂正式投产:首台超大型商用电化学储能系统Megapack成功下线,标志着特斯拉在华业务进入新阶段,本季度开始产能爬坡。
- 宁德时代向香港联交所递交上市申请:旨在筹集资金用于海外产能扩张、国际业务拓展及境外营运资金补充,预计筹集资金至少50亿美元。
- 美联储主席鲍威尔重申无需急于调整利率:通胀目标仍将保持在2%,若经济持续强劲且通胀未达标,政策将维持谨慎;若劳动力市场走弱或通胀降幅超预期,政策可适度放松。
- 全球重要经济数据发布:
- 中国中小企业发展指数1月为89.0,上升0.1点。
- 2024年我国社会物流总额360.6万亿元,同比增长5.8%。
- 乘联分会:1月全国乘用车市场零售179.4万辆,同比下降12.1%;新能源乘用车批发销量88.9万辆,同比增长27.1%。
- 电影《哪吒之魔童闹海》票房(含预售)突破90亿元。
- 美国1月NFIB小型企业信心指数102.8,预期104.7。
- 法国2024年第四季度ILO失业率7.3%,预期7.5。
风险提示
- 稳增长力度不及预期。
- 地缘冲突升级。
投资评级定义
- 强烈推荐:未来6个月股价相对市场基准指数升幅在15%以上。
- 看好:未来6个月行业指数优于市场指数5%以上。
- 推荐:未来6个月股价相对市场基准指数升幅在5%到15%。
- 中性:未来6个月行业指数相对市场指数持平。
- 看淡:未来6个月股价相对市场基准指数变动在-5%到5%内。
- 卖出:未来6个月股价相对市场基准指数跌幅在15%以上。