亚洲投资级市场动态
市场表现
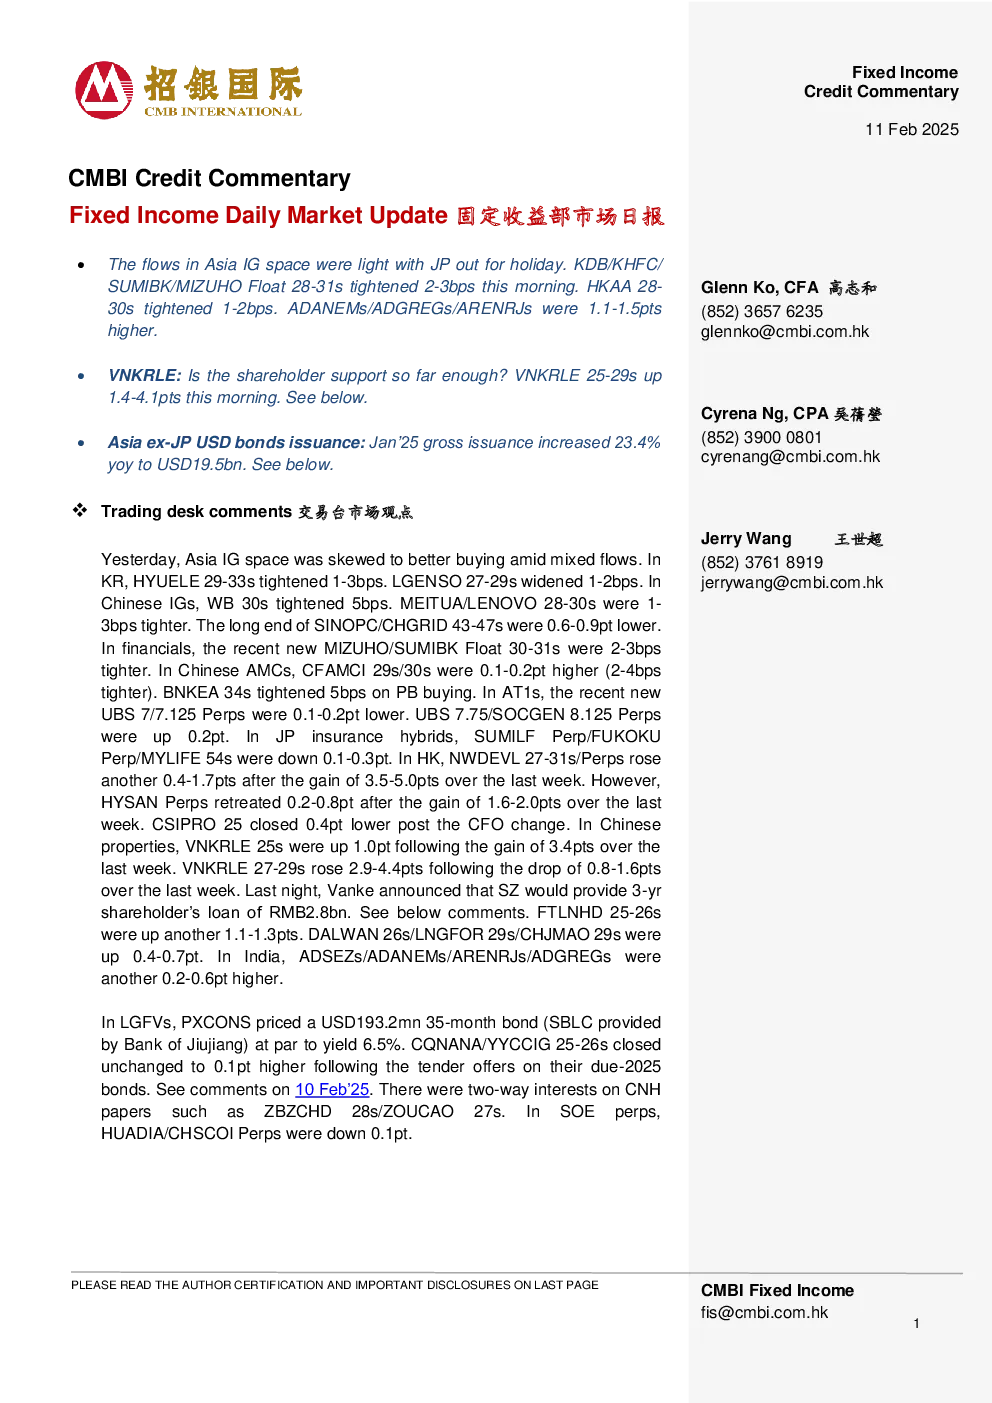
- 亚洲投资级市场整体呈混合流动状态,部分债券表现优于其他。韩国HYUELE 29-33s和LGENSO 27-29s收益率分别收窄1-3个基点和扩大1-2个基点;中国WB 30s收窄5个基点,MEITUA/LENOVO 28-30s收窄1-3个基点,中国石化/国家电网43-47s长期部分下降0.6-0.9个百分点。金融领域MIZUHO/SUMIBK浮息债30-31s收窄2-3个基点,中国资产管理公司CFAMCI 29s/30s上升0.1-0.2个百分点(收窄2-4个基点),BNKEA 34s因PB买入收窄5个基点。优先股方面,UBS 7/7.125永续债下降0.1-0.2个百分点,UBS 7.75/SOCGEN 8.125永续债上涨0.2个百分点。日本保险混合证券SUMILF/MYLIFE 54s下降0.1-0.3个百分点。香港NWDEVL 27-31s/永续债连续上涨,HYSAN永续债回撤,CSIPRO 25因CFO变更下跌0.4个百分点。中国房地产VNKRLE 25s和27-29s持续上涨,万科获深圳地铁28亿元股东贷款支持。
关键数据
- 万科2025上半年公开债券赎回义务135亿元,全年332亿元,远超股东借款28亿元及潜在资产销售200亿元。VNKRLE指数YTD上涨15.7至20.2点,反映市场对政府救助预期。
- 亚洲非JP美元债券1月发行量19.5亿美元,同比增长23.4%,主要来自韩国(48亿美元)、中国(46亿美元)和香港(42亿美元)。投资级债券占比78.2%,金融机构和运输行业分别占42.7%和21.3%。人民币美元债券发行4.6亿美元,投资级占比40.4%。
研究结论
- VNKRLE股东支持或以资产收购和谈判协调为主,而非直接资金注入。万科或需进行债务管理操作,涉及部分还款和期限延长,深圳地铁将协助协调在岸贷款再融资。市场对VNKRLE’25风险不对称,上行空间大于下行。
- 中国房地产市场更看好DALWANs、FUTLAN/FTLNHDs、LNGFORs和YLLGSP’26。宏观层面,标普指数上涨,美国长债收益率上升,钢铁生产商因关税预期上涨。
其他动态
- 中国1月境内信用债发行32亿元,同比下降88.9%。白名单房地产贷款增加至5.6万亿元。越南考虑房地产税收调控,Gemdale出售加州办公楼。
- 蒙古政府发行新债MONGOL 5.125和MONGOL 8.65。
重要披露
- 作者声明无利益冲突,近30日内未交易相关股票,未来3个营业日无计划交易。