信用市场观点
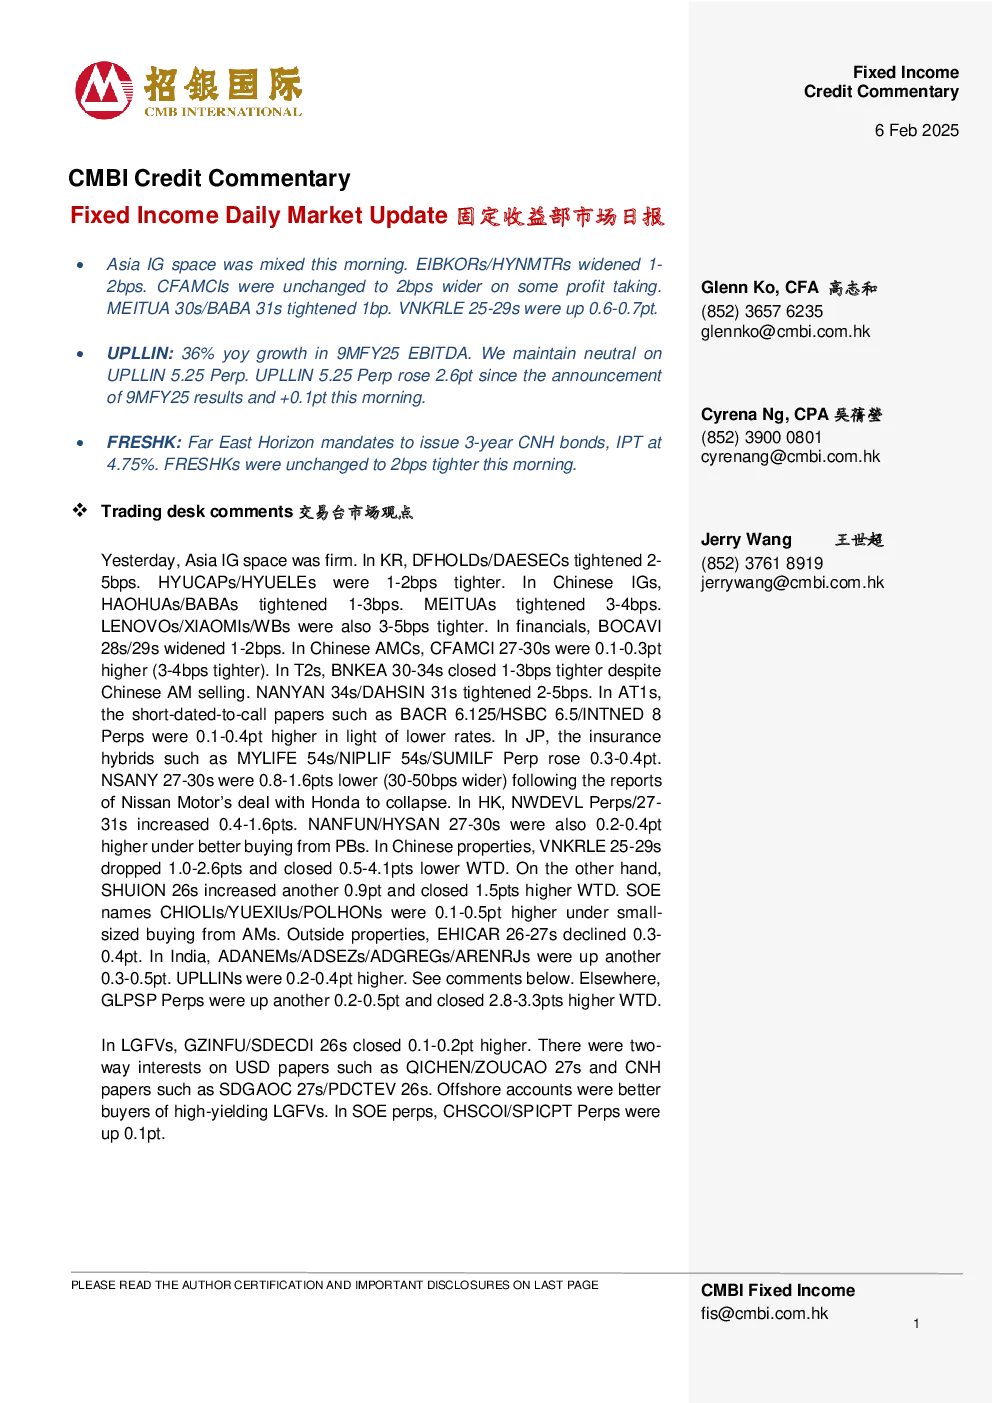
- 城投债:GZINFU/SDECDI 26s收益率上涨0.1-0.2个百分点;美元债齐坤/走潮 27s及人民币债SDGAOC 27s/PDCTEV 26s双向波动,离岸账户偏好高收益城投债。
- 国企永续债:CHSCOI/SPICPT Perps上涨0.1个百分点。
- 亚洲投资级市场:韩国DFHOLDs/DAESECs、中国HAOHUAs/BABAs、MEITUAs、LENOVOs/XIAOMIs/WBs均收紧1-5个基点;金融板块BOCAVI 28s/29s放宽1-2个基点;中国AMCs CFAMCI 27-30s上涨0.1-0.3点(相当于3-4个基点收紧);T2s中BNKEA 30-34s收紧1-3个基点,NANYAN 34s/DAHSIN 31s收紧2-5个基点;AT1s中BACR 6.125/HSBC 6.5/INTNED 8 Perps在低利率下上涨0.1-0.4点。
- 日本市场:MYLIFE 54s/NIPLIF 54s/SUMILF Perp上涨0.3-0.4点,NSANY 27-30s下跌0.8-1.6点(相当于30-50个基点放宽)。
- 香港市场:NWDEVL Perps/27-31s上涨0.4-1.6点,NANFUN/HYSAN 27-30s在银行买盘下上涨0.2-0.4点。
- 中国房地产:VNKRLE 25-29s下跌1.0-2.6点,SHUION 26s上涨0.9点,国有企业CHIOLIs/YUEXIUs/POLHONs上涨0.1-0.5点。
- 非房地产领域:EHICAR 26-27s下跌0.3-0.4点。
- 印度市场:ADANEMs/ADSEZs/ADGREGs/ARENRJs上涨0.3-0.5点,UPLLINs上涨0.2-0.4点。
- 中国资产管理公司:CFAMCI 27-30s上涨0.1-0.3点(相当于3-4个基点收紧)。
公司分析:UPLLIN
- 9MFY25业绩:息税折旧及摊销前利润同比增长36%,收入增长14%,EBITDA增长36%,利润率提升至15.7%。
- 财务状况:净债务/LTM EBITDA比率从4.6倍改善至4.2倍,现金及现金等价物小幅增至437亿印度卢比,反映负营运资本状况。
- 流动性:预计2025年3月拥有总计7.5亿美元流动性用于债务偿还,包括增发、股权出售和自由现金流。
- 收入增长:预计2025财年实现4-8%收入增长和50%EBITDA增长目标,9MFY25已实现收入目标的67-69%和EBITDA目标的59%。
- 估值与评级:UPLLIN 5.25 Perp维持中性评级,预计在5月可能被赎回,但短期内无强赎回动力。
新发行与市场动态
- 新发行:韩国电力公司发行USD3yrT+90债券,中国本月累计发行1只人民币信用债,金额1亿元。
- 市场动态:美国2025年1月非农就业人数18.3万,高于预期;美国2024年12月非农就业人数上调至17.6万;美国2025年1月服务业PMI为52.8,低于预期;美国国债收益率有所回落。
重要披露
- 作者确认在报告发布前30个交易日未交易或买卖所涵盖股票,未来3个营业日后可能交易或买卖。
- 作者声明所有观点均准确反映个人看法,薪酬与具体观点无关。
- CMBIGM可能发布其他包含不同信息和结论的出版物,可能做出与报告建议不一致的投资决策。
- 本报告仅提供给特定人员,未经CMBIGM书面同意不得复制或分发。