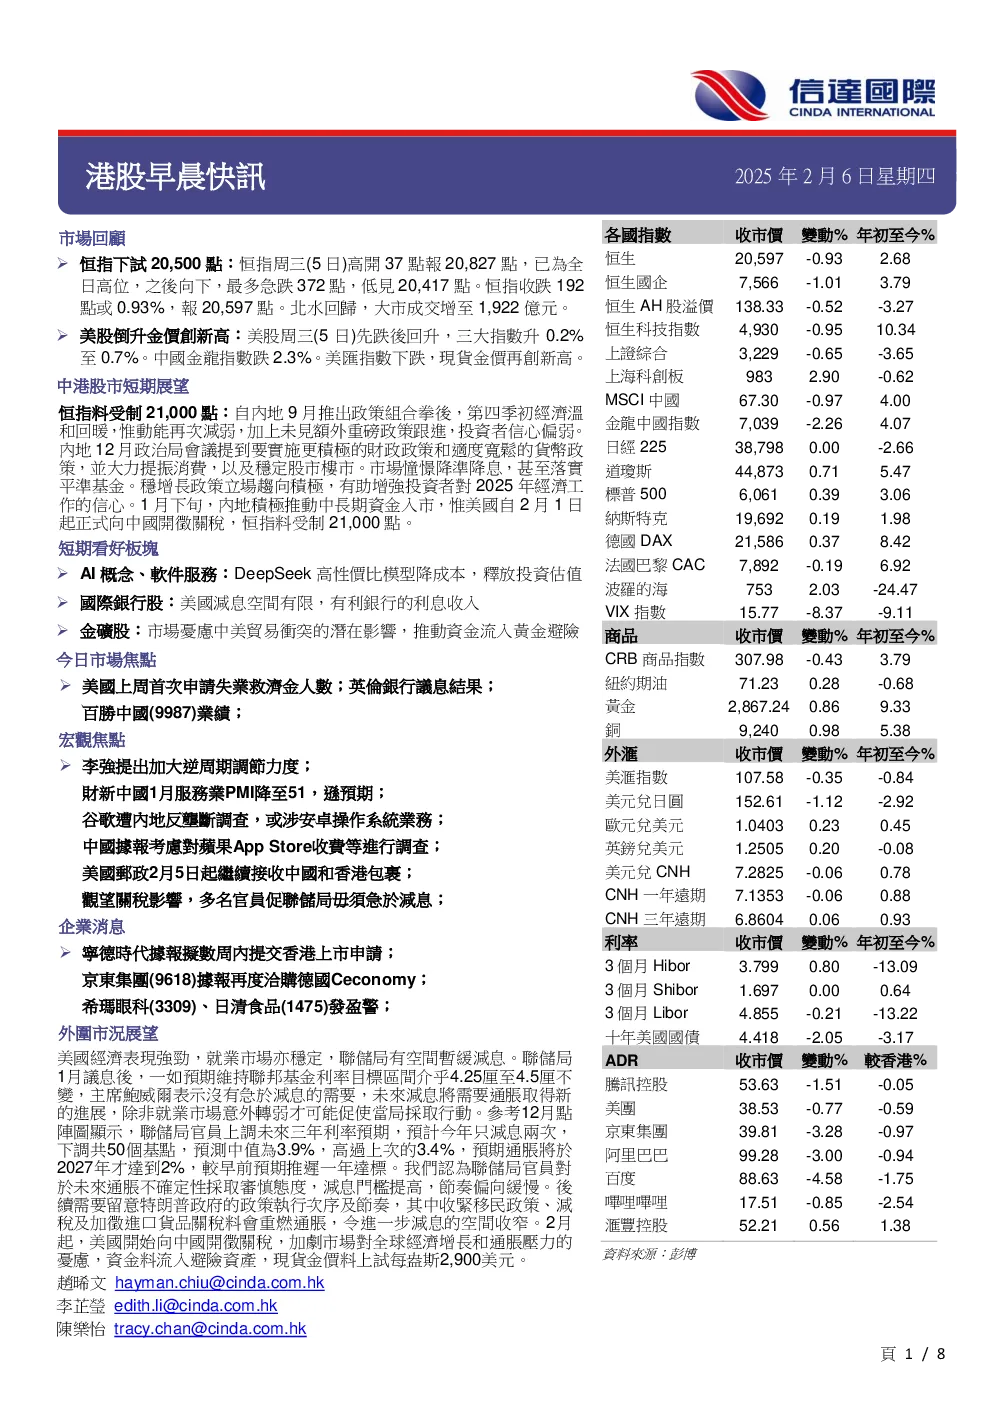
市场回顾
- 恒生指数下跌,北水回归,大市成交增加。
- 美股上涨,金价创新高。
中港股市短期展望
- 恒生指数预计受制于21,000点。
- 短期看好板块:AI概念、软件服务、国际银行股、黄金。
今日市场焦点
- 美国上周首次申领失业救济金人数、英伦银行议息结果、百胜中国业绩、宏观数据、企业消息、外围市況展望。
宏观焦点
- 财新中国1月服务业PMI降至51,逊预期。
- 李强提出加大逆周期调节力度。
- 发改委主任提出加大宏观政策逆周期调节,积极扩大有效内需。
- 人行逆回购6970亿元人民幣,利率持平。
- 财政部拟本月在香港发行125亿元人民幣国债。
- 春节期间全国网上零售额增长5.8%。
- 内地春节逾1436万人次出入境,外国人按年增近23%。
- 内地春节期间揽收快递包裹逾19億件,录两位数增长。
- 内地春节期间档新片总票房破百亿元人民幣。
- 春节假期内地全国用户日均移动互联网流量按年增10%。
- 车企新一轮价格战开打,特斯拉等三车企同日官宣“0息购车”。
- 发改委积极推动发展冰雪经济纳入“十五五”相关规划。
- 国务院完善成品油零售管理制度,规范互联网销售成品油行为。
- 中指院指整体今年春节期间市场较平稳,未来两个月市场有望出现“小阳春”。
- 上海1月新房及二手房成交分别增8.1%及12.1%。
企业消息
- 宁德时代据报拟数周内提交香港上市申请。
- 小米汽车SU7 Ultra现已驶入全国42个城市112间门店。
- 京東集團(9618)据报再度洽購德国Ceconomy。
- 联想集团与内地GPU独角兽发布DeepSeek一体机解决方案。
- 阅文集團部署DeepSeek,「作家助手」升级三大辅助创作功能。
- 智云健康接入DeepSeek提升智云大脑。
- 希瑪眼科发盈警,料去年转亏最少1.3亿元。
- 日清食品发盈警,料全年盈利下跌。
- 中国高速傳動就逾66亿元人民幣应收款未获償付进行独立调查。
- 標普指萬科企業(2202)管理层變動有助與銀行等保持關係。
- 中国建设報指目前萬科企業(2202)房地产项目建设平稳有序推進中。
外围市況展望
- 美国经济表现强劲,就业市场亦稳定,美联储有空間暫緩減息。
- 美联储1月议息后,一如预期维持联邦基金利率目标区间介乎4.25厘至4.5厘不變,主席鲍威尔表示没有急於減息的需要,未来減息將需要通脹取得新的進展,除非就業市場意外轉弱才可能促使當局採取行動。
- 参考十二月点阵图顯示,美联储官员上調未來三年利率預期,預計今年只減息兩次,下調共50個基點,預測中值為3.9%,高過上次的3.4%,預期通脹將於2027年才達到2%,較早前預期推遲一年達標。
- 后續需要留意特朗普政府的政策執行次序及節奏,其中收緊移民政策、減稅及加徵進口貨品關稅料會重燃通脹,令進一步減息的空間收窄。
- 2月起,美国開始向中國開徵關稅,加劇市場對全球經濟增長和通脹壓力的憂慮,資金料流入避險資產,現貨金價料上試每盎斯2,900美元。