核心观点与市场分析:
- 特朗普政策影响: 特朗普上台后宣布国家能源紧急状态,停止对电动车的支持并支持燃油车,加征关税及对俄罗斯的制裁或将有所改变,计划大规模干预石油市场并呼吁OPEC降低石油成本。气温回升减弱寒潮对原油的利多效应。
- 市场行情: 春节期间,受美联储议息会议、特朗普关税、OPEC+会议及地缘政治影响,国际原油价格震荡反复,小幅收跌。ICE布伦特原油投机净多持仓升至2022年以来高位,预计下跌空间有限,需警惕OPEC+增产及伊朗、俄罗斯受制裁影响。
期现行情数据:
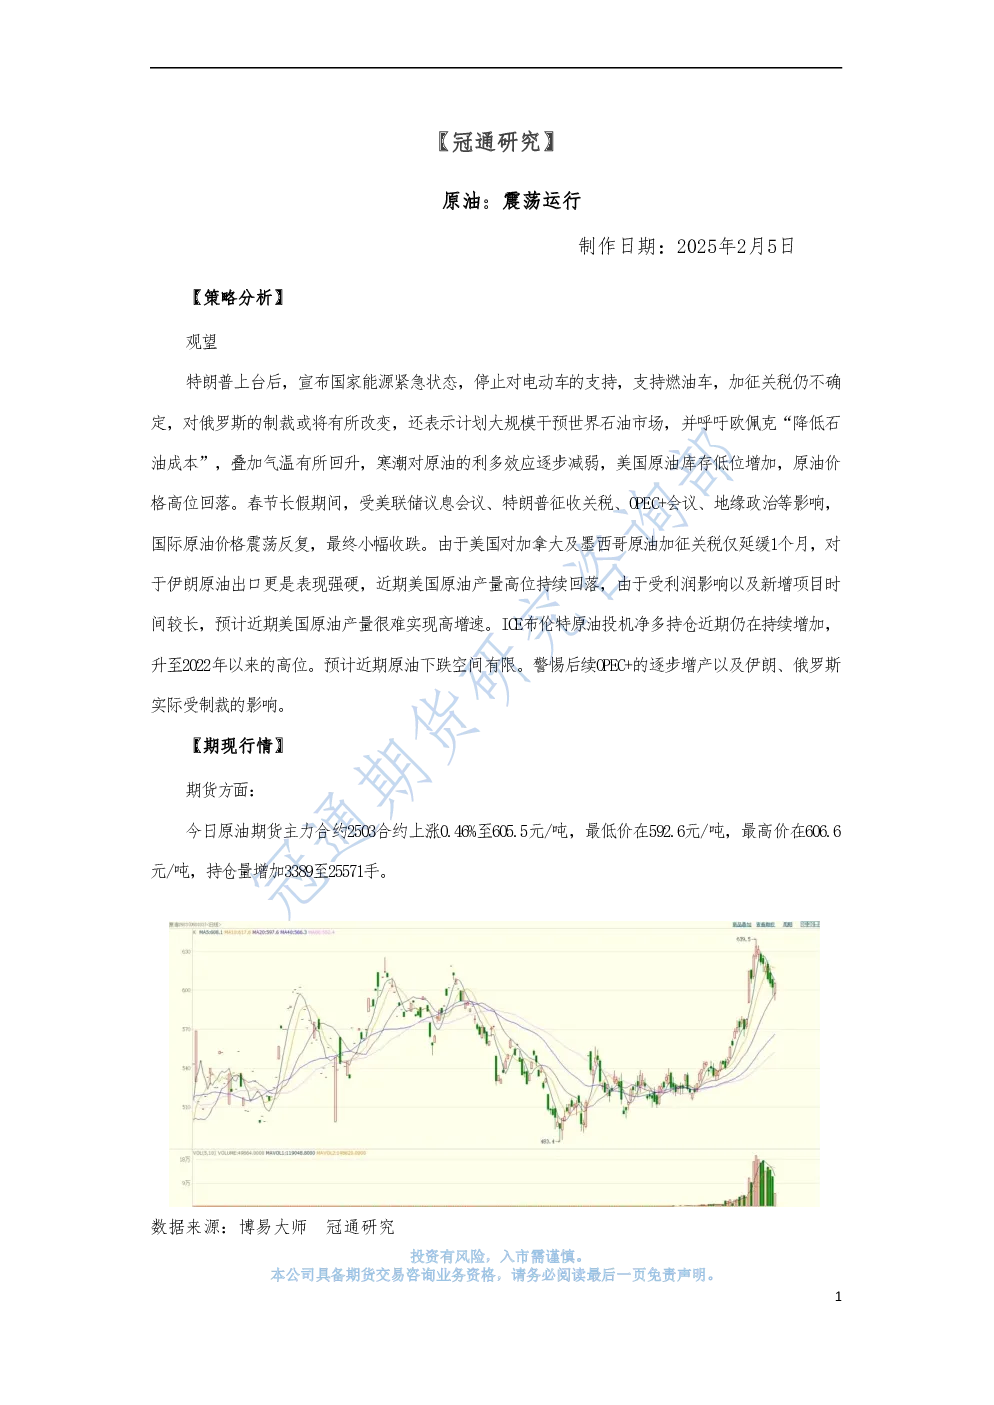
- 期货主力合约: 2503合约上涨0.46%至605.5元/吨,最低592.6元/吨,最高606.6元/吨,持仓量增加3389至25571手。
基本面跟踪:
- 需求预期: OPEC将2024年全球原油需求增速预期下调至150万桶/日,IEA上调至94万桶/日,EIA上调至132万桶/日。2025年需求增速预期分化,IEA下调至105万桶/日,EIA维持145万桶/日。
- 库存数据: 美国EIA数据显示,截至1月24日当周原油库存增加346.3万桶(预期增加319.4万桶),汽油库存增加295.7万桶(预期增加134.8万桶),精炼油库存减少499.4万桶(预期减少232.4万桶),库欣原油库存增加32.6万桶。
- 供给情况: OPEC11月产量上调至2671.5万桶/日,12月产量环比增加2.6万桶/日。美国原油产量环比减少23.7桶/日至1324.0万桶/日,持续回落。美国原油产品四周平均供应量增加至2028.7万桶/日,汽油和柴油需求均环比增加。
研究结论:
- 原油价格短期震荡运行,下跌空间有限,需关注OPEC+增产及地缘政治风险。美国原油产量高位回落,精炼油库存超预期下降,需求端表现积极,整体供需格局仍需持续跟踪。