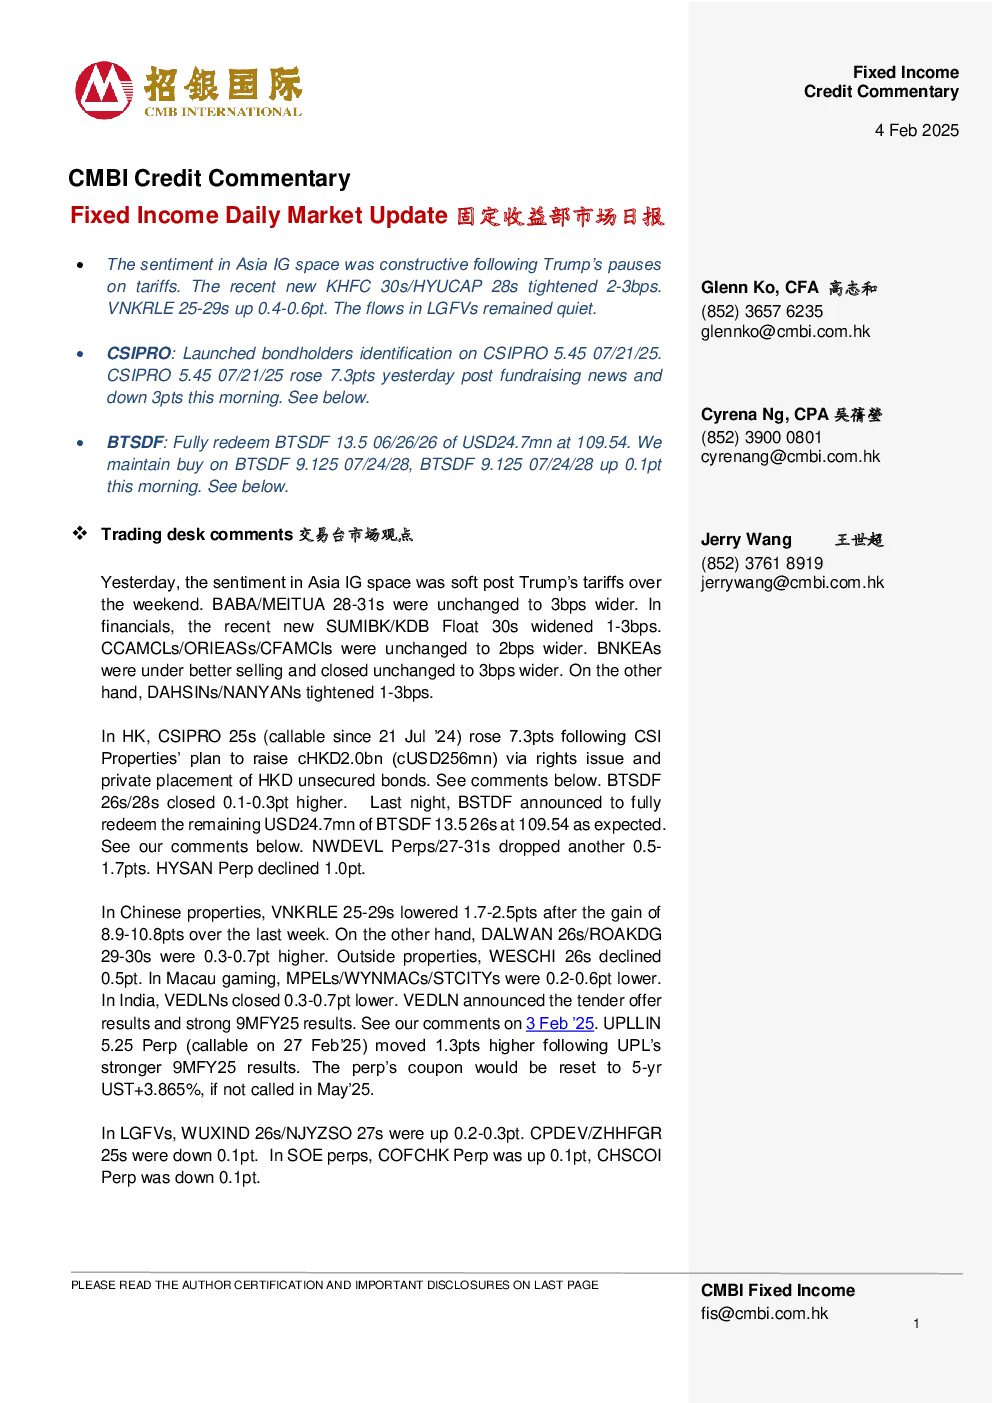
市场动态与信用评论
中国房地产市场
- VNKRLE 25-29期在过去一周上涨8.9-10.8个百分点后,本周下降了1.7-2.5个百分点。
- DALWAN 26期和ROAKDG 29-30期分别上升了0.3-0.7个百分点。
- 外部房地产市场WESCHI 26期下降了0.5个百分点。
- 澳门博彩市场MPELs/WYNMACs/STCITYs下降了0.2-0.6个百分点。
- 印度市场VEDLNs下跌了0.3-0.7个百分点。
特定债券表现
- VEDLN宣布了其tender offer结果和强劲的2025年第三季度业绩。
- UPLLIN 5.25 Perp(可赎回日期为2025年2月27日)随UPL公司2025财年第三季度业绩更强劲而上涨1.3个基点。
- CSIPRO 25s(可自2024年7月21日起赎回)上涨7.3个百分点,因CSI Properties计划通过配股和私有配售HKD无担保债券筹集约20亿港元。
- BTSDF 26s/28s收盘上涨0.1至0.3个百分点,BTSDF 13.5 26s提前全额赎回,兑付价格为109.54。
- NWDEVL永续债/27-31s下跌0.5至1.7个百分点,HYSAN永续债下跌1.0个百分点。
亚洲IG市场表现
- 特朗普周末宣布加征关税后,亚洲IG市场情绪较为低迷。
- BABA/MEITUA的28-31年期债券保持不变至宽幅增加3个基点。
- 金融板块中,新SUMIBK/KDB 30年期债券宽幅增加1-3个基点,CCAMCLs/ORIEASs/CFAMCIs保持不变至宽幅增加2个基点。
- BNKEA表现较好,卖压减轻,收盘时保持不变至宽幅增加3个基点,DAHSINs/NANYANs窄幅收窄1-3个基点。
- LGFV中WUXIND 26s / NJYZSO 27s上升了0.2-0.3 pt,CPDEV / ZHHFGR 25s下降了0.1 pt。
- SOE罪犯中COFCHK罪犯上升了0.1 pt,CHSCOI罪犯下降了0.1 pt。
亚洲高收益市场
- 特朗普暂停加征关税后,KHFC 30s/HYUCAP 28s近期收窄2-3个基点。
- VNKRLE 25-29s上涨0.4-0.6个百分点。
- LGFVs的资金流入保持平静。
CSIPRO融资计划
- CSI Properties计划通过配股和私有配售HKD无担保债券筹集约20亿港元,用于偿还债务和营运资本需求。
- 计划用于债务偿还的8亿港元约占CSIPRO 5.45 07/21/25美元债券未偿金额的35%。
- 提议的融资需获得股东大会批准,并获得证监会豁免。
BTSDF赎回
- BTSDF 13.5 06/26/26,2470万美元,报109.54美元,全额赎回。
- BTSDF 9.125 07/24/28维持买入评级,因其获得了多样化的融资渠道并延长了到期期限。
离岸亚洲新发行
- 没有离岸亚洲新发行的股票定价。
- 韩国电力公司USD3yr/5yr发行评级(M/S/F)。
重要披露
- 作者确认在本研究报告发布之日前30个历日内,未交易或买卖本研究报告涵盖的股票,且不是本报告涵盖的任何香港上市公司董事。
- 所有观点准确反映了作者个人对相关证券或发行人的看法,且作者在此报告中表达的具体观点并未、目前并未、将来也不会直接或间接影响其部分薪酬。
新闻与市场色彩
- 阿里巴巴开始在其云平台上提供 DeepSeek AI 模型。
- 格林科能源的子公司通过发行13%的三年期非转换公司债券(NCDs),筹集了100亿印度卢比。
- 中远海运提出的债务重组计划获得英国法院批准。
- 绿城中国发布盈利预警,预计FY24净利润同比下降不到50%。
- 标普将Vedanta Resources的信用评级上调一档至B+。
- 软银和OpenAI宣布建立合作伙伴关系,以开发和销售高级企业AI。