市场概览
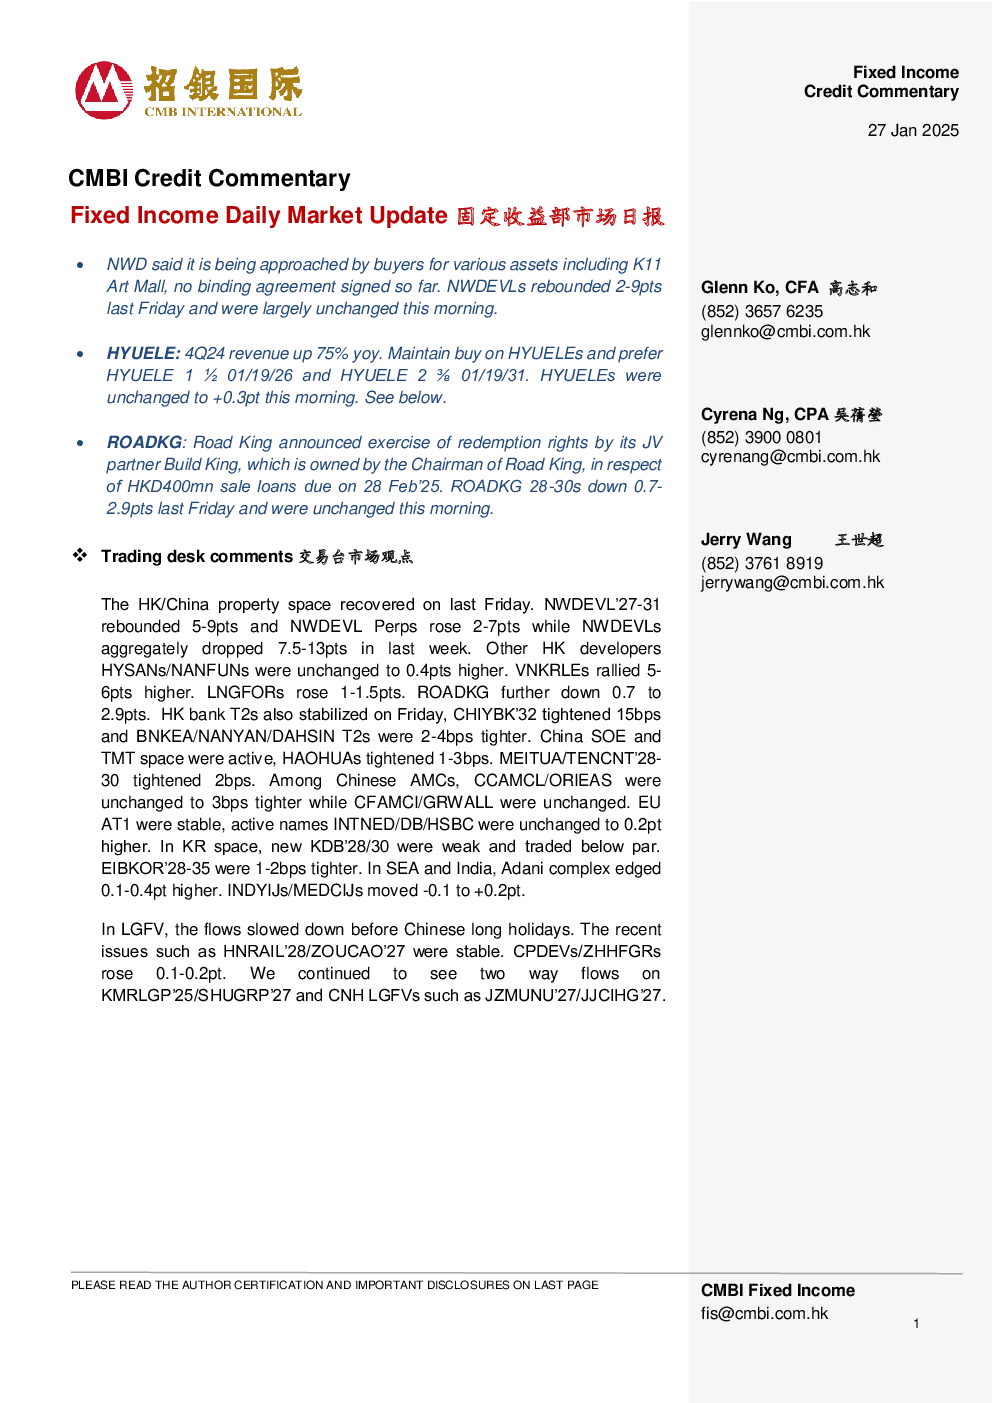
- 香港房地产市场回暖,NWDEVL'27-31反弹5-9点,NWDEVLPerps上涨2-7点,NWDEVLs总体下跌7.5-13点。其他香港开发商HYSANs/NANFUNs持平至上涨0.4点。VNKRLEs上涨5-6点,LNGFORs上涨1-1.5点,ROADKG进一步下跌0.7点至2.9点。香港银行T2s稳定,CHIYBK'32收紧15个基点,BNKEA/NANYAN/DAHSIN T2s收紧2-4个基点。中国国企和TMT领域活跃,HAOHUAs收紧1-3个基点,MEITUA/TENCNT'28-30收紧2个基点。资产管理公司中,CCAMCL/ORIEAS持平至收紧3个基点,CFAMCI/GRWALL持平。欧盟AT1稳定,INTNED/DB/HSBC持平至上涨0.2点。韩国市场新KDB'28/30表现较弱,交易价格低于面值,EIBKOR'28-35收紧1-2个基点。东南亚和印度市场,Adani complex上涨0.1-0.4点,INDYIJs/MEDCIJs变动-0.1至+0.2点。LGFV市场中,春节期间资金流动减缓,HNRAIL'28/ZOUCAO'27保持稳定,CPDEVs/ZHHFGRs上涨了0.1-0.2点,KMRLGP'25/SHUGRP'27和CNH LGFVs如JZMUNU'27/JJCIHG'27出现双向资金流动。
- 路王宣布其合资企业行使赎回权,涉及2025年2月28日到期的4亿港元销售贷款,ROADKG上周五大跌0.7-2.9个点,今天早上保持不变。
- 新世界中国地产寻求将3月25日到期的38亿港元贷款延期3个月。
- 现代地产业务计划重组2025年至2027年到期的债券,方案已于2025年1月24日生效。
- 阿达尼绿色能源正在与国内贷款机构进行高级别讨论,以重新融资到期的10亿美元建设融资设施。
宏观经济
- 标普500指数(-0.29%),道琼斯指数(-0.32%),纳斯达克指数(-0.50%)上周五表现疲软。美国1月25日Markit服务业PMI为52.8,低于预期的56.4。中国1月25日官方制造业/服务业PMI分别为49.1和50.2,较12月有所下降。
- 美国国债收益率回落,2年、5年、10年和30年期收益率分别为4.27%、4.43%、4.63%和4.85%。
- 美国现金余额进一步增加30%,净债务较9月减少22%,降至8.5万亿韩元。
公司分析
- SK Hynix 2024年第四季度收入同比增长75%。维持对HYUELEs的买入评级,偏爱HYUELE:HYUELE 1 ½ 01/19/26 和 HYUELE 2 ⅜ 01/19/31。HYUELEs维持不变,至 +0.3pt。
- SK Hynix 2024年第四季度营收和运营利润创纪录增长,主要得益于HBM和eSSD销售增长。DRAM平均售价环比上涨10%,位元出货量环比个位数增长。NAND位元出货量和ASP下降抵消了部分DRAM收入增长。运营利润率和EBITDA利润率与3Q24持平,净利润率增长8个百分点至41%。
- HYUELE浮动11/17/25下,价值3亿美元的下一期美元债券将于2025年11月到期,2026年1月将有总额17.5亿美元的美元债券到期。预计SK海力士能够在合理成本下重新融资这些债券,管理层将在扩张方面保持自律,资本支出继续使用现金储备和经营活动现金流资助。
市场动态
- 离岸亚洲新发行(管道)和离岸亚洲新发行(定价)今日无新债发行计划。
- 海通证券A股最后交易日为2025年2月5日,之后将进入现金选择权行权申报、清算和结算阶段。
- 境内首次行上周五共行了39只信用券,金元人民币150元,当月至今共行了1,869只信用债券,累计募集资金1,454亿元人民币,同比增长25.6%。