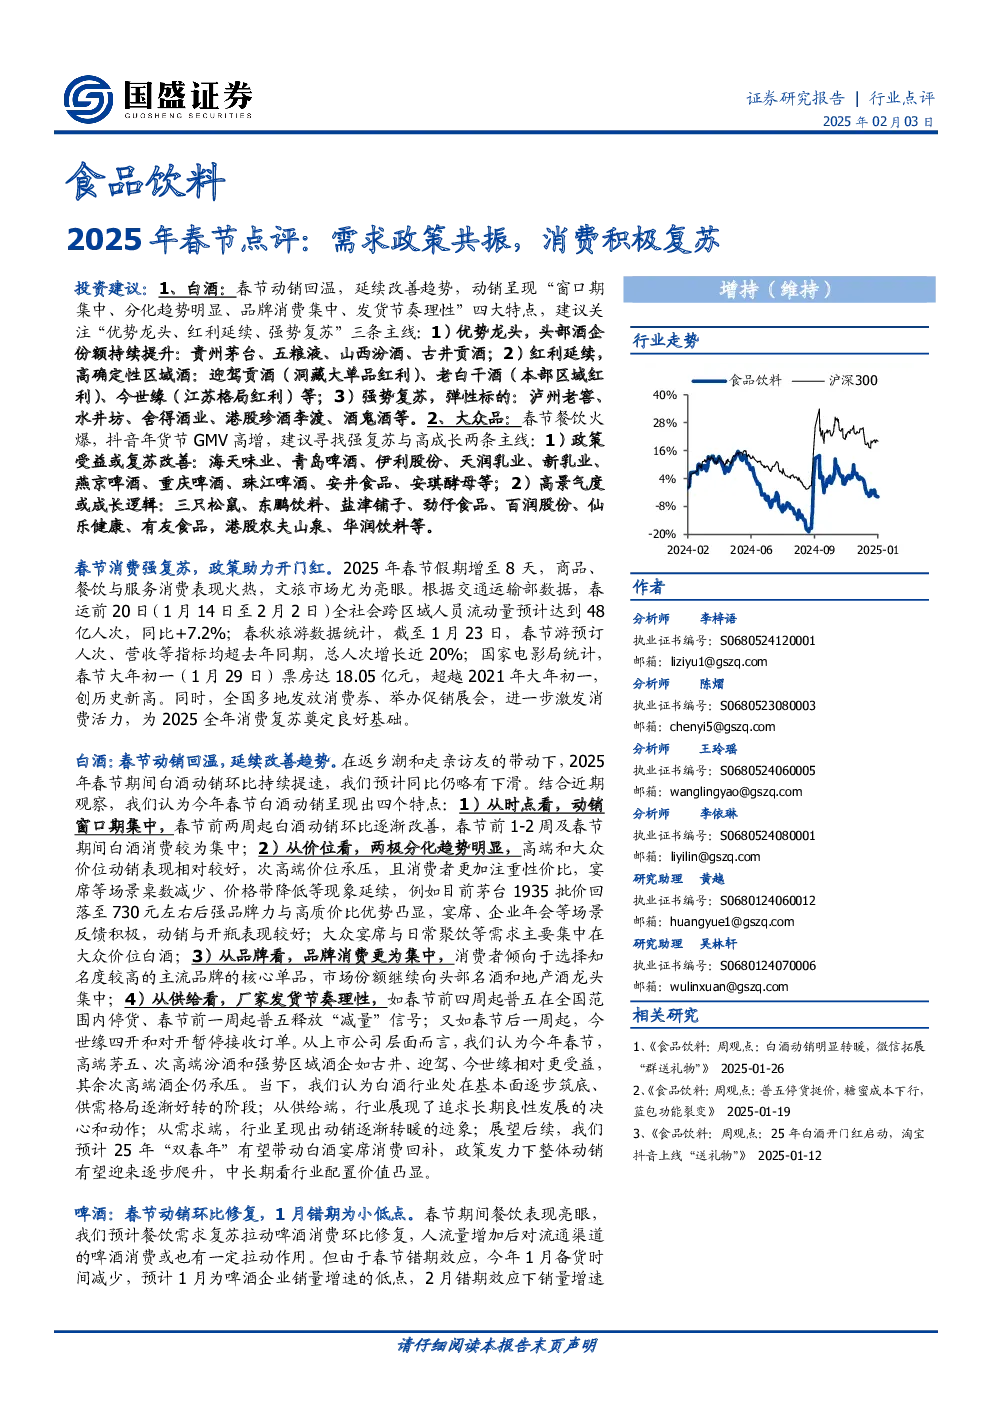
投资建议与行业分析
投资建议
-
白酒:
- 核心观点:春节动销回温,延续改善趋势,呈现“窗口期集中、分化趋势明显、品牌消费集中、发货节奏理性”四大特点。
- 三条主线:
- 优势龙头:贵州茅台、五粮液、山西汾酒、古井贡酒(头部酒企份额持续提升)。
- 红利延续:迎驾贡酒(洞藏大单品红利)、老白干酒(本部区域红利)、今世缘(江苏格局红利)(高确定性区域酒)。
- 强势复苏:泸州老窖、水井坊、舍得酒业、港股珍酒李渡、酒鬼酒(弹性标的)。
-
大众品:
- 核心观点:春节餐饮火爆,抖音年货节GMV高增,建议寻找强复苏与高成长两条主线。
- 两条主线:
- 政策受益或复苏改善:海天味业、青岛啤酒、伊利股份、天润乳业、新乳业、燕京啤酒、重庆啤酒、珠江啤酒、安井食品、安琪酵母等。
- 高景气度或成长逻辑:三只松鼠、东鹏饮料、盐津铺子、劲仔食品、百润股份、仙乐健康、有友食品,港股农夫山泉、华润饮料等。
春节消费强复苏,政策助力开门红
- 关键数据:
- 春节假期增至8天,春运前20日全社会跨区域人员流动量48亿人次(同比+7.2%)。
- 春节游预订总人次增长近20%(截至1月23日)。
- 春节大年初一票房达18.05亿元(创历史新高)。
- 政策支持:多地发放消费券、举办促销展会,激发消费活力。
白酒行业分析
- 春节动销特点:
- 时点:动销窗口期集中(春节前1-2周及春节期间)。
- 价位:两极分化明显(高端和大众价位表现较好,次高端承压)。
- 品牌:品牌消费集中(向头部名酒和地产酒龙头集中)。
- 供给:厂家发货节奏理性(如普五停货、今世缘暂停订单)。
- 行业趋势:
- 处在基本面逐步筑底、供需格局逐渐好转阶段。
- 供给端展现长期良性发展决心,需求端动销逐渐转暖。
- 预计2025年“双春年”带动宴席消费回补,政策发力下整体动销逐步爬升。
- 中长期行业配置价值凸显。
啤酒行业分析
- 春节动销:餐饮需求复苏拉动啤酒消费环比修复,但1月因错期效应为销量低点。
- 展望:市场预期仍低位,估值偏低,关注促销费政策落地及公司销量、产品结构升级战略。
- 机会:若量、价超预期修复,估值有弹性,板块将迎较好表现。
饮料行业分析
- 娃哈哈:四度登上春晚,加码大包装产品,展示健康饮品品牌形象。
- 养元饮品:六个核桃通过神曲营销出圈,精准契合送礼场景需求,促进渠道动销。
零食行业分析
- 需求稳定:春节以走亲访友为主,坚果因健康化、多品类组合、低价格带等优势成为礼赠优选。
- 渠道拓展:量贩零食店礼盒铺货带动盐津铺子、甘源食品等拓展增量礼赠。
- 关键数据:抖音年货节期间品牌坚果成交额同比+263%。
餐饮供应链&调味品
- 餐饮火爆:多地餐馆供不应求,海底捞大年初一翻台率超十轮。
- 调味品:动销加速,行业整体补货提前,开门红突出。
- 速冻:需求平淡,行业销售承压。
- 预制菜:电商平台销量爆发式增长,未来渗透率有望提升。
乳制品行业分析
- 主动控货:伊利、蒙牛控制发货节奏,保障终端合理库存,金典、特仑苏价格维持在45-50元。
- 后续影响:渠道库存水平维持良性,支撑后续日销价格竞争力度趋缓。
保健品行业分析
- 春节反馈:京东健康数据显示蛋白粉、益生菌成交额同比高速增长,渠道反馈礼盒销售积极。
- 行业趋势:2024年增速放缓,竞争激烈,价格竞争激烈。
- 展望:春节需求端环比修复,中长期仍为长青赛道,头部企业主动调整,建议关注底部修复机会。
风险提示
- 原材料成本超预期上涨。
- 消费力及消费场景复苏不及预期。
- 行业竞争加剧。