核心观点
- 公司基本面:泡泡玛特作为内地潮玩行业龙头,市占率8.5%,持续丰富IP矩阵,Molly、Labubu、Skullpanda等角色具有代表性。Labubu近期热度上升,预计推动4Q24销售增速加快。公司补货策略将推动1H25销售增长,减少转售活动。3Q24收入同比增长1.2-1.25倍,内地、港澳台及海外收入分别增长55%-60%/440%-445%,远超市场预期。出海业务进入以DTC模式为重心的快速发展阶段,管理层表示2025年海外业务占比可能超过50%。
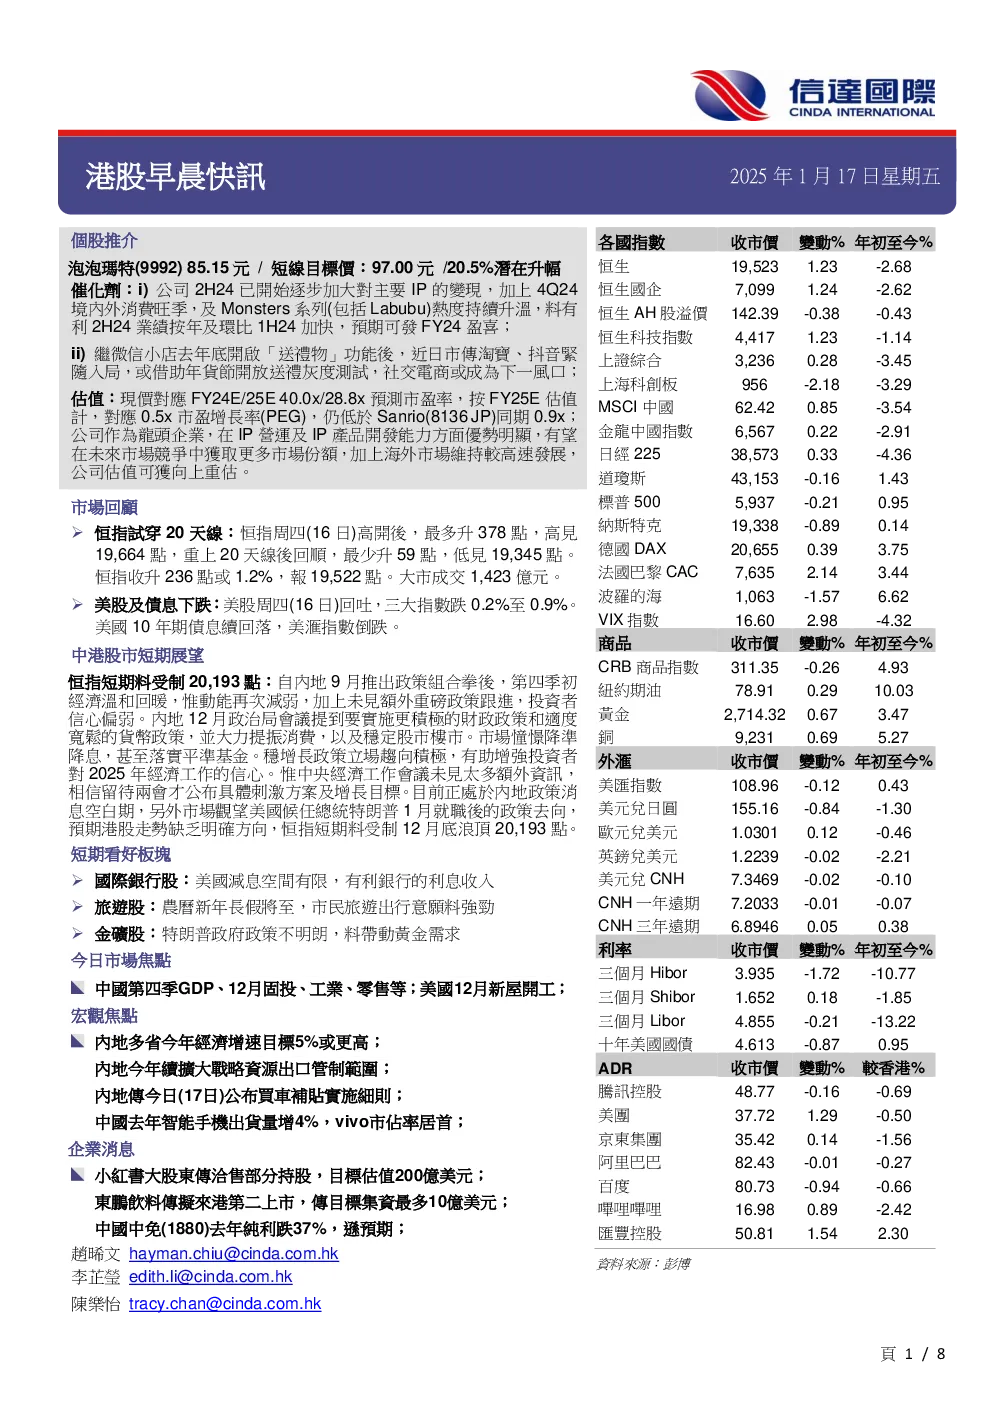
- 催化剂:公司2H24逐步加大IP变现,结合4Q24境内外消费旺季及Monsters系列热度,预计2H24业绩加快,可发FY24盈喜。社交电商或成下一风口,微信小店“送礼物”功能后,淘宝、抖音或跟进。
- 估值:市场预期公司2023-2026年收入及净利润复合增长47%/57.0%,现价对应FY24E/25E 40.0x/28.8x市盈率,按FY25E估值计,对应0.5x市盈增长率(PEG),仍低于Sanrio同期0.9x。公司作为龙头,在IP运营及产品开发方面优势明显,有望获取更多市场份额,海外市场维持高速发展,估值可获向上重估。
- 技术走势:股价回落至去年10月中至11月高位现初步支持,14日RSI由低位回升,MACD“熊差”初现收窄,若能站稳20天线及保历加通道中轴之上,利股价回升。
- 买入建议:买入价80.50元,目标价97.00元,支持位68.00元。
关键数据
- 公司3Q24收入同比增长1.2-1.25倍,内地、港澳台及海外收入分别增长55%-60%/440%-445%。
- 公司2H24已开始逐步加大对主要IP的变现。
- 市场预期公司2023-2026年收入及净利润复合增长47%/57.0%。
研究结论
泡泡玛特作为内地潮玩行业龙头,基本面良好,IP矩阵丰富,出海业务发展迅速,估值具有吸引力,短期技术面也提供买入机会,建议买入。