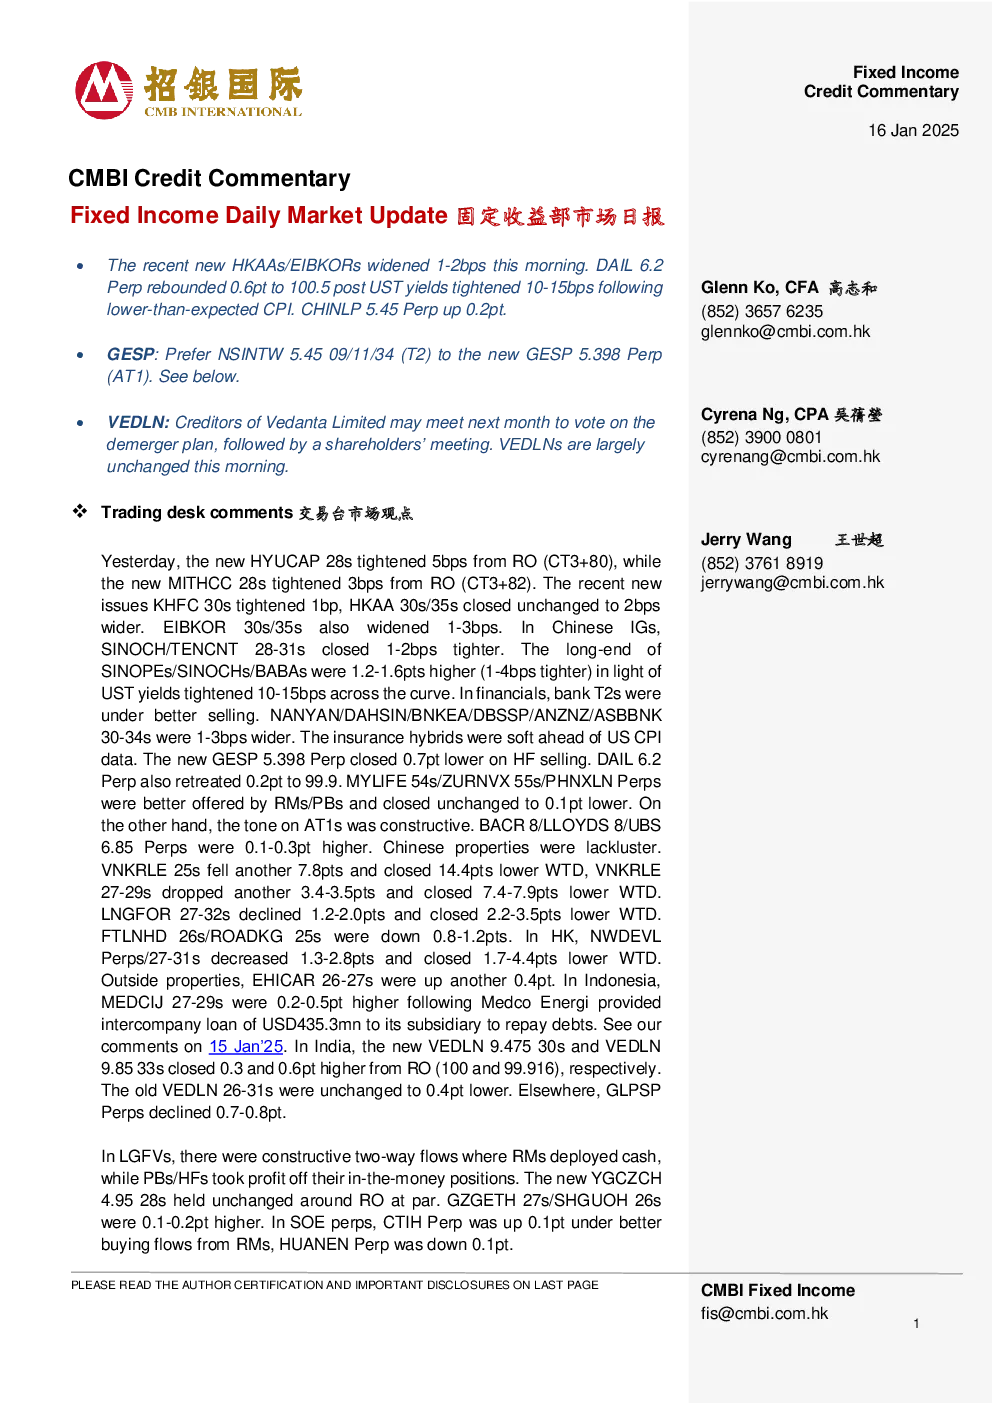
市场观点与交易台评论
- 市场流动性:LGFV中呈现双向流动,RM部署现金,PBs/HFs获利。新发行YGCZCH 4.95 28s收益率维持在RO附近,平价水平。GZGETH 27s和SHGUOH 26s价格分别上涨0.1-0.2个百分点。
- SOE债券:CTIH Perp上涨0.1个百分点,HUANEN Perp下跌0.1个百分点(买入流动性更好)。
- 新发行债券:HYUCAP 28s较RO紧缩5个基点,MITHCC 28s紧缩3个基点,KHFC 30s紧缩1个基点,HKAA 30s/35s收盘持平至更宽2个基点,EIBKOR 30s/35s扩大1-3个基点。
- 中资投资级债券:SINOCH/TENCNT 28-31s收盘紧缩1-2个基点。中资石油和天然气债券长端上涨1.2-1.6个百分点(即紧缩1-4个基点)。
- 金融板块:银行T2s卖压减轻,NANYAN/DAHSIN/BNKEA/DBSSP/ANZNZ/ASBBNK 30-34s扩大1-3个基点。保险混合债券表现疲软,新发行GESP 5.398永续债下跌0.7个点,DAIL 6.2永续债回落0.2个点至99.9。MYLIFE 54s/ZURNVX 55s/PHNXLN永续债收盘持平至更低0.1个点。AT1s气氛积极,BACR 8/LLOYDS 8/UBS 6.85永续债上涨0.1-0.3个点。
固定收益信贷评论
- 亚洲救生员次级债券表现:SINOCH 6.3 11/12/40表现最佳,VNKRLE 3.15 05/12/25表现最差。
- 评级与到期信息:提供了部分债券的评级、到期日和价格变动信息。
- GESP永续债分析:推荐NSINTW 5.45 09/11/34 (T2)而非GESP 5.398 Perp (AT1),因前者提供更高收益和优先级。维持对NSINTW 5.45 09/11/34的买入评级。GESP 5.398永续债赎回激励较低,存在资本约束转换风险。
- 市场表现:宏观数据显示市场表现强劲,美国CPI符合预期,国债收益率回落。
新闻与市场色彩
- 印尼央行降息:将基准利率下调25个基点至5.75%。
- 新发行债券:列举了离岸亚洲新问题(管道)和离岸亚洲新发行(已定价)的债券信息。
- 市场动态:报道了新世界发展出售住宅单位获利、CTF Services建议发行CB、韦丹塔有限公司债权人计划开会决定拆分、万科-霍普合资企业获得延期等新闻。
重要披露
- 风险提示:任何证券交易中都存在风险,过往业绩不代表未来表现。
- 免责声明:CMBIGM不提供个性化投资建议,建议投资者独立评估投资。
- 分析师信息:负责本研究报告内容的主要研究分析师未在FINRA注册或获得分析师资格。
- 利益冲突:CMBIGM可能存在的利益冲突会影响本报告的客观性。