核心观点
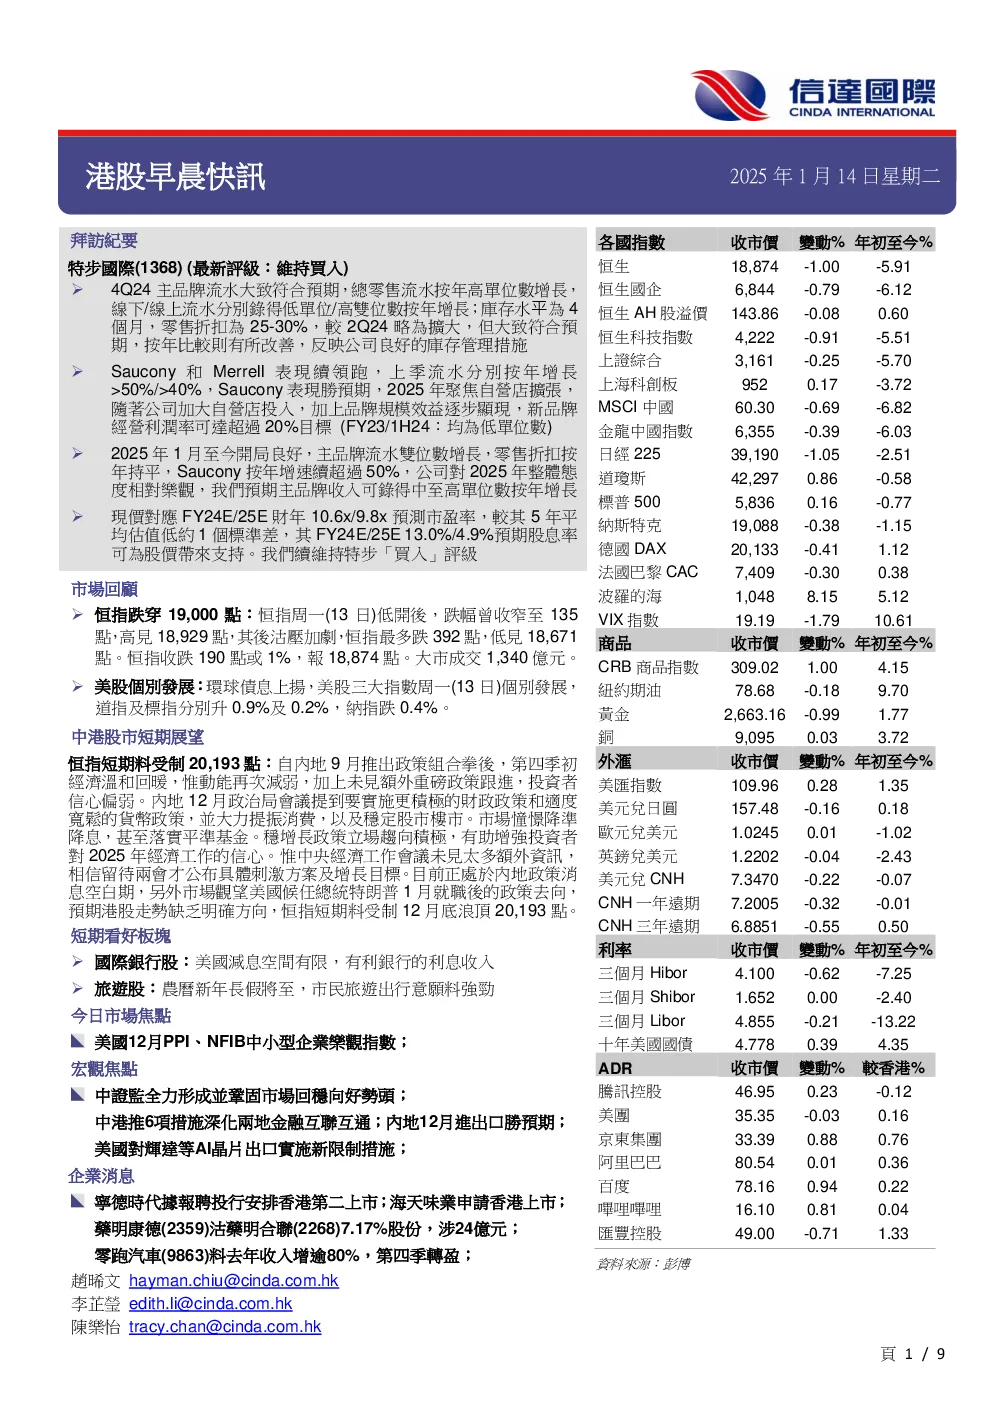
- 特步国际4Q24主品牌流水符合预期,总零售流水同比高单位数增长,线下/线上流水分别录得低单位数/高双位数同比增长。
- 库存水平为4个月,零售折扣为25-30%,较2Q24略为扩大,但大致符合预期,同比有所改善,反映公司良好的库存管理措施。
- Saucony和Merrell表現续领跑,上季流水分别同比增长>50%/>40%,Saucony表现胜预期,2025年聚焦自营店扩张,新品牌经营利润率可達超过20%目标。
- 2025年1月至今开局良好,主品牌流水双位数增长,零售折扣按年持平,Saucony按年增速续超过50%,公司对2025年整体态度相对乐观,预计主品牌收入可录得中至高单位数按年增长。
- 聚焦跑鞋及新品牌业务,高预期股息率支持股价,预计公司FY23-26E收入及净利润复合增长(CAGR)分别为4.2%/15.8%。
关键数据
- 4Q24主品牌流水同比增长中单位数。
- 4Q24Saucony流水同比增长超过50%。
- 4Q24Merrell流水同比增长超过40%。
- Saucony全年功能性跑鞋销售增速超过30%。
- 公司库存水平为4个月。
- 公司零售折扣为25-30%。
- Saucony2025年收入规模目标为15亿人民币。
研究结论
- 我们续维持特步「买入」评级。
- 公司聚焦跑鞋及新品牌业务,高预期股息率支持股价。
- 预计公司FY24E/25E财务年10.6x/9.8x预测市盈率,较其5年平均估值低约1个标准差。
- 公司FY24E/25E预期股息率可為股價帶來支持。