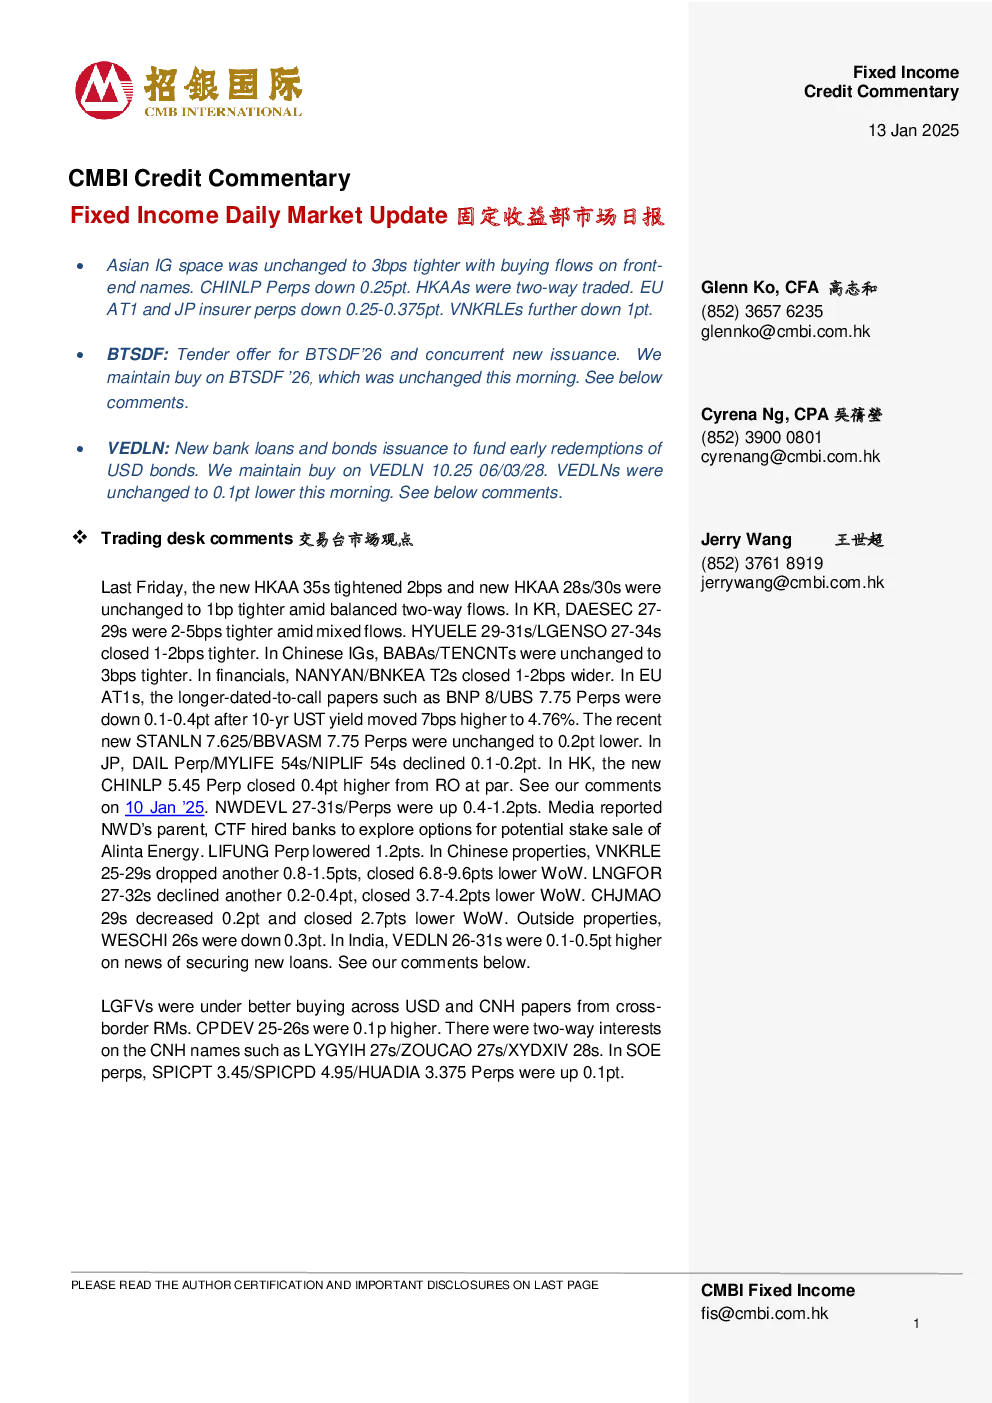
亚洲投资级市场整体稳定,部分债券收益率收窄或扩大
亚洲投资级市场整体表现稳定,部分债券收益率窄幅收窄3个基点。具体来看:
市场表现
- 中国:CHINLP永续债下跌0.25个百分点,HKAA 35s收窄2个基点,BABA和TENCNT价格保持不变或收窄3个基点,NANYAN和BNKEA T2s扩大1-2个基点。
- 韩国:DAESEC 27-29s收窄2-5个基点,HYUELE 29-31s和LGENSO 27-34s收窄1-2个基点。
- 欧洲:长期到期的AT1s如BNP 8和UBS 7.75 Perps下跌0.1-0.4点,STANLN 7.625和BBVASM 7.75 Perps下降0.2点。
- 日本:DAIL Perp、MYLIFE 54s和NIPLIF 54s下跌0.1-0.2点。
- 香港:CHINLP 5.45 Perp上涨0.4点,NWDEVL 27-31s/永续债上涨0.4-1.2个百分点,LIFUNG永续债下调1.2个百分点,VNKRLE 25-29s下跌0.8-1.5个百分点,LNGFOR 27-32s下跌0.2-0.4个百分点,CHJMAO 29s下降0.2个百分点。
- 印度:VEDLN 26-31s上涨0.1-0.5个百分点。
交易台评论
- 交易所市场:市场呈现双向平衡流动,相关债券价格变化不大。
- 跨境RM:LGFVs对美元和人民币纸债购买意愿增强,CPDEV 25-26年券上涨0.1个基点,LYGYIH 27年、ZOUCAO 27年和XYDXIV 28年双向需求,国有企业永续债如SPICPT 3.45%、SPICPD 4.95%和HUADIA 3.375%上涨0.1个基点。
分析师评论
- BTSDF '26:好孩子国际宣布要约收购BTSDF 13.5’26,并同时发行新债用于再融资。维持对BTSDF '26的买入评级,因HH公司融资渠道良好且债务到期结构改善。
- VEDLN:Vedanta Resources获得3亿美元银行贷款用于赎回美元债券,并拟发行新债再融资。维持对VEDLN 10.25 06/03/28的买入评级,因其融资能力稳健。
新闻与市场色彩
- 在岸信用债券发行情况:上周五发行126只,总额72亿元;本月累计发行789只,总额551亿元,同比增34.3%。
- 中国白名单房地产项目批准超5万亿元贷款。
- Country Garden重组提案未获关键债券持有人支持。
- Seazen Holdings 2024年合同销售额下降47%至402亿元。
- NIO公司宣布回购0.5%可转换优先票据,2027年到期。
重要披露
- 本报告不构成投资建议,投资者需独立评估投资风险。
- CMBIGM可能存在利益冲突,建议咨询专业财务顾问。