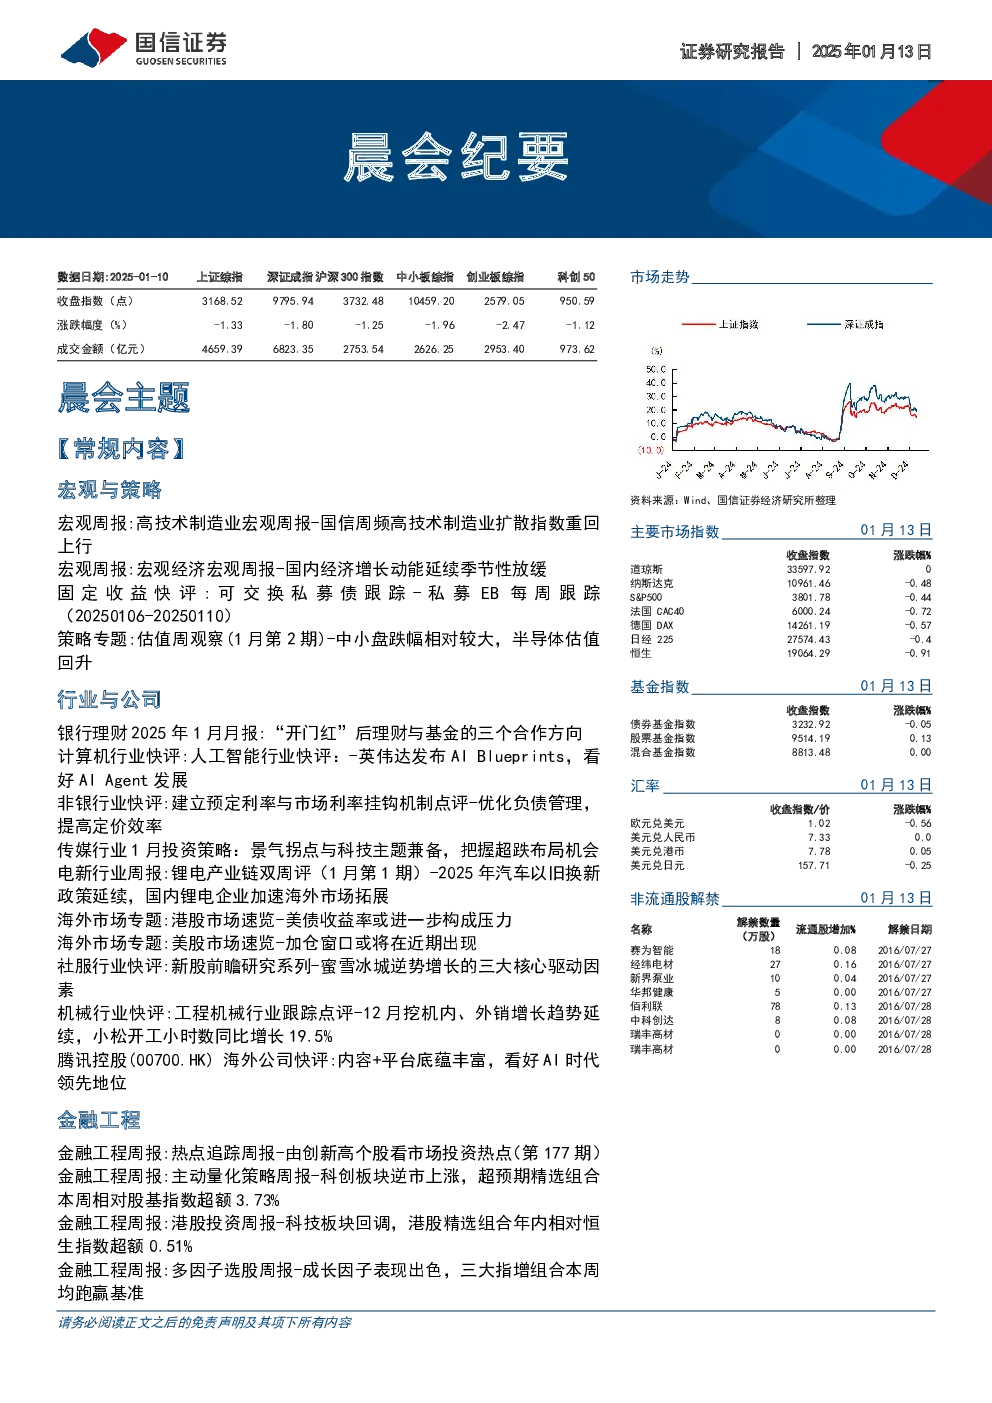
宏观与策略
- 高技术制造业:国信周频高技术制造业扩散指数重回上行,动态随机存储器价格上涨,半导体产业景气度上行。国家数据基础设施建设指引发布,预计将吸引直接投资约4000亿元,带动未来五年投资规模约2万亿元。
- 宏观经济:国内经济增长动能延续季节性放缓,消费领域景气变化不大,投资、房地产领域景气回落。预计2025年1月CPI同比或明显上升至0.9%,PPI同比回升至-2.1%。
- 可交换私募债:本周新增多个私募EB项目获交易所反馈,包括浙报传媒、内蒙古霍林河煤业集团等。
- 估值观察:全球主要国家宽基指数估值收缩,A股核心宽基整体估值小幅收缩。中小盘跌幅相对较大,半导体估值回升。下游消费中长期估值水位仍具优势,新兴产业相关方向股价分化,港股半导体上升。
行业与公司
- 银行理财:12月份存量规模稳定,机构间规模竞争趋于白热化。“开门红”后,理财公司或将加大风险资产配置,拓展指数等权益资产配置方式。银行理财与基金合作可能有三个增量空间:存款增强、流动性管理2.0、收益增厚。
- 计算机:英伟达发布AIBlueprints,看好AIAgent发展。国内AIAgent市场空间巨大,建议关注中国软件国际、联想集团。
- 非银行业:建立预定利率与市场利率挂钩机制,优化负债管理,提高定价效率。预计未来人身险行业将继续深耕产品多元化,向“低保底+高浮动”分红型产品发展。
- 传媒:景气拐点与科技主题兼备,把握超跌布局机会。12月大幅跑输市场,但版号常态化发放,全年版号数量及市场规模正增长。AI技术推动豆包大模型全面升级,端侧生态持续丰富。
- 电新行业:2025年汽车以旧换新政策延续,国内锂电企业加速海外市场拓展。建议关注低空经济、固态电池材料、消费电池、磷酸铁锂等领域。
- 海外市场:港股市场出现明显回撤,美债收益率或进一步构成压力。美股有所回撤,加仓窗口或将在近期出现。
- 社服行业:蜜雪冰城逆势增长的三大核心驱动因素:下沉、出海、新品孵化。供应链与加盟商管控为逆势增长保驾护航。
- 机械行业:12月挖机内、外销增长趋势延续,小松开工小时数同比增长19.5%。国内工程机械有望企稳回升,出口有望持续增长。
- 腾讯控股:内容+平台底蕴丰富,看好AI时代领先地位。短期情绪受到美国清单影响,但整体业绩稳健,蕴含较大发展潜力。
金融工程
- 热点追踪:市场新高趋势追踪显示银行、家电等行业指数距离250日新高较近。平稳创新高股票跟踪显示大金融、科技板块创新高股票数量最多。
- 主动量化策略:科创板块逆市上涨,超预期精选组合本周相对股基指数超额3.73%。
- 港股投资:科技板块回调,港股精选组合年内相对恒生指数超额0.51%。
- 多因子选股:成长因子表现出色,三大指增组合本周均跑赢基准。
- 金融工程日报:沪指低位震荡,红利资产弱势、创业板指反弹。
市场数据
- 商品期货:黄金、原油、白银等期货价格涨跌互现。
- 重要信息披露:11月PPI、CPI、货币供应量、贷款、贸易顺差、固定资产投资、工业增加值、社会消费品零售总额等数据公布。
- 非流通股解禁:德才股份、广百股份等公司非流通股解禁。
- Top10 A股资金流入流出:宁德时代、中国平安等股票资金流入较多,迈瑞医疗、三花智控等股票资金流出较多。
- Top10 港股资金流入流出:腾讯控股、中国移动等股票资金流入较多,阿里巴巴-W、美团-W等股票资金流出较多。
- 全球证券市场统计:道琼斯、纳斯达克、标普500等指数涨跌情况。