市场回顾
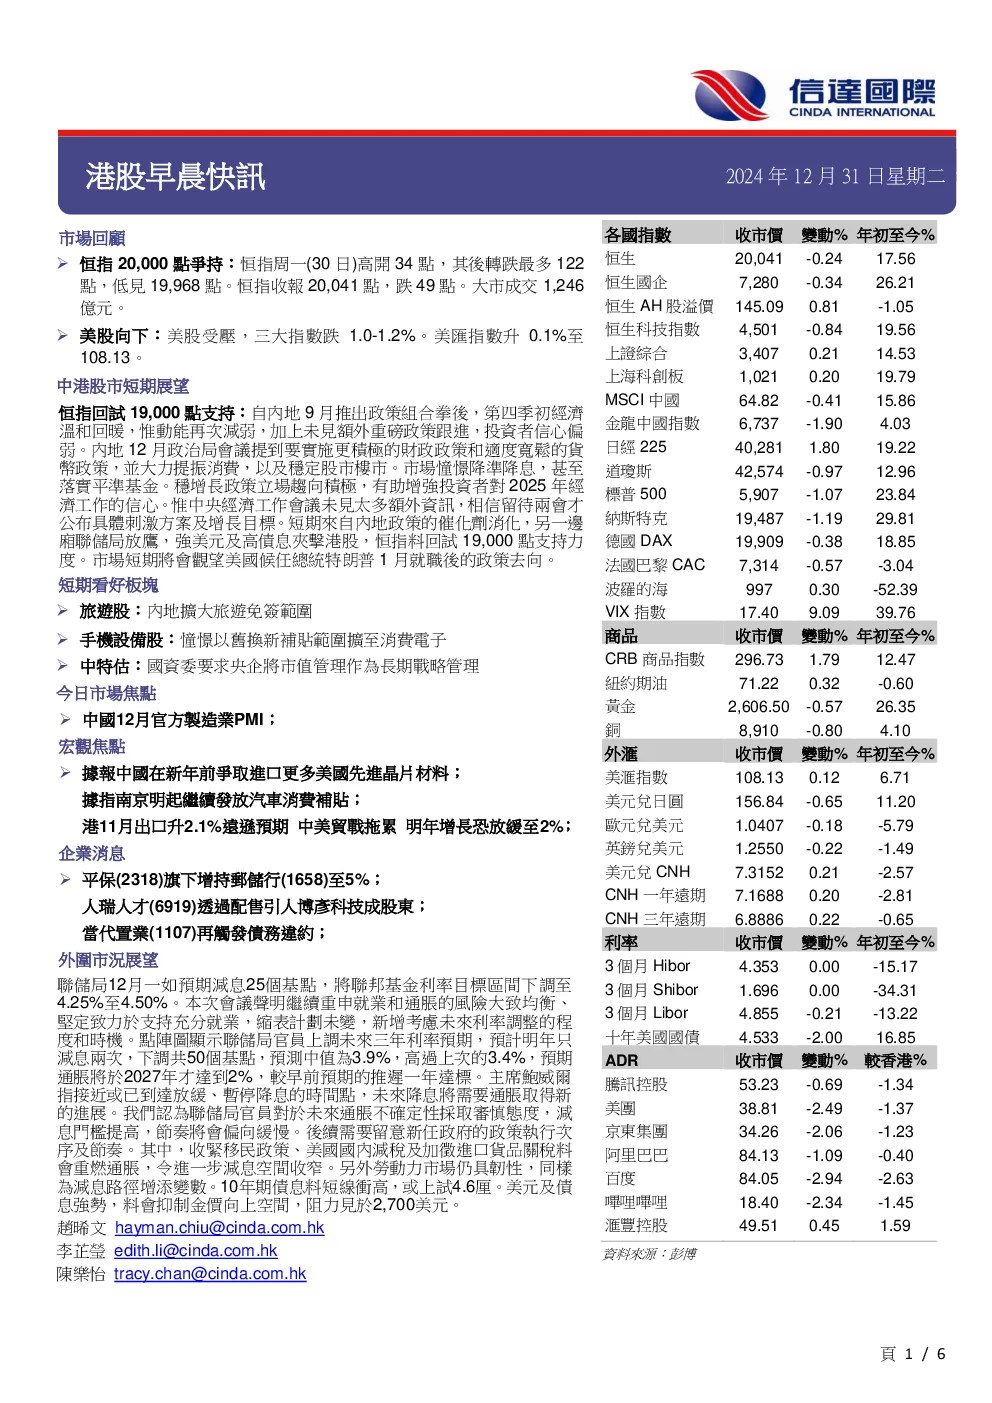
- 恒生指数在20,000点附近波动,周一(30日)下跌49点至20,041点,成交1,246亿港元。
- 美股受压,三大指数跌1.0-1.2%,美债指数升0.1%至108.13。
中港股市短期展望
- 恒生指数预计回试19,000点支持,因内地政策刺激力度不足,投资者信心偏弱。
- 内地12月政治局会议提出更积极的财政政策和适度宽松的货币政策,提振消费和稳定股市。
- 中央经济工作会议未透露太多额外信息,具体刺激方案和增长目标预计在两会公布。
- 短期内,内地政策催化效应消化,美联储放鹰及高债息压力下,恒生指数将受考验。
- 市场短期将关注美国候任总统特朗普1月就职后的政策动向。
短期看好板块
- 旅游业:内地扩大旅游免签范围。
- 手机设备股:憧憬以旧换新补贴范围扩大至消费电子。
- 中特估:国资委要求央企将市值管理作为长期战略管理。
今日市场焦点
- 中国12月官方制造业PMI。
- 宏观焦点:中国可能在新年前进口更多美国先进芯片材料;南京将发放汽车消费补贴;港11月出口升2.1%远逊预期,中美贸易战拖累明年增长恐放缓至2%。
- 企業消息:平保增持邮储行至5%;人瑞人才通过配售引人博彦科技成股东;当代置业再触发债务违约。
- 外围市况展望:美联储12月如期降息25个基点,将联邦基金利率目标区间下调至4.25%-4.50%,缩减表计划未变,预计明年只降息两次,共50个基点。
宏观焦点
- 商务部提振内需加快推“首发经济”,强调扩大内需,促消费及惠民生。
- 中国可能在新年前进口更多美国先进芯片材料,因担心美国施加更多出口限制。
- 六部门推动数据基础设施互联互通,打造全国一体化算力体系,培育创新型中小企业。
- 中国矿业联合会预计今年煤炭产量将达47.6亿吨,原油产量将达2.12亿吨,天然气产量将达2450亿立方米,十种有色金属产量再创新高。
- 南京将发放汽车消费补贴,参与企业新购七座及以下非营运乘用车新车(不包括二手车)并完成上牌的消费者可获补贴。
- 工信部提出到2027年“5G+工业互联网”全面提升建设万个5G工厂。
- 国家工信部公布内地首批工业机器人行业规范条件企业名单,共27家企业上榜。
- 港11月出口升2.1%远逊预期,中美贸易战拖累明年增长恐放缓至2%。
- HIBOR隔夜息创18年新高,港元拆息(HIBOR)按日涨逾1.32厘,至6.50357厘,与楼市挂钩的1个月HIBOR微升不足0.01厘,至4.59286厘。
- 市民全年出境人次增44%,香港居民出境总计达1.04亿人次,较2023年大增44%。
- 文体旅局公布《香港旅游业发展蓝图2.0》,期望5年后(2029年)旅游业增加值达1200亿港元,就业人数增至约21万人。
- 欧央行管理委員会委员指应渐进式减息,预计明年将继续下调利率。
- 美国芝加哥PMI意外暴跌至接近疫情期间的低点,美债价格盘中涨幅扩大,美股跌幅一度扩大。
- 美国11月成屋签约销售指数创2023年初以来新高,环比上涨2.2%,同比上涨5.6%。
- 通胀吞噬底层消费,美国信用卡违约率创金融危机以来新高。
- 企業消息:华润医药治疗晚期或转移性实体瘤患者1类新药获批;华检医疗拟投资液冷业务已申请进行跨境交易;平保旗下增持邮储行至5%;当代置业再触发债务违约;据报融创已有七只境内债券重组获表决通过;人瑞人才通过配售引人博彦科技成股东;奇富科技完成今年3.5亿美元回购计划,明年拟回购不逾4.5亿美元;中免集团中标的福州市内免税店项目;比亚迪暂未涉足人形机器人相关业务;广汽集团向控股股東售广巨灣技研股权涉资约13亿港元;中联重科增持高空作业平台附属0.52%股权;美团骑手“防疲劳”机制于内地主要城市上线。
- 分析员保证:报告观点准确反映本人对证劵及发行者的看法,本人报酬与报告意见无直接或间接关系。
- 免责声明:报告由信达國際研究有限公司编写,数据可靠但准确性及全面性不保证,不构成投资建议,公司不承担任何责任。