你可能感兴趣
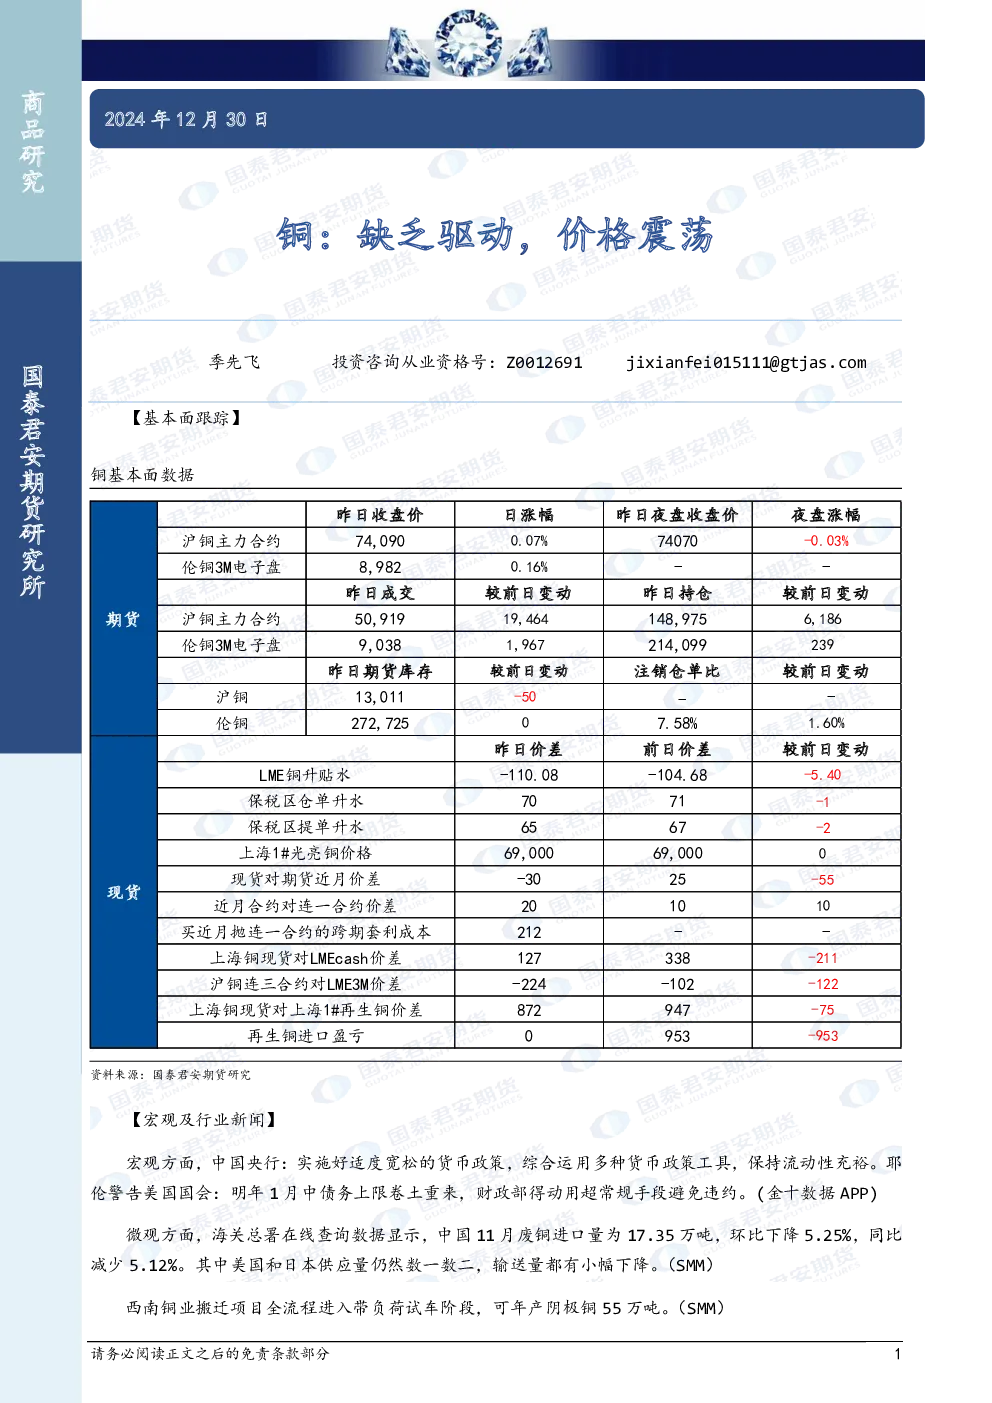
铜:缺乏明确驱动,价格震荡
国泰君安期货2024-10-27
铜:缺乏明确驱动,价格震荡
国泰君安期货2024-07-14
铜:缺乏明确驱动,价格震荡
国泰君安期货2025-11-03
铜:缺乏明显驱动,价格震荡
国泰君安期货2025-08-14
铜:缺乏驱动,价格震荡
国泰君安证券2024-10-20
铜:缺乏明显驱动,价格震荡
国泰君安期货2025-01-23
铜:缺乏明确驱动,价格震荡
国泰君安期货2025-02-23
铜:缺乏明确驱动,价格震荡
国泰君安期货2024-11-27
铜:缺乏明确驱动,价格震荡
国泰君安证券2024-12-04
铜:缺乏明显驱动,价格震荡
有色金属国泰君安期货2025-08-14