市场回顾
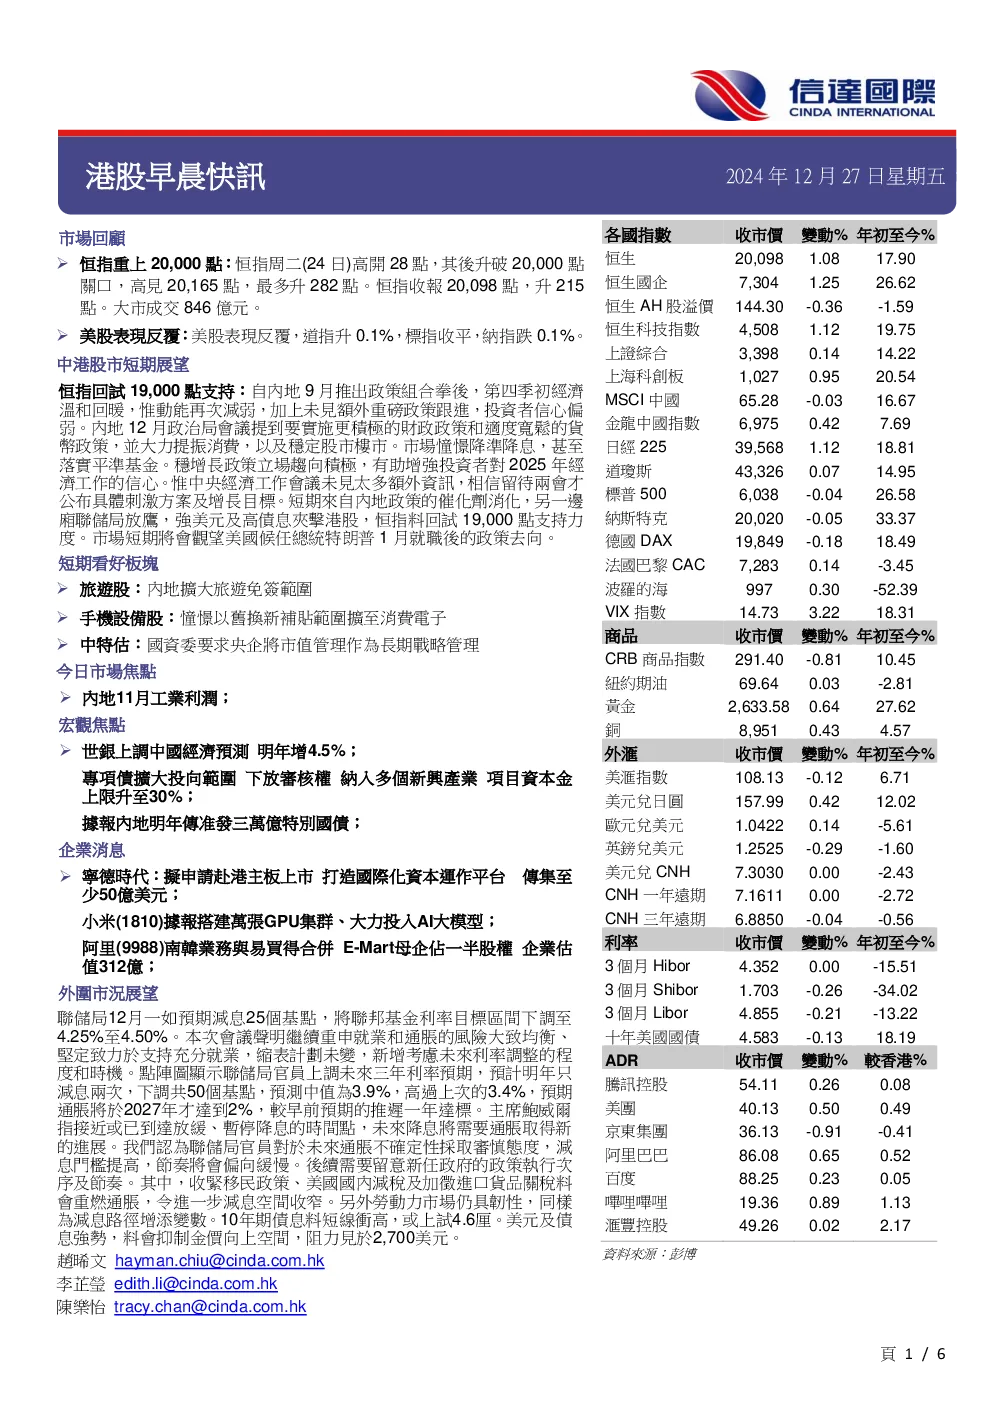
- 恒指重上20,000点,收报20,098点,升215点,成交846亿港元。
- 美股表现反覆,道指升0.1%,标指收平,纳指跌0.1%。
中港股市短期展望
- 恒指料回试19,000点支持,因内地政策动能减弱,投资者信心偏弱。
- 内地12月政治局会议提及实施更积极财政政策和适度宽松货币政策,提振消费和稳定股市楼市。
- 市场憧憬降准降息,但中央经济工作会议未见太多额外信息,刺激方案及增长目标留待两会公布。
- 短期将观察能否消化内地政策催化,同时联储放鹰、强美元及高债息夹击港股。
- 短期看好板块:旅游股(内地扩大旅游免签范围)、手机设备股(以旧换新补贴范围扩至消费电子)、中特估(国资委要求央企将市值管理作為长期战略管理)。
今日市场焦点
- 内地11月工业利润。
- 宏观焦点:世银上调中国经济增长预测、MLF回笼破纪录、专项债改革、传闻内地明年发三万亿特别国债、全国住房城乡建设工作会议、电动车销量、光伏行业减产、人大通过增值税后年实施、美国失业数据。
- 企业消息:宁德时代拟申请赴港主板上市、小米搭建GPU集群投入AI大模型、阿里韩国业务与易买得合并、比亚迪巴西工厂涉嫌违反劳工规定、传闻三星缩减折叠屏手机布局、TCL出售巴西空调业务、世茂出售东涌世茂喜来登酒店、小米汽车可使用“蔚小理”充电桩、理想汽车转型AI公司、药明康德拟售WuXi ATU英美业务、天瑞水泥配售集资用于还债、新特能源撤回A股上市及暂停项目、中汇集团旗下华商职业学院建新会校园。
宏观焦点
- 世银上调中国经济增长预测至2024年4.9%、2025年4.5%。
- MLF回笼1.15万亿破纪录,降准憧憬未灭。
- 专项债扩大投向范围,下放审核权,资金上限升至30%。
- 传闻内地明年发行3万亿特别国债,用于支持“两重”、“两新”政策。
- 全国住房城乡建设工作会议召开,明确大力实施城市更新等五项任务。
- 电动车明年销量势超燃油车。
- 内地光伏龙头通威股份、大全能源减产防内卷。
- 人大通过增值税法,自2026年1月1日起施行。
- 美国首次申领失业救济人数低於预期,续请失业金人数升至三年高位。
分析员保证
- 分析员赵晞文保证报告观点准确反映其真实看法,报酬与意见无直接或间接关系。
免责声明
- 报告由信达国际研究有限公司编写,数据可靠但不对准确性及全面性作保证,不构成投资准则,公司不承担任何责任。