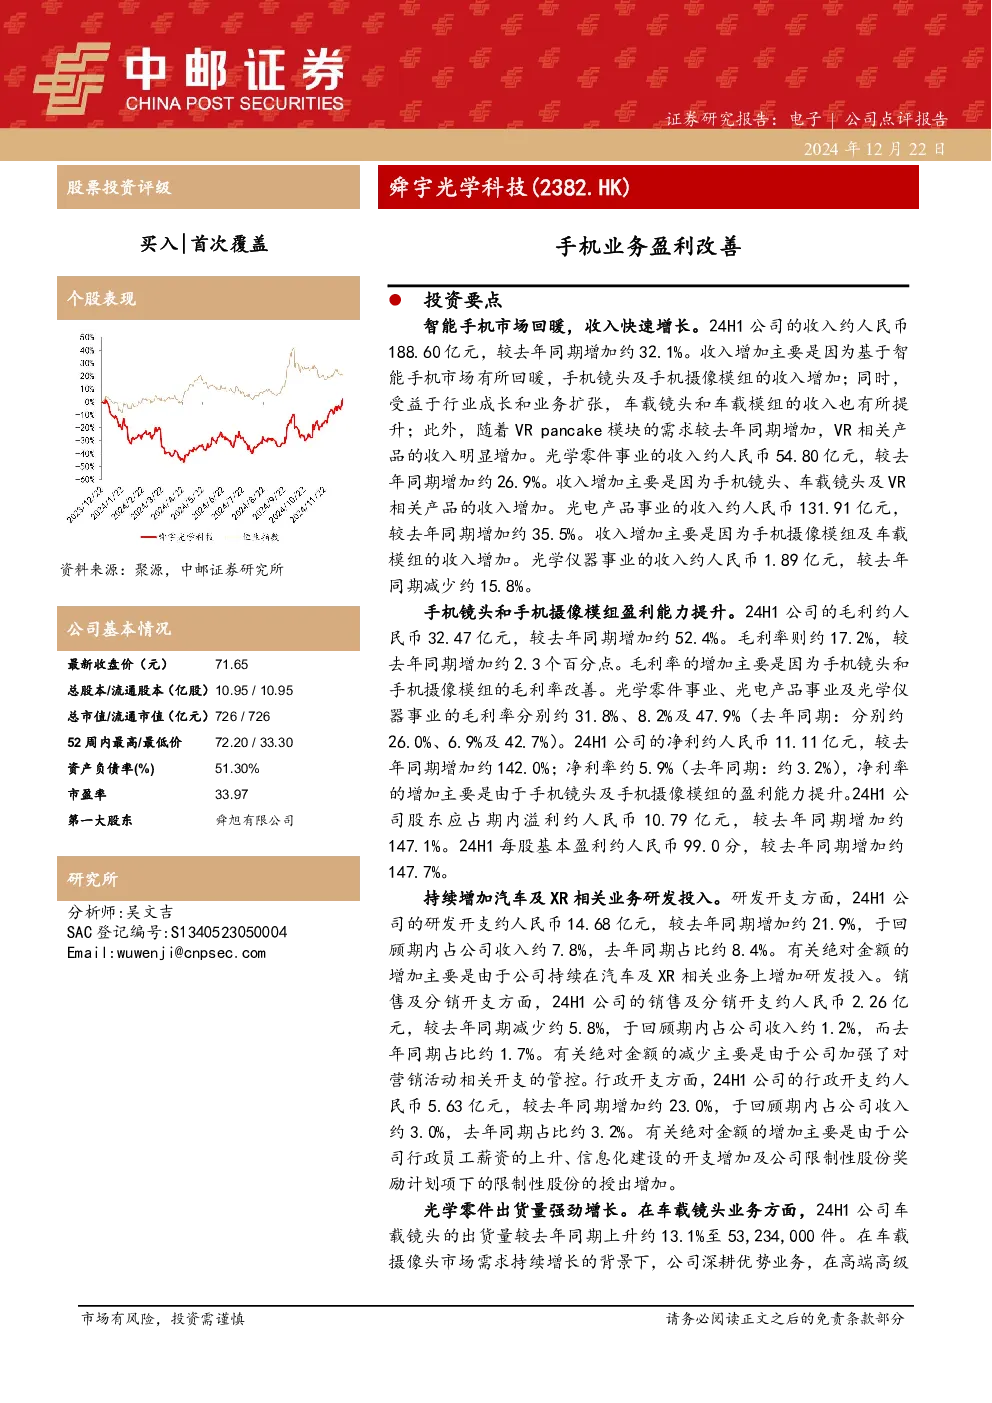
核心观点与关键数据
智能手机业务盈利改善
- 2024H1 公司收入约188.60亿元,同比增长32.1%,主要得益于智能手机市场回暖,手机镜头及摄像模组收入增加,车载镜头和模组收入提升,以及VR相关产品收入增长。
- 毛利率约17.2%,同比增长2.3个百分点,主要来自手机镜头和摄像模组的毛利率改善。
- 净利约11.11亿元,同比增长142.0%,净利率约5.9%,主要由于手机镜头及摄像模组的盈利能力提升。
公司基本情况
- 最新收盘价71.65元,总股本10.95亿股,总市值726亿元。
- 资产负债率51.30%,市盈率33.97。
- 研发开支约14.68亿元,同比增长21.9%,占收入7.8%。
- 销售及分销开支约2.26亿元,同比下降5.8%,占收入1.2%。
- 行政开支约5.63亿元,同比增长23.0%,占收入3.0%。
光学零件出货量强劲增长
- 车载镜头出货量同比增长13.1%至53,234,000件。
- 完成具备自动加热功能的ADAS车载镜头研发,并获汽车品牌厂商定点。
- 完成300万像素侧视玻塑混合ADAS车载镜头研发,大幅降低成本。
- 激光雷达方面,获得多个定点项目,完成长距激光雷达模组研发。
- HUD方面,核心光学引擎成功获取国内客户定点项目,预计2024下半年量产。
- 智能车灯方面,完成多通道投影小灯产品研发。
- XR领域,持续深化与头部厂商合作,推动多款差异化产品定义和量产。
- 手机镜头出货量同比增长23.7%至634,401,000件,继续占据市场份额全球第一。
- 实现多款一英寸玻塑混合主摄手机镜头和潜望式手机镜头量产。
光电产品持续深化生态合作
- 车载模组方面,与Mobileye等主流平台方案厂商深化合作,800万像素车载模组市占率全球第一。
- 环境感知产品线,获得欧洲头部汽车制造商平台型核心项目定点。
- 智能座舱产品线,配合头部客户进行产品及方案创新。
- XR领域,持续为名主角客户提供SLAM模组、高清透视摄像模组等核心产品。
- 机器人视觉领域,机器人导航、避障及AI识别摄像模组和模块已广泛应用于消费级机器人领域。
- 手机摄像模组出货量同比增长13.5%至289,013,000件,继续保持市场份额全球第一。
- 实现一英寸主摄长行程导杆马达量产,双群组内对焦潜望式手机摄像模组也已量产。
光学仪器研发创新持续突破
- 智能检测设备方面,完成手机镜头后道检测第五代线体研发,效率提升50%以上。
- 显微镜业务方面,成功开发了首款宽波段平场大数值孔径40X水镜,拓展宽场、结构光等显微系统在生命科学领域的应用。
投资建议与风险提示
投资建议
- 预计公司2024/2025/2026年分别实现收入382/442/487亿元,归母净利润分别为25/32/37亿元。
- 当前股价对应2024-2026年PE分别为29倍、22倍、20倍。
- 首次覆盖,给予“买入”评级。
风险提示
- 下游需求不及预期风险,利率风险,外汇风险,全球贸易摩擦风险。