市场回顾
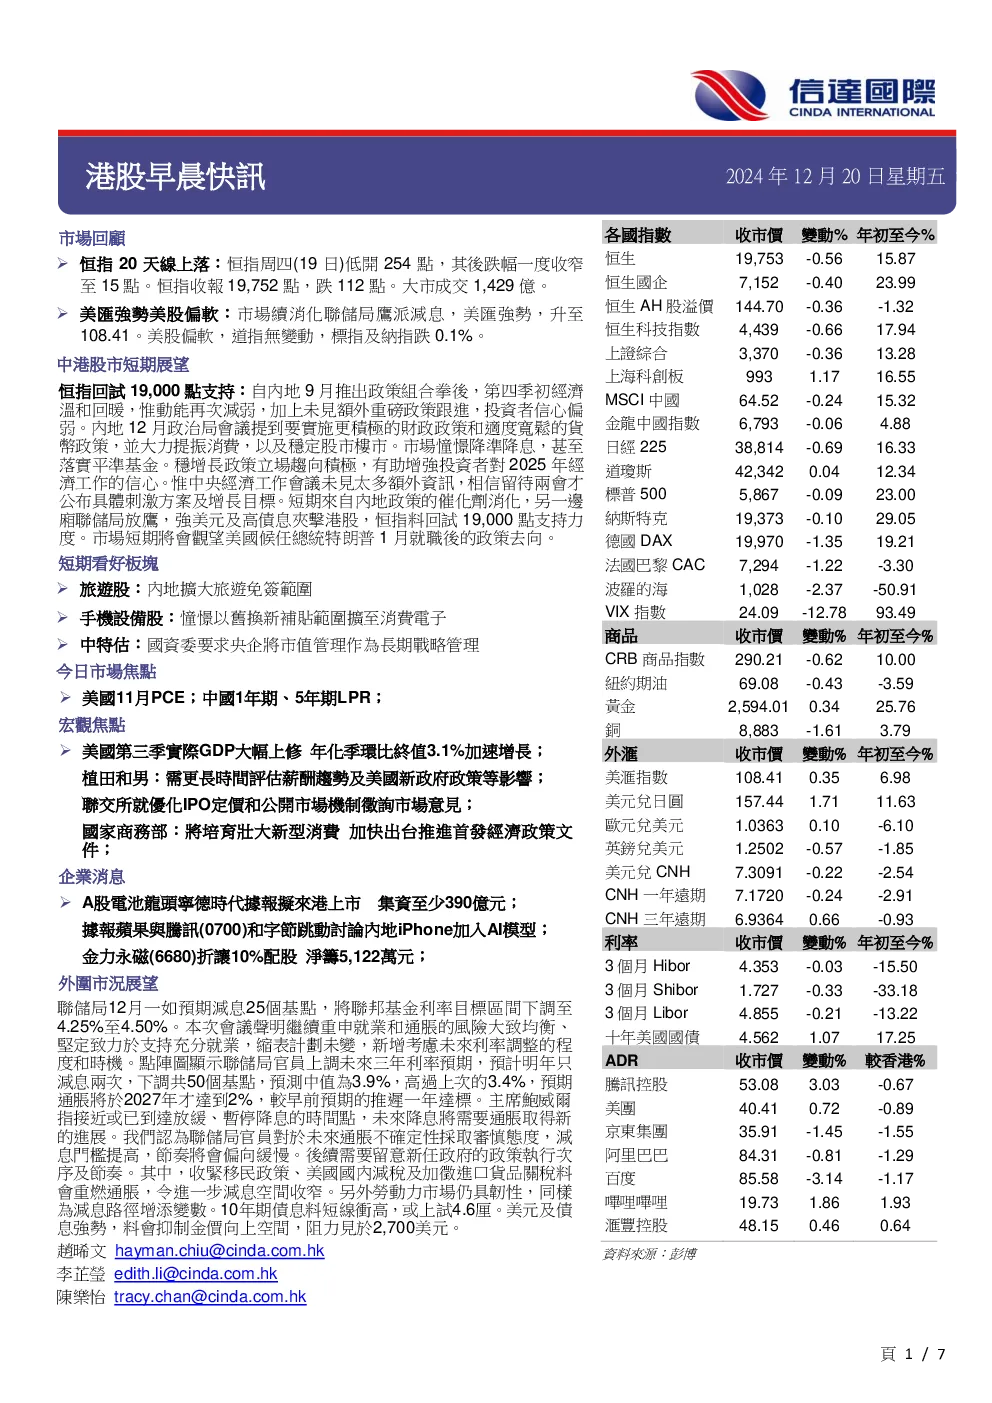
- 恒指周四低开高走,最终下跌112点至19,752点,成交1,429亿。
- 美元走强,美股偏软,道指持平,标指及纳指跌0.1%。
中港股市短期展望
- 内地经济温和回暖,但动能减弱,政策未现重磅跟进一步步提振信心。
- 12月政治局会议提及实施更积极的财政策和适度宽松的货政策,大力提振消费,稳定股市楼市。
- 市场憧憬降准降息甚至平准基金,但中央经济工作会议未现额外信息,预计两会公布具体刺激方案。
- 短期内消化内地政策催化,同时美联储放鹰,强美元及高债息夹击港股,恒指料回试19,000点支持。
- 市场短期将观望美国候任总统特朗普1月就职后的政策去向。
短期看好板块
- 旅游业:内地扩大旅游免签范围。
- 手机设备股:憧憬以旧换新补贴范围扩大至消费电子。
- 中特估:国资委要求央企将市值管理作为长期战略管理。
今日市场焦点
宏观焦点
- 美国第三季实际GDP大幅上修年化季环比终值3.1%,加速增长。
- 植田和男:需更长时间评估薪酬趋势及美国新政府政策等影响。
- 联交所就优化IPO定价和公开市场机制征询市场意见。
- 国务院将培育壮大新型消费,加快出台推进首发经济政策文件。
- 内银据报上月调升首套房平均房贷利率,为近3年首次。
- 中指院:料明年全国商品房销售面积跌约6%,整体仍处筑底阶段。
- CNY曾穿7.3关口创逾13个多月新低,监管维稳态度坚定。
- 人行:5年期和1年期LPR利率均维持不变。
- 内地11月全社会用电量同比增长2.8%。
- 联交所就优化IPO定价和公开市场机制征询市场意见。
- 香港金管局:11月底综合利率为2.20%,环比下跌10基点。
- 港P息减0.125厘,下调空间剩0.25厘。
- 澳门11月入境旅客按年升9.6%,首十一个月升逾26%。
- 植田和男:需更长时间评估薪酬趋势及美国新政府政策等影响。
- 美国众议院否决法案,政府面临停止运作。
- 美国Q3实际GDP大幅上修年化季环比终值3.1%,加速增长。
- 上周美国首次申请失业救济人数22万人,低于预期。
- 美国领先经济指标近三年首次转正,不再显示经济将陷衰退。
- 英伦银行维持息率不变,符合预期。
企業消息
- A股电池龙头宁德时代据报拟来港上市集资至少390亿港元。
- 蚂蚁集团:目前没有上市计划,更不存在“借壳上市”。
- 媒体称百度可能向极氪注资10亿人民币,消息不实。
- 据报苹果与腾讯和字节跳动讨论内地iPhone加入AI模型。
- 微信小店测试“送礼”功能。
- 京東支付明年手续费目标低微信支付20%。
- 微盟:公司是与腾讯共建AI智能体生态的首批企业。
- 阜博集团发布数字内容资产交易平台将明年新年正式上线。
- 檀傑科達大股东提私有化建議每股作價1元。
- 中国重汽:11月公司重卡国内销量环比呈现较好增长态势。
- 金力永磁折让10%配股净筹5,122万港元。
- 比亚迪进军韩国市场,韩当局:企业若提申请会进行反补贴调查。
- 国泰航空回购67.4亿港元2026年到期可转换债券。
- 耐克季度业绩胜预期,大幅折扣累毛利率跌1个百分点。
- 华置拟以近16亿港元出售伦敦商用物业,所得款项用作还银行借贷及现金储备。
- 药明生物和多禧生物与Aadi Bioscience就三款创新ADC达成研究服务合作。