研报总结
寿险板块
-
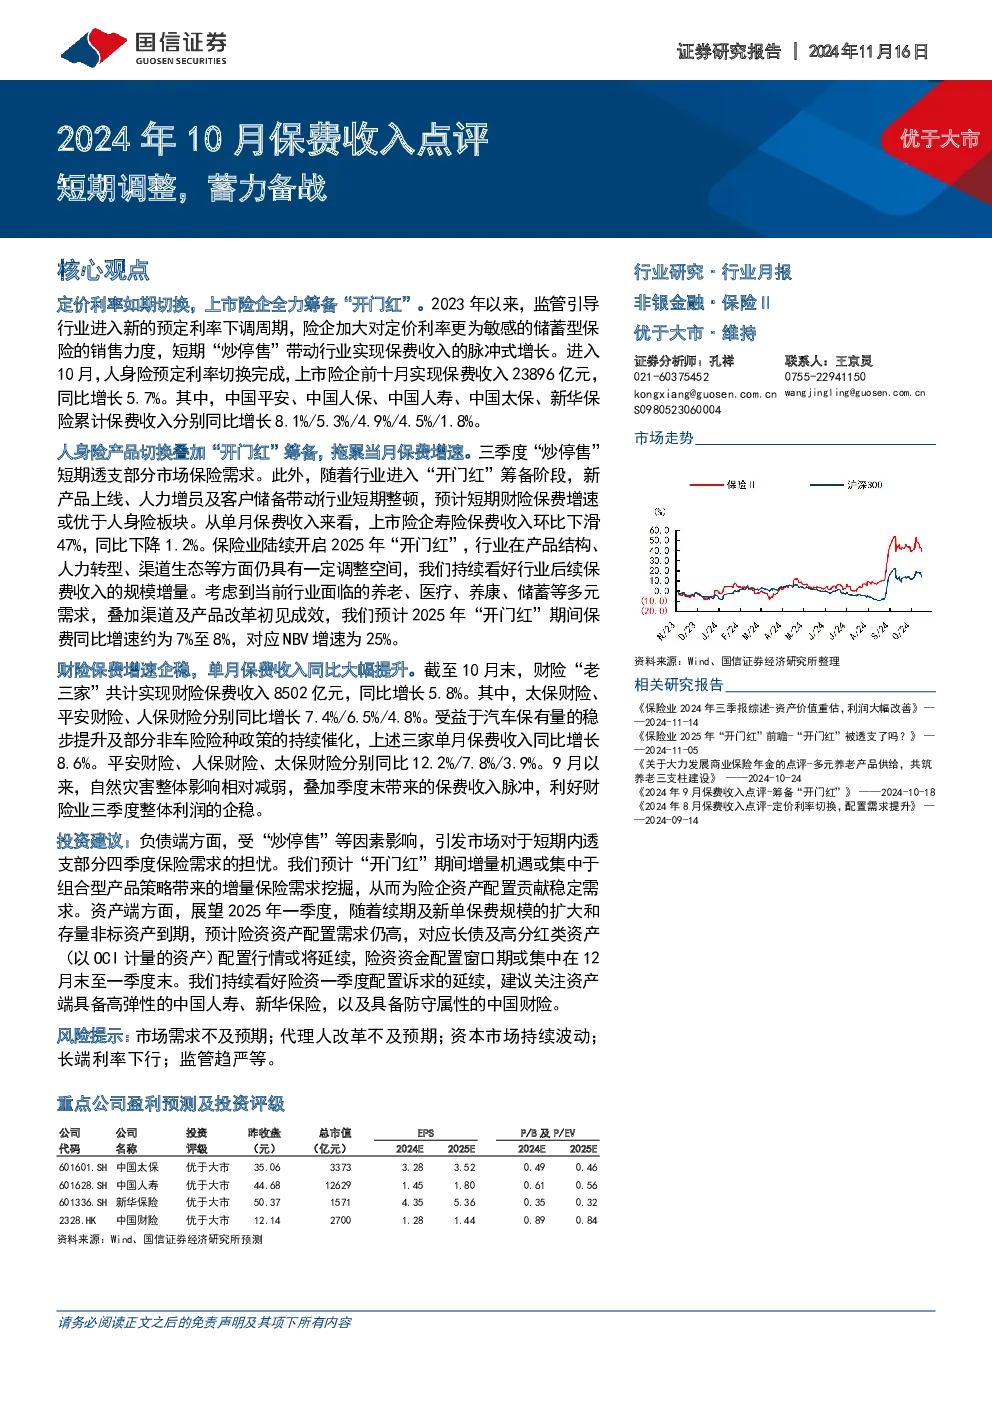
定价利率切换:2023年起,监管引导行业下调预定利率,险企加大储蓄型保险销售力度,短期“炒停售”带动保费收入增长。
-
2024年10月保费收入:上市险企前十月实现保费收入23,896亿元,同比增长5.7%。各公司保费收入情况如下:
- 中国平安:同比增长8.1%
- 中国人保:同比增长5.3%
- 中国人寿:同比增长4.9%
- 中国太保:同比增长4.5%
- 新华保险:同比增长1.8%
-
“开门红”筹备:行业陆续开启2025年“开门红”,预计2025年“开门红”期间保费同比增速约为7%至8%,对应NBV增速为25%。
财险板块
-
2024年10月保费收入:截至10月末,财险“老三家”共计实现财险保费收入8,502亿元,同比增长5.8%。具体如下:
- 太保财险:同比增长7.4%
- 平安财险:同比增长6.5%
- 人保财险:同比增长4.8%
-
增长动力:受益于汽车保有量稳步提升及部分非车险险种政策催化,行业保费收入延续增长态势。
投资建议
- 负债端:短期“炒停售”可能透支部分四季度保险需求,但预计“开门红”期间增量机遇主要来自组合型产品策略。
- 资产端:预计2025年一季度险资资产配置需求仍高,重点关注具备高弹性的中国人寿、新华保险及具备防守属性的中国财险。
风险提示
- 市场需求不及预期
- 代理人改革不及预期
- 资本市场持续波动
- 长端利率下行
- 监管趋严
重点公司估值表
| 公司名称 | 评级 | 昨收盘价 (元) | 总市值 (亿元) | 2024E EPS | 2024E P/B | 2024E EV/EBITDA |
|-----------|------|---------------|--------------|-----------|------------|----------------|
| 中国太保 | 优于大市 | 35.06 | 3,373 | 3.52 | 0.49 | 0.46 |
| 中国人寿 | 优于大市 | 44.68 | 12,629 | 1.80 | 0.61 | 0.56 |
| 新华保险 | 优于大市 | 50.37 | 15,714 | 5.36 | 0.35 | 0.32 |
| 中国财险 | 优于大市 | 12.14 | 2,700 | 1.28 | 1.44 | 0.89 |
请注意,以上数据均为截至报告发布时的情况。