大市分析
港股市场持续呈现来回拉扯的行情格局,受政治局会议和中央经济工作会议后的短期政策空窗期以及美元强势影响。恒指虽下跌,但仍守住19800点关键位置,显示阶段性稳好状态。市场对政策预期升温时,港股易上涨,但宏观经济未跟上时则回撤。预计港股短期内仍将处于政策面与宏观面博弈中。
公司研究
Salesforce(CRM,买入)
- 业绩: FY25Q3收入94.4亿美元(YoY+8%), 高于预期;GAAP净利润15.3亿美元(YoY+25%), Non-GAAP净利润28.9亿美元(YoY+40%)。
- 核心增长引擎: Agentforce成功推出,推动订阅和服务收入增长。
- 海外业务: 美洲区、欧洲区及亚太地区收入分别增长7%、10%、11%。
- 未来展望: FY25Q4收入指引99-101亿美元(YoY+7-9%), 全年收入指引378-380亿美元(YoY+8-9%)。
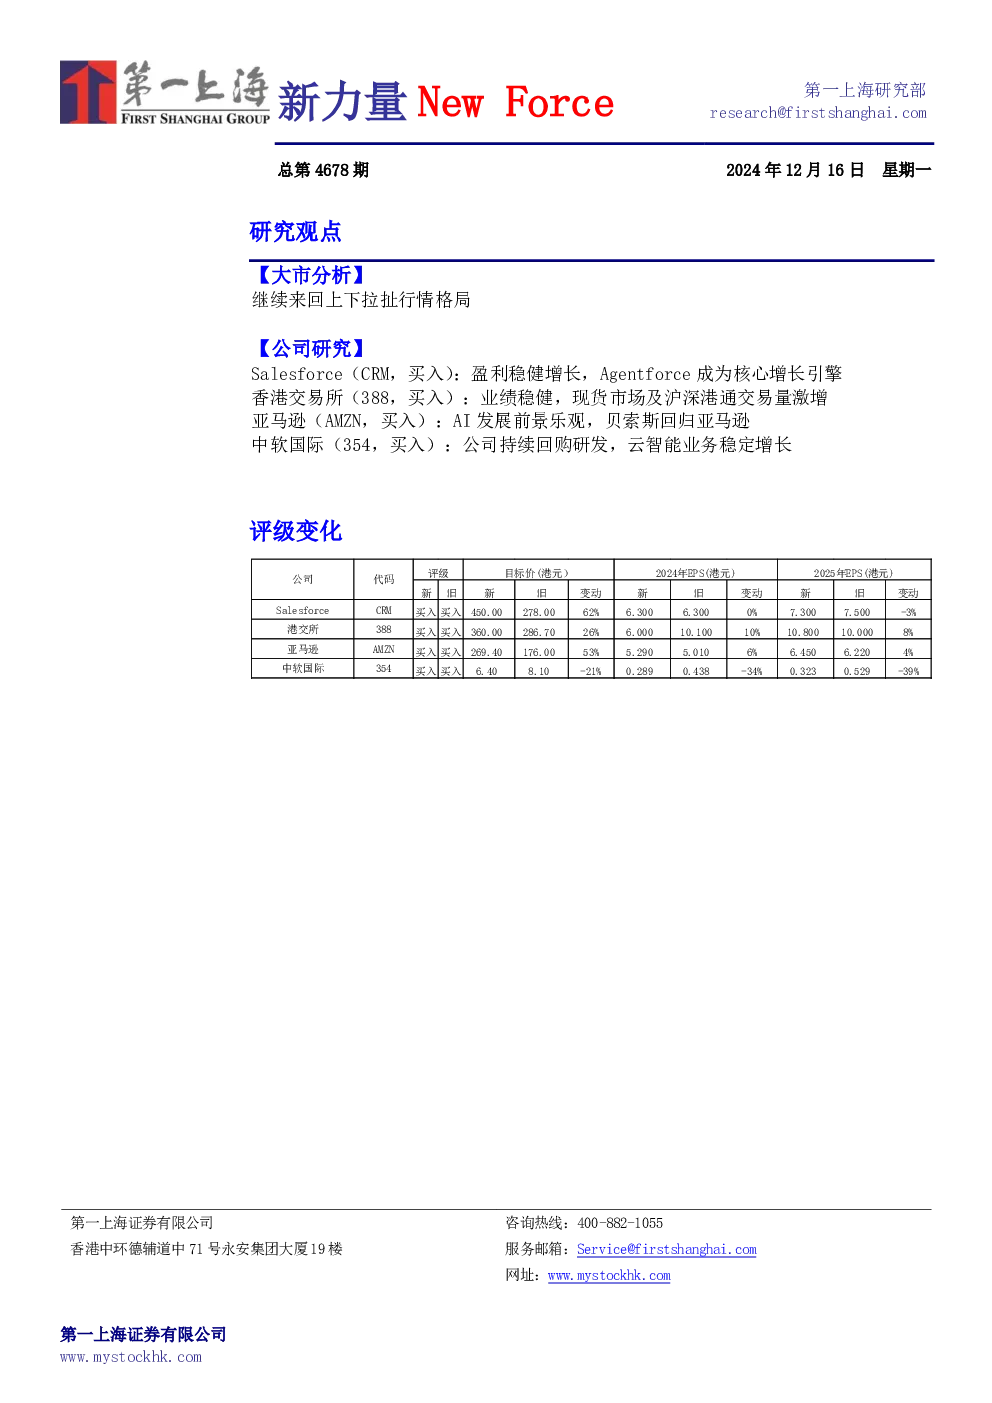
- 评级: 买入,目标价450美元,上涨空间27%。
香港交易所(388,买入)
- 业绩: 2024年前三季度收入159.9亿港元(YoY+2%), 净利润92.7亿港元。
- 业务板块: 现货市场成交量上升推动交易及结算费增加;沪深港通交易量同比增长14%。
- 衍生品及LME: 衍生品合约日均成交合约张数创新高;LME收入同比增长31%。
- 投资收益: 受保证金规模下降影响,投资收益净额同比减少4%。
- 评级: 买入,目标价360港元,上涨空间16%。
亚马逊(AMZN,买入)
- AWS AI业务: 规模达数十亿美元,增速三位数,是AWS增速的3倍以上。
- 电商业务: 受益于全球电商行业扩张,黑五期间电商销售额预计同比增长10.2%。
- 成本管控: 优化包裹入站网络流程,使用机器人和自动化设备降低人力成本。
- 业绩: 2024Q3总收入1589亿美元(YoY+11%), 净利润153亿美元。
- 未来展望: 预计2024年资本开支750亿美元,2024-2026年总收入YoY+11%/11%/10%。
- 评级: 买入,目标价269.40美元,上涨空间18%。
中软国际(354,买入)
- 回购: 2023-2024年累计回购近2.6亿股,展示对长期发展的信心。
- AIGC布局: 锚定成为全方位AI软件与服务供应商,深度嵌入金融、电力等行业。
- 云智能业务: 2024H1云智能业务收入33.68亿元(YoY+2%),鸿蒙、汽车和解决方案等业务带动增长。
- 生态合作: 荣获华为云生态合作伙伴之首,成功落地超40个CTSP项目。
- 评级: 买入,目标价6.4港元,上涨空间17.89%。