大市分析
港股短期升势过急导致高位回吐,市场情绪有所缓和。恒指连升两日后回跌103点至20311点,成交量增加至近2500亿元。短线资金趁高获利回吐明显,但政策预期和中央经济工作会议将成为市场关注焦点。市场进入政策面与宏观面较劲观察阶段,预计将以上下拉扯模式运行。政策托底成效显著,恒指已从18247点托高至19054点,但宏观面持续回好才能打开向上空间。内房股和中国资券商股跌幅较大,显示市场气氛有所缓和。
公司研究
直觉外科(ISRG,持有)
- Q3收入同比增长17%至20.4亿元,仪器与配件收入增长18%至12.6亿美元。
- 手术量同比增长18%,得益于美国、日本、德国、法国、英国等地区高速增长。
- 系统收入增长17%至4.45亿美元,Q3共安装379台达芬奇手术系统,DV5安装量提升至110台。
- Q3 Non-GAAP归母净利润同比增长28%至6.69亿美元。
- DV5计划2025年中期实现广泛推出,已获韩国监管部门批准,日本审批进行中,欧洲预计2025年底前获得CE标志。
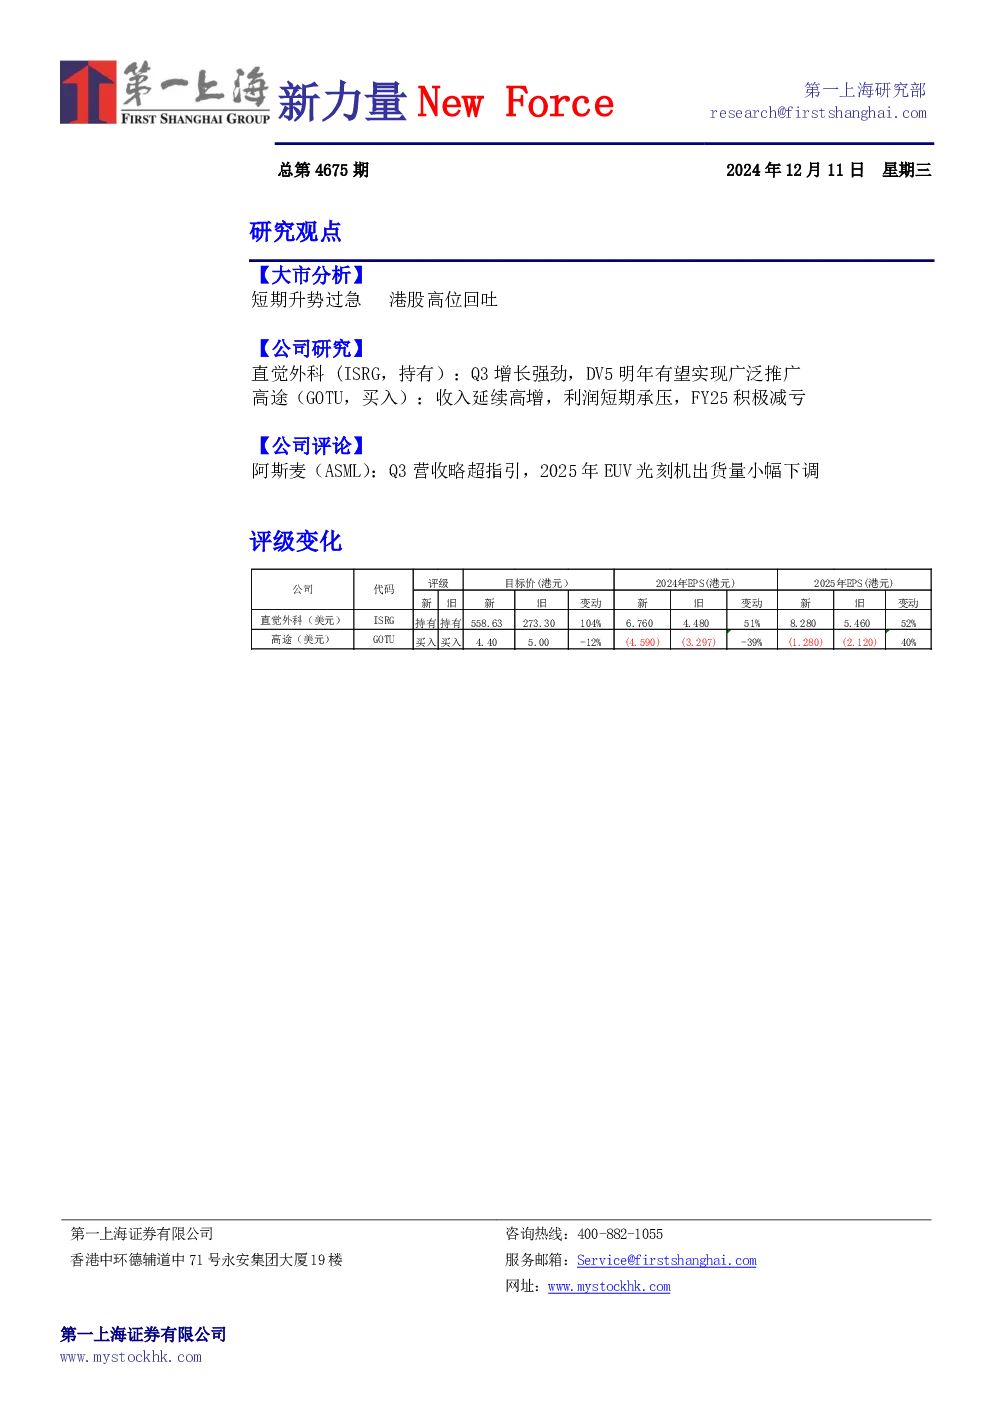
- 目标价558.63美元,持有评级。
- 重要风险:突发事件导致手术量减少、竞争格局变化、部分地区价格压力。
高途(GOTU,买入)
- FY24Q3收入同比增长53.1%至12.08亿元,符合指引。
- Non-GAAP经营利润和净利润均亏损扩大,主要由于业务扩张带来的前期投入。
- K9业务持续高增长,收入和现金收款同比增长均超100%。
- 公司预期FY24Q4收入增速为69.2%-71.9%,约12.88-13.08亿元。
- 预计FY25经调整净亏损将明显收窄至2.1亿元,最快FY26实现盈利。
- 目标价4.4美元,买入评级。
- 风险提示:政策监管变动风险、新业务拓展不及预期、行业竞争风险。
公司评论
阿斯麦(ASML)
- Q3总收入同比增长11.9%至74.7亿欧元,略超指引,略高于市场预期。
- 毛利率为50.8%,同比下滑1.1个百分点,符合指引。
- 净利润同比增长9.7%至20.8亿欧元,EPS为5.28欧元,高于市场预期。
- Q3新增订单26亿欧元,低于市场预期,积压订单环比下降30亿欧元。
- DUV光刻机收入同比增长17%,主要来自中国地区ArF需求强劲。
- 2025年EUV出货量将略低于此前50台的指引,主要受Intel延迟晶圆厂建设计划影响。
- 公司下调2025年毛利率指引至51%-53%,主要原因是High NA EUV光刻机预期出货量下滑。
- 2024全年净销售额指引同比增长1.4%至280亿欧元,毛利率为50.6%。
- 投资风险:出口管制风险、半导体行业需求回暖推迟、原材料供应不足风险、扩产计划延期。