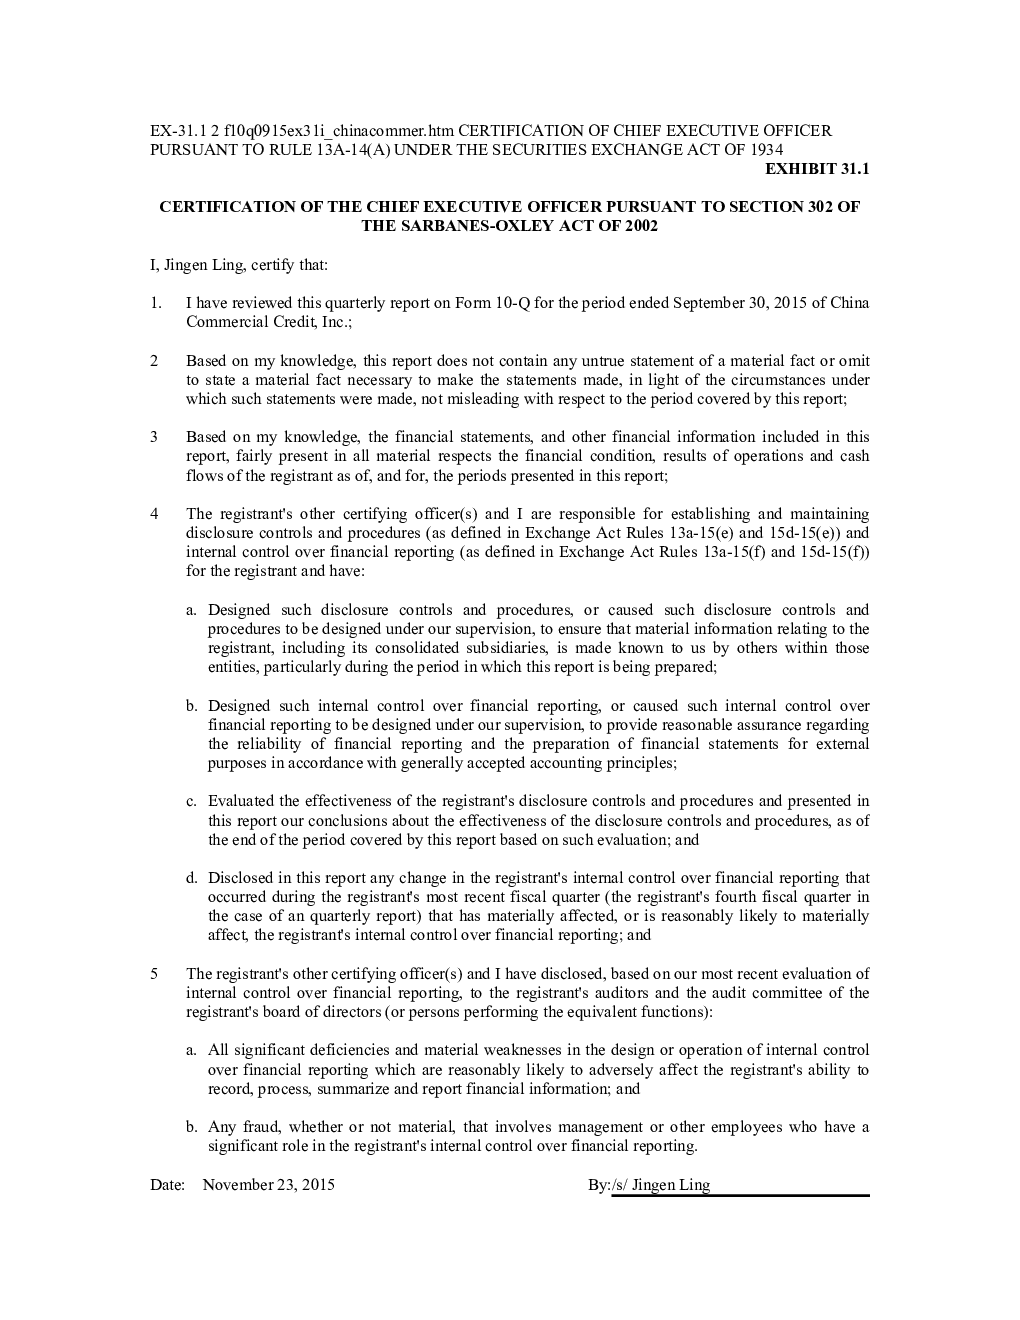
金根玲作为中国商业信用有限公司的首席执行官,根据2002年《萨班斯-奥克斯利法案》第302条要求,对公司的财务报告内部控制进行了评估,并向注册人的审计师及董事会的审计委员会披露了相关内容。主要披露内容包括:
-
财务报告内部控制评估:
- 评估了财务报告内部控制的设计或运行中所有重要的缺陷和实质性薄弱环节,这些缺陷和薄弱环节可能对公司的财务信息记录、处理、汇总和报告能力产生不利影响。
- 确认公司设计的财务报告内部控制系统,或在监督下设计的系统,能够提供合理保证,确保财务报告和财务报表的可靠性和按一般公认会计原则编制财务报表的准备。
-
披露控制和程序评估:
- 评估了披露控制和程序的有效性,确保在准备报告期间,公司及其合并子公司的重要信息能够被内部人员告知给她。
- 披露了公司最近一个财政季度内发生的、对财务报告内部控制产生实质性影响或合理可能产生实质性影响的内部控制变化情况。
-
个人声明:
- 审阅了中国商业信用有限公司截至2015年9月30日的10-Q表格季度报告。
- 基于其知识,确认报告中包含的财务报表及其他财务信息公平地反映了公司在报告期间的财务状况、经营成果和现金流量的重要方面。
- 确认报告不包含任何不真实的重大事实陈述,也不遗漏任何必要的重大事实,以避免产生误导性影响。
-
责任声明:
- 作为其他认证官员之一,对建立和维护披露控制和程序以及财务报告内部控制负有责任,并已完成相关评估和披露。