大市分析
市场气氛转弱,港股向下伸延。俄乌局势紧张及美元指数上升对市场造成打击,恒指下跌370点至19230点,成交量回升至1579亿元。市场进入政策面与宏观面较劲观察阶段,恒指波动范围预计在18247至20500点之间。指数股普跌,人气股回跌,苹果概念股逆市走高。港股通第七日净流入约26亿元。
公司研究
康希诺生物(6185,买入)
- 疫情后首次实现单季度盈利,Q3归母净利润264万。
- 流脑疫苗收入高速增长,前三季度达5.16亿元,同比增长39.07%。
- 曼海欣4-6岁扩龄申报在即,有望实现国家免疫规划年龄全覆盖。
- 多条在研管线顺利推进,PCV13i、DTcP、吸附破伤风疫苗等接近尾声。
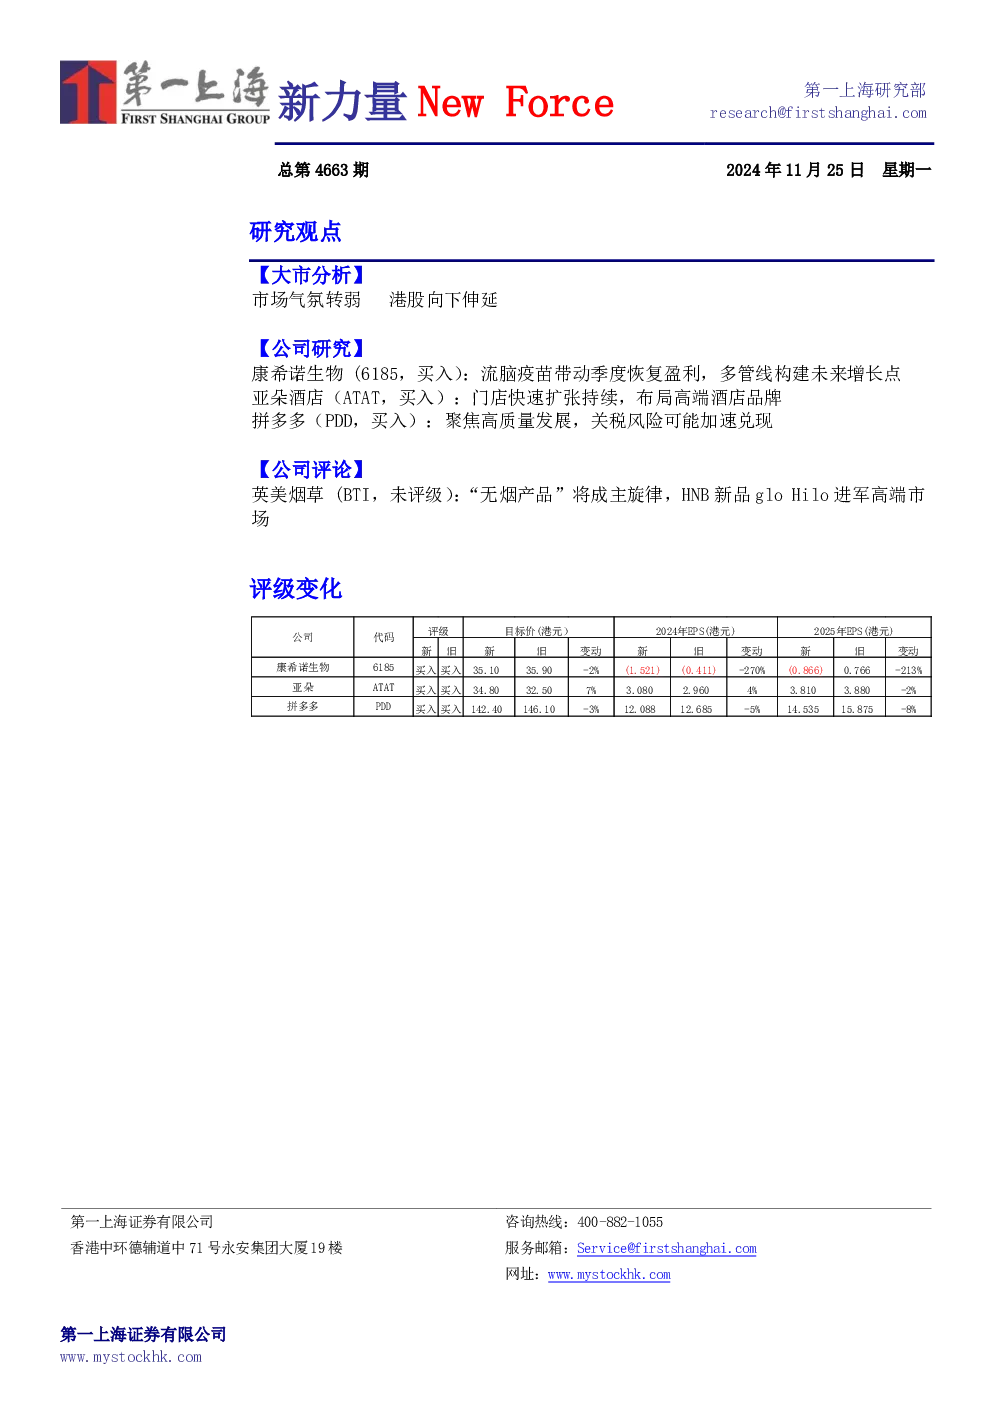
- 目标价35.10港元,买入评级。
- 风险:竞争格局变化、管线推进不如预期、新生儿数量下降超预期。
亚朵酒店(ATAT,买入)
- Q3总收入19.0亿元,同比增长46.7%;GAAP净利润3.80亿元,同比增长45.3%。
- 单季度开店数创新高,储备门店732家,加速扩张。
- 推出高端精选服务品牌萨和,完善多品牌矩阵。
- 高基数下RevPAR承压,但注册会员数量持续增长,Q3达8300万。
- 零售业务高速增长,Q3 GMV 5.66亿,同比增长108%。
- 目标价34.8美元,维持买入评级。
- 风险:开店速度不及预期、行业竞争加剧。
拼多多(PDD,买入)
- 2024年前三季度社会消费品零售总额同比增长3.2%,实物商品网上零售额同比增长7.9%。
- 拼多多聚焦高质量发展,对商家进行费用减免和扶持。
- Q3收入993.54亿元,同比增长44%,但不及市场预期。
- 运营利润292.92亿元,同比增长46%,运营利润率24.5%。
- 净利润249.81亿元,同比增长61%,净利率25.1%。
- 目标价142.40美元,买入评级。
- 风险:宏观经济不确定性、行业竞争加剧、海外市场风险等。
公司评论
英美烟草(BTI,未评级)
- 目标到2035年实现50%收入来自无烟产品,预计2026年实现3-5%的有机收入增长。
- HNB新品glo Hilo将进军高端市场,计划2025年拓展至关键市场。
- 与思摩尔等战略伙伴携手推进无烟创新,今年投资超过7亿英镑。
- 风险:产品体验不及预期。