市场回顾
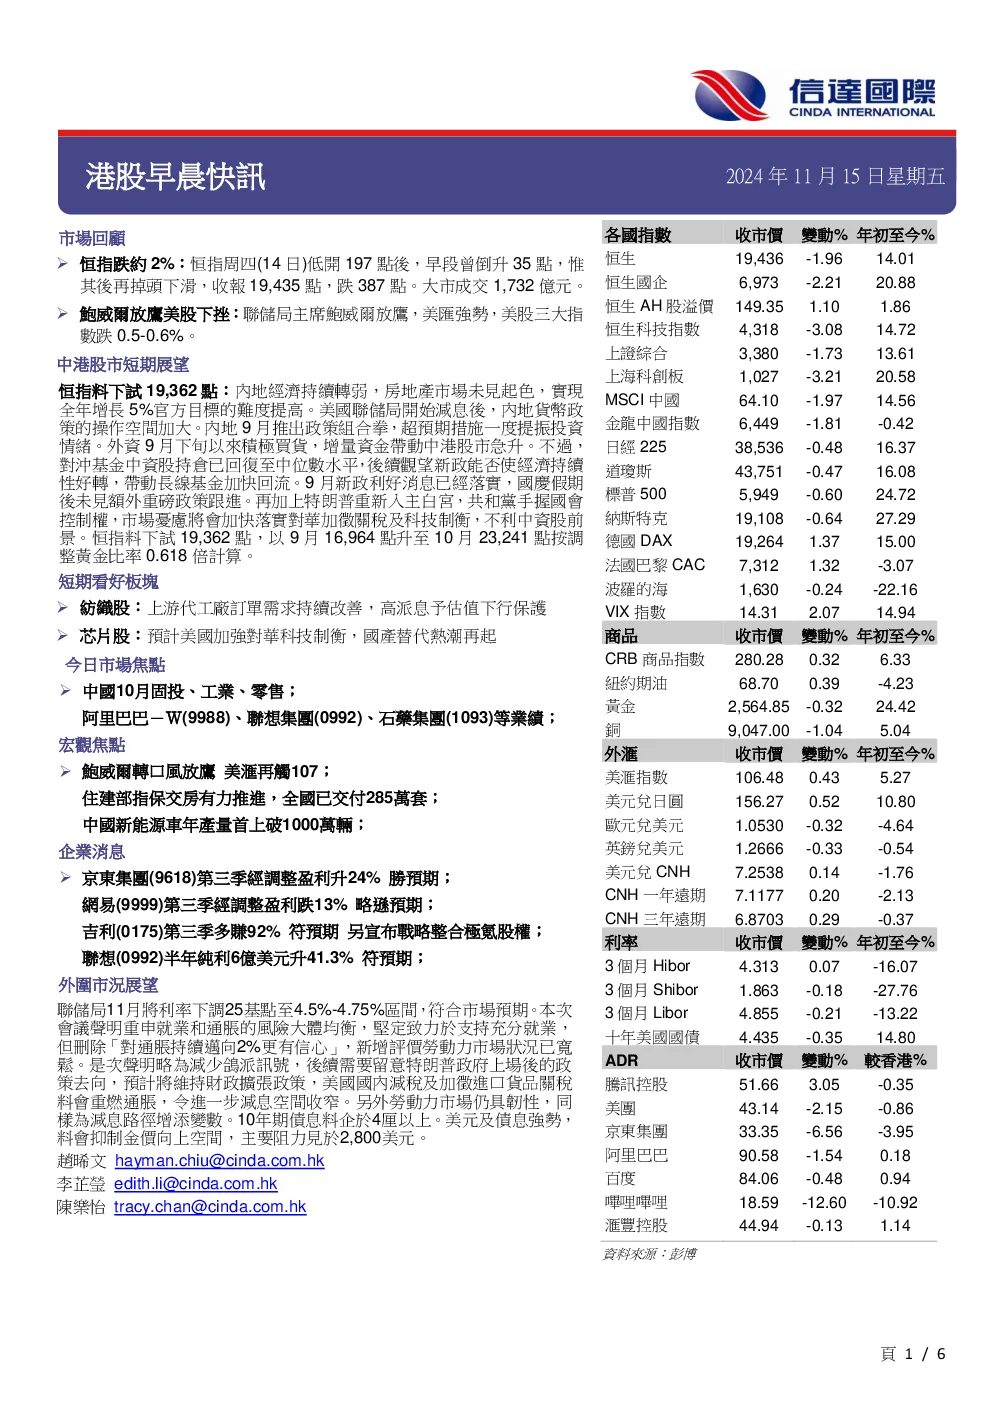
- 恒生指数下跌约2%,收报19,435点,主要受美联储加息预期影响。
- 美股三大指数下跌0.5-0.6%,美联储主席鲍威尔讲话暗示加息放缓,但强调经济强劲,市场对加息路径仍存疑虑。
中港股市短期展望
- 恒生指数预计下试19,362点,主要受内地经济持续转弱、房地产市场未见起色、美联储加息后内地货币政策操作空间加大等因素影响。
- 短期看好板块:纺织股(上游代工厂订单需求持续改善,高派息估值下行保护)、芯片股(预计美国加强科技制衡,国产替代热潮再起)。
今日市场焦点
- 中国10月固投、工业、零售数据;阿里巴巴-W(9988)、联想集团(0992)、石药集团(1093)等业绩。
- 宏观焦点:住建部指保交房有力推进,全国已交付285万套;中国新能源汽车年产量首上破1000万辆。
- 企業消息:京东集团(9618)第三季经调整盈利升24%胜预期;网易(9999)第三季经调整盈利跌13%略逊预期;吉利(0175)第三季多赚92%符预期。
外围市況展望
- 美联储11月将利率下调25基点至4.5%-4.75%区间,符合市场预期。
- 美联储声明略为减少鸽派信号,但后续需留意特朗普政府上台后的政策动向,预计将维持财政扩张政策,可能重燃通胀,令进一步降息空间收窄。
- 10年期美债收益率料企于4厘以上,美元及债息强势,料会抑制金价向上空间,主要阻力见于2,800美元。
宏观焦点
- 住建部指保交房有力推進,全国已交付285萬套,其中74个省市保交房交付率已超过八成。
- 冲刺全年目标多地加大投资力度,10月份全国工程机械开工率按月提升1.6个百分点,重慶市级重点项目建设完成投资4,003亿元。
- 中国新能源汽车年产量首次突破1000万辆,同比增长4.3%,预计年底有望超过1200万辆。
- 上海二手楼本月首12日破万套成交,创今年以来单月成交量破万最快记录。
- 澳门明年续推派钱等惠民措施,涉及总额为246.77亿澳元。
企業消息
- 网易(9999)第三季经调整盈利跌13%,主要受游戏及相关增值服务净收入减少影响。
- 嗶哩嗶哩(9626)第三季净亏损收窄至7980万人民币,经调整净利润为2.36亿人民币,主要受移动游戏和广告业务增长带动。
- 京东集团(9618)第三季经调整盈利升24%,每股盈利4.02元人民币。
- 京东物流(2618)上季经调整盈利升2倍,主要归因于毛利增加。
- 京东健康(6618)第三季经调整经营盈利升16%,主要受服务模式创新和线上医保结算服务推进带动。
- 联想(0992)半年纯利6亿美元升41.3%,中期息增6.3%至8.5港仙,主要受云计算机遇和企業业务复苏带动。
- 吉利汽车(0175)第三季多赚92%,极氪亏损收窄至11.4亿人民币,销量增长19%至53.4万辆。
- 吉利(0175)战略整合极氪股权,增持极氪至约62.8%。
- 蔚来汽车(9866):十年來研發投入逾500亿人民币,专利数量达9,300项。
- 莎莎(0178)半年盈利跌68%,恢复派中期息0.75仙,主要受香港及澳门市场挑战影响。
- 德永佳(0321)中期多赚1.3倍连特别息派4仙,主要受纺织业务收入增长带动。
- 紫金矿业(2899)哥倫比亞金矿料去年被盗逾3吨黄金,但公司回应盗採影响较小。
- 华润电力(0836)10月售电量增19.5%,其中风电场和光伏电站售电量均显著增长。
- 極兔速遞(1519)双11全球单日包裹揽收量突破1億件,中国市场和东南亚市场均实现强劲增长。
- 国泰航空(0293)拟回購67.4億元有擔保可轉換債券。
- 人保(1339)首10月保费收入升5.3%,其中中国人保财险保费收入增长4.8%。
- 平保(2318)首10月保费收入升8.1%,其中中国人保寿险保费收入增长9.4%。
- 平醫(1833)派特别息每股9.7元,母公司平安或以股代息增持2%以上。
- 融創中國(1918)境内公司债务重组涉4选项,包括现金要约收购方案、股票及或股票经济收益权兌付方案、以资抵债方案及全额长展期方案。