大市分析
港股在11月8日出现先冲高后回落的走势,恒指一度冲穿21133点的波幅范围上限,但最终以20700点收盘,下跌220点。成交量连续第三日录得逾2000亿元。尽管未能突破四周横盘格局,但全周仍录得1%升幅,扭转了早前连跌四周的走势。美国大选结果敲定、美联储减息及内地地方化债规模公布后,市场短期不确定性消除,多空博弈进入决胜时刻。港股未来一周焦点将转向内部,特别是占恒指流通市值30%的ATMXJ互联网龙头股的第三季业绩表现。
恒指收盘报20728点,下跌225点或1.07%。国指收盘报7461点,下跌86点或1.13%。恒生科指收盘报4668点,下跌9点或0.2%。主板成交量2330亿多元,沽空金额283.2亿元,沽空比例12.15%。升跌股数比例632:1048,日内涨幅超过11%的股票有47只,跌幅超过10%的有37只。港股通转为净流出,周五净流出逾30亿元。
公司研究
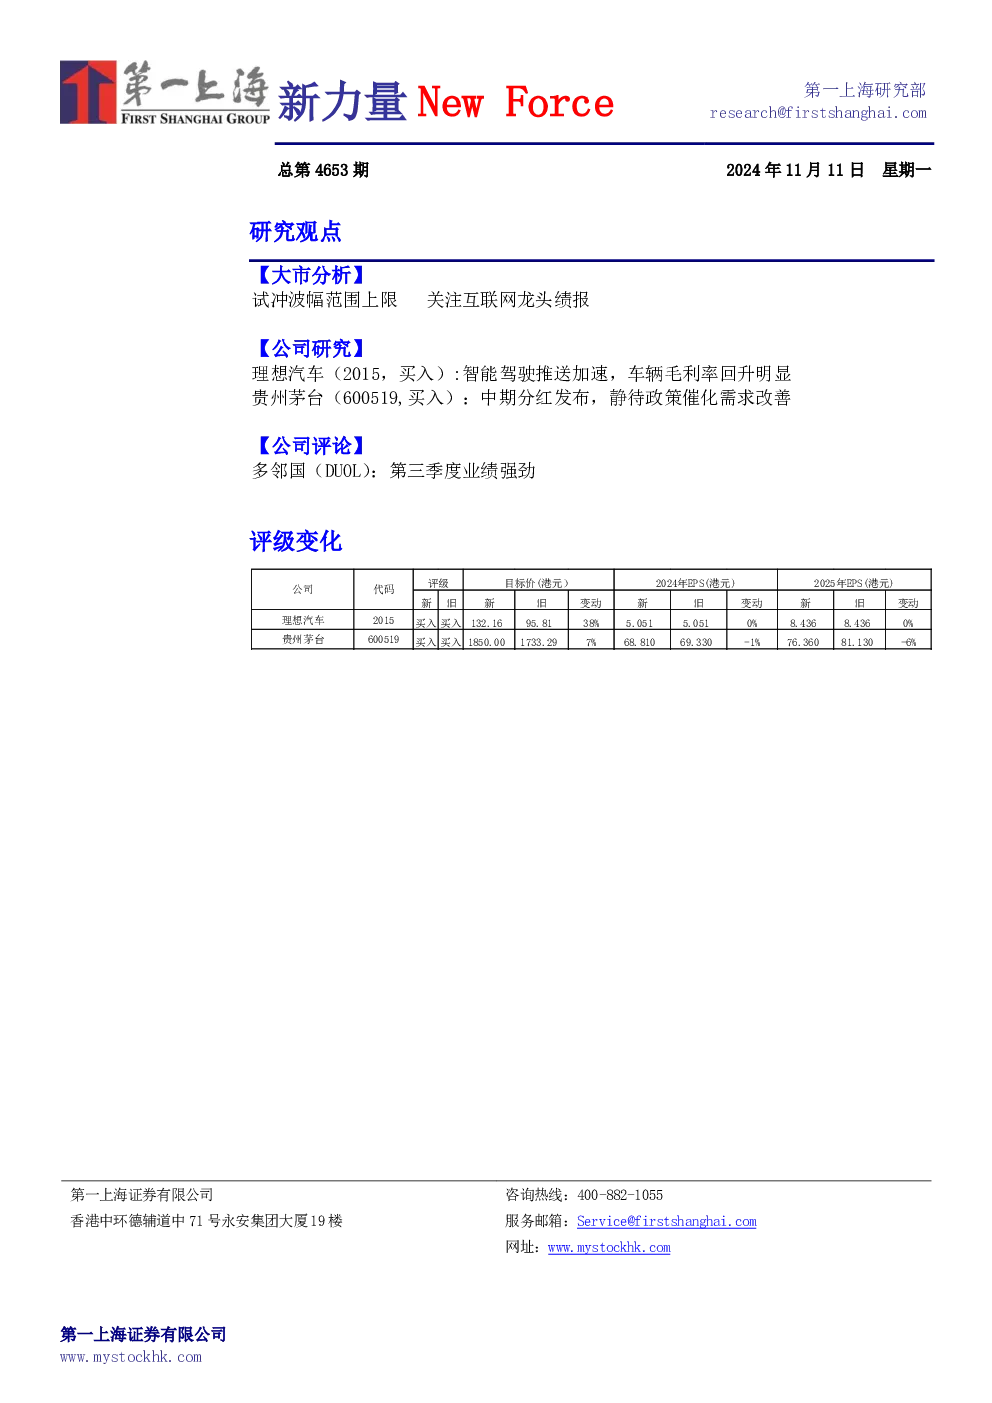
理想汽车(2015,买入)
- Q3业绩符合预期:车辆销售收入413.2亿元,同比增长22.9%,环比增长36.3%;汽车总交付量15.3万辆,同比增长45.4%;车辆毛利率提升至20.9%;净利润28.1亿元,同比减少0.3%。
- 费用率改善明显:研发费用率6%,同比减少2.1pct,环比减少3.5pct;SG&A费用率7.8%,同比增长0.5pct,环比减少1.1pct。
- 新智驾方案全量推送:OTA 6.4更新已推送,AD max版本用户率达70%,L6高配版本用户率达30%。
- 积极备战纯电车型:拥有479家零售中心、436家售后维修中心及894座理想超充站,为纯电车型发布打好基础。
- 目标价33.75美元/132.16港元,买入评级:预测2024-2026年销量分别为51.5万辆、71.8万辆、94.4万辆,收入分别为1475亿元、1916亿元、2213亿元,归母净利润分别为78.4亿元、129.9亿元、167.5亿元,未来三年均维持盈利水平。
贵州茅台(600519,买入)
- 兑现中期分红规划:拟派发中期红利每股23.882元(含税),合计总金额300亿元,相当于2024年中期利润的72.0%。
- 24Q3业绩符合预期:营业收入、净利润分别为1208/608亿元,同比+17.0%/+15.0%;Q3收入、利润分别为388/191亿元,同比+15.3%/+13.2%。
- 合同负债环比减少:截至23Q3底合同负债99.3亿元,环比Q2减少0.62亿元。
- 系列酒调整降速:茅台酒收入326亿元,同比+16.3%;系列酒收入62亿元,同比+13.1%,增速环比放缓。
- 盈利能力:24Q3毛利率91.0%,同比-0.5pct;归母净利润率49.3%,同比-0.9pct。
- 目标价1850.00元,买入评级:中性下调未来收入及盈利预期,预计24-26年净利润分别864/959/1061亿元;2025年预计常规分红总金额不低于719亿元,股息率不低于3.6%。
公司评论
多邻国(DUOL)
- 财务概览:Q3总预订量2.11亿美元,订阅服务预订量1.76亿美元;总收入1.93亿美元,订阅收入1.58亿美元,广告收入1.29亿美元;毛利润1.40亿美元,毛利率72.9%;调整后EBITDA 4.75亿美元,利润率24.7%。
- 用户增长:DAU同比增长54%至3720万,预计Q4维持在约50%水平;MAU同比增长36%至1.13亿。
- 国际市场:计划扩展到意大利和土耳其,通过本地化营销策略吸引不同地区用户。
- 财务指引:预计全年预订量和收入分别实现约36%和40%的增长;Q4预订量预计2.47亿美元,同比增长29%,收入预计2.05亿美元,同比增长36%;调整后EBITDA利润率指引至25.5%。