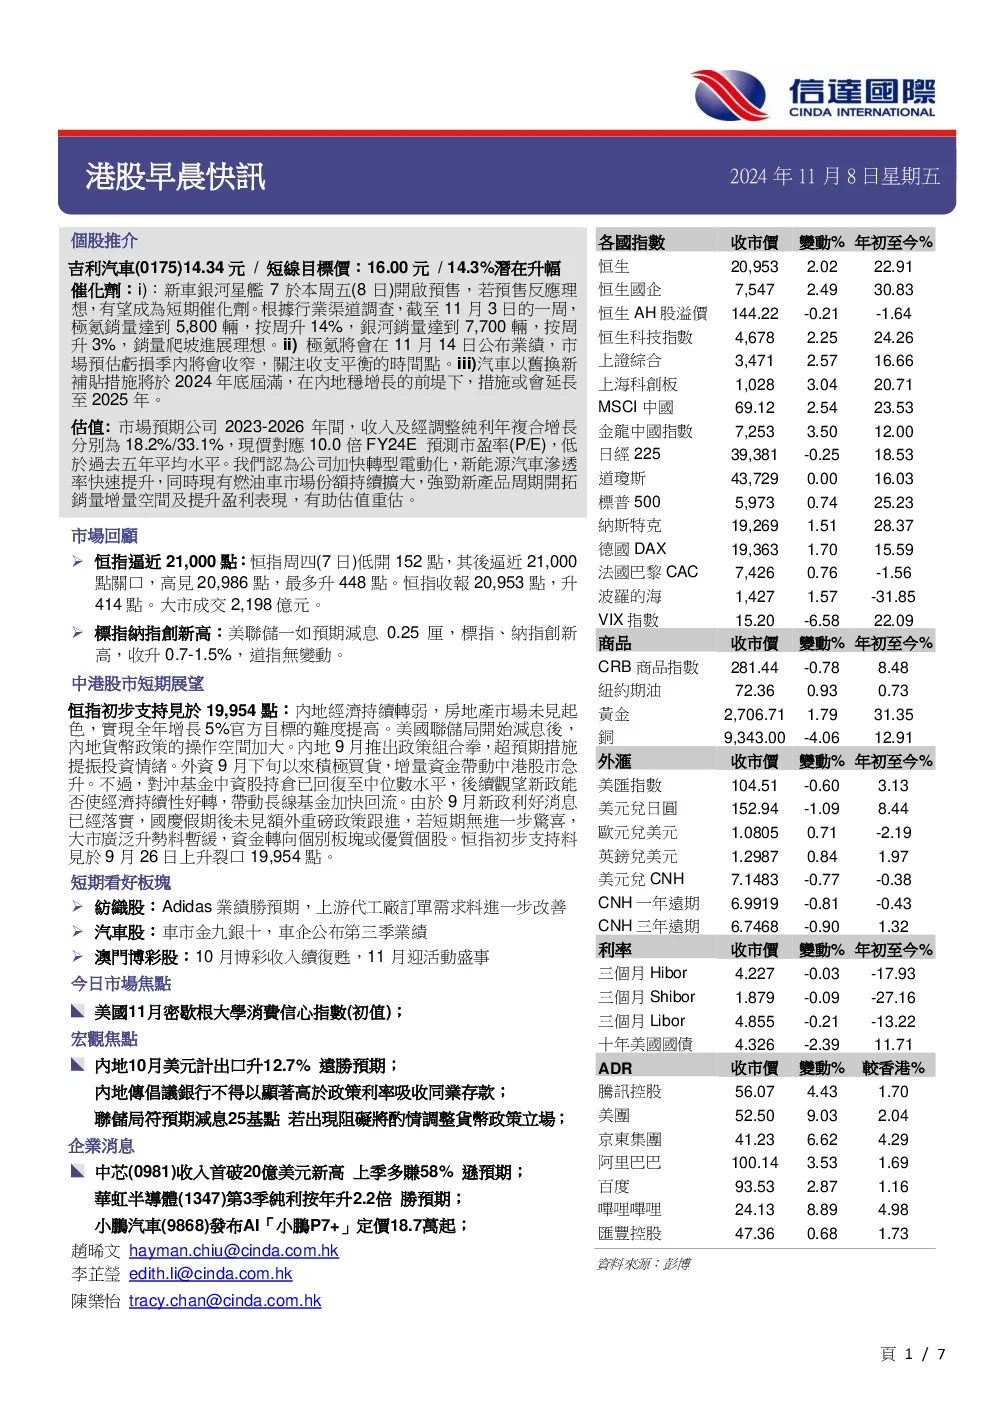
市场回顾
- 恒生指数逼近21,000点,恒指收报20,953点,升414点。
- 美股标普指、纳斯达克创新高,道指无变动。
- 中港股市短期展望:恒指初步支持位19,954点,资金转向个别板块或优质个股。
短期看好板块
- 纺织股:Adidas业绩胜预期,上游代工厂订单需求改善。
- 汽车股:车市金九银十,车企公布第三季业绩。
- 澳门博彩股:10月博彩收入续复苏,11月迎活动盛事。
今日市场焦点
- 美国密歇根大学消费信心指数(初值)。
- 宏观焦点:内地10月美元计出口升12.7%远胜预期;内地传言银行不得以显著高于政策利率吸收同业存款;美联储如期减息25基点若出现阻力将酌情调整货币政策立场。
- 企業消息:中芯收入首破20亿美元新高,上季多赚58%;华虹半导体第三季纯利按年升2.2倍;小鹏汽车发布AI「小鹏P7+」定价18.7万起。
個股推介:吉利汽车(0175)
- 基本面:10月销量强劲,同比增长28%至22.7万辆,银河、极氪销量分别按年增长83%/92%。首10个月累計销量为171.6万辆,完成全年目标200万辆的86%。首10个月出口销量为34.7万辆,按年增长62%。未来五年计划投入1,500亿元研发资金,推出逾30款智能新能源产品,2025年销量目标365万辆,新能源销量占比逾40%。燃油车市场表现稳健,10月吉利中国星系列销量逆市增长13.9%。
- 催化劑:银河星舰7开启预售,极氪将公布业绩,汽车以旧换新补贴或延长至2025年,GEA架构车型发布提升效率。
- 估值:市场预期公司2023-2026年收入及经调整纯利年复合增长分别为18.2%/33.1%,现价对应10.0倍FY24E预测市盈率,低于过去五年平均水平。
- 技术走势:移动平均线多头排列上行,股价处于8月以来的上升轨道,于20天线见支持。
- 買入價:14.00元,目標價:16.00元,支持位:12.40元。
宏觀焦點
- 内地10月美元计出口升12.7%远胜预期,进口转为负增长。
- 外储少553亿美元连续半年停买金,黄金储备维持不变。
- 内地传言银行不得以显著高於政策利率吸收同业存款。
- 人行召开外资金融机构座谈会,研究优化营商环境。
- 证监会落实资市改革开放举措提升A股投资价值,优化内地与香港基金互认。
- 商务部愿与美方增溝通解分歧,欧盟对华电动汽车加征关税已生效。
- 前三季度澳门旅客总消费同比上升8%至562.1亿澳门元。
- 美联储如期减息25基点,若出现阻力将酌情调整货币政策立场。
- 美国三季度劳动力成本意外强劲增长,加剧通胀压力。
- 英伦银行减息0.25厘符市场预期,预计新政府预算案将推高物价。
- 日央行前委员:特朗普胜选若进一步推低日圆日央行或需加息。
企業消息
- 自动驾驶科企希迪智驾申来港IPO,半年亏损1.2亿人民币。
- AI「小鵬P7+」定价18.7万起,小鹏汽车向MONA车主提供每天150元延迟交付补偿,年底将提高最多40%产能。
- 小米SU7 Ultra下周广州车展亮相。
- 中芯国际第三季多赚58%,消费电子类晶圆表现佳。
- 华虹半导体第三季纯利按年升2.2倍。
- 優必選智慧物流发布全栈式无人物流解决方案,首次在比亚迪工厂应用。
- 抖音外卖业务攻向即时零售。
- 大家乐料中期纯利按年跌最多30%,市民境外消费增。
- 金沙中國威尼斯人綜藝館本月重啟。
- 太古写字楼出租率维持93%。
- 惠理与日本大和证券及大和资管签谅解备忘录,助惠理拓日本分銷網絡。