大市分析
港股在经历急升后出现回落,恒指下跌469点至20538点,成交量增加至逾2000亿元,为10月中以来最大日成交量。港股通录得215亿元净流入。特朗普宣布获胜消息导致美元及美债息率急升,对港股造成压力。但A股表现稳定,显示市场信心良好。恒指处于19700至21133点之间的横盘整固模式,需突破此范围才有新方向。指数股普遍回吐,互联网龙头股京东集团-SW和阿里巴巴-W下跌逾4%,小米-W下跌2.12%。特朗普获胜利好比特币和特斯拉相关题材股,OSL集团涨15.9%,力劲科技涨24.28%。港股主板成交量增加至2168亿多元,沽空比例17.75%偏高。
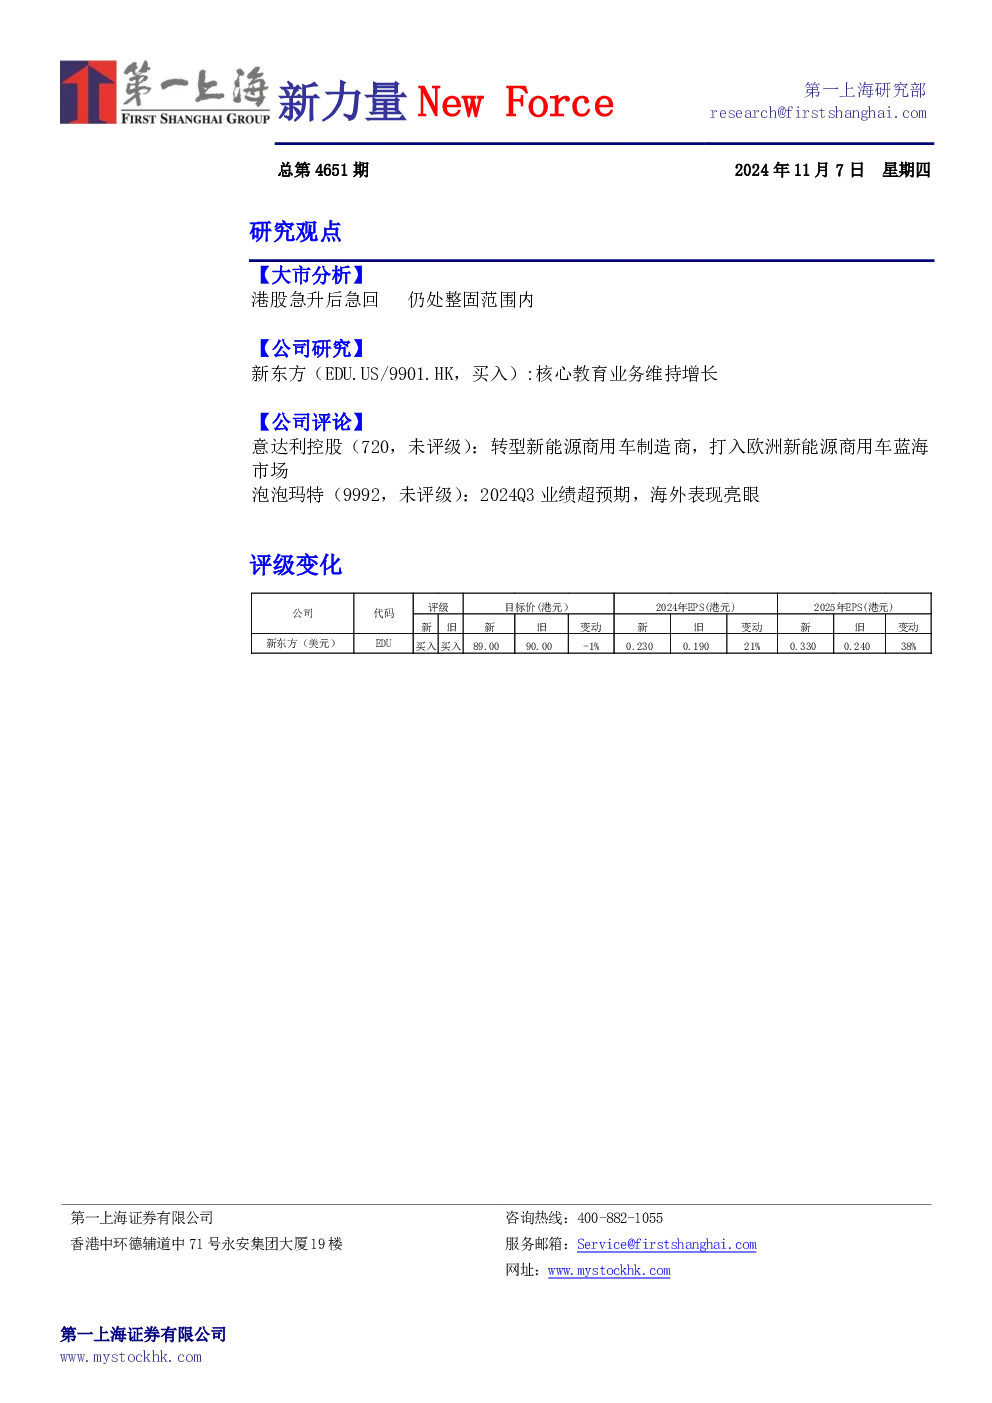
公司研究:新东方(EDU.US/9901.HK,买入)
截至2024年8月31日,新东方FY25Q1净收入同比增长30.5%至14.35亿美元,剔除东方甄选自营产品及电商业务实现营收同比增长33.5%至12.78亿美元。经营净利润同比增长42.9%至2.93亿美元,Non-GAAP经营利润同比增长22.6%至3.00亿美元,归母利润同比增长48.4%至2.45亿美元。Non-GAAP归母净利润同比增长39.8%至2.65亿美元。教育业务维持良好增长,学校及学习中心数环比增加64间,海外考试准备和出国咨询业务同比增长18.8%及20.7%,大学生及成人考试业务同比增长30.4%,非学科类辅导业务报名人次同比增长11.4%,智能学习系统及设备活跃付费用户同比增长78.5%。FY25Q2收入增长指引为8.5亿美元至8.7亿美元,同比增长25%至28%,略低于全年+30%的增长目标。公司预计FY25全年教学点数同比扩张20-25%。目标价89.0美元/69.2港元,维持买入评级。
公司评论:意达利控股(720,未评级)
意达利控股收购瀚德逊汽车科技100%股权,转型为新能源商用车制造商,打入欧洲市场。瀚德逊采用轻资产模式,整合中国资源研发制造新能源物流车,与东风汽车、江淮汽车合作。公司优势在于轻资产模式降低风险,研发周期短,成本优势明显。预计2025年销售2500辆并实现盈利。欧洲新能源商用车市场渗透率低,增长空间大,但公司面临资金、技术和品牌影响力方面的挑战。
公司评论:泡泡玛特(9992,未评级)
2024Q3公司收入同比增长120%-125%,其中港澳台及海外收益同比增长440%-445%。中国内地各渠道均实现增长,线上增速远高于线下。Q3推出超30款盲盒产品,新IP星星人、POLAR表现良好,搪胶毛绒、积木等新品类拉动客单价攀升。展望Q4,海外市场有望加速发展,公司盈利能力有望提升。