市场回顾
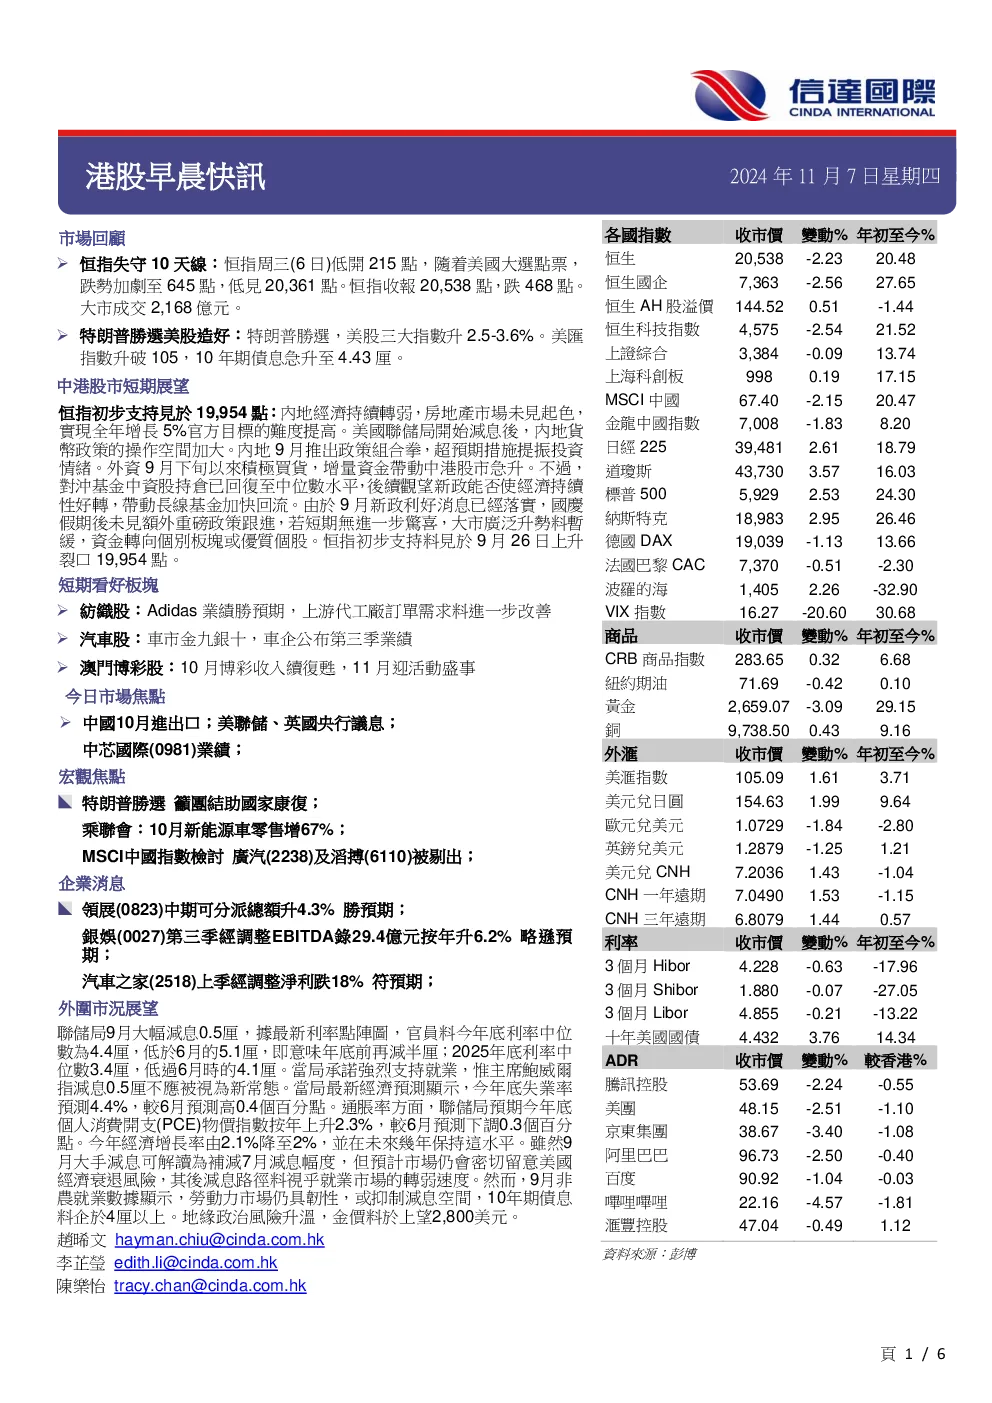
- 恒生指数失守10天线,收报20,538点,跌468点,成交2,168亿港元。
- 特朗普胜选后,美股三大指数升2.5-3.6%,美汇指数升破105,10年期债息升至4.43厘。
中港股市短期展望
- 恒生指数初步支持位见19,954点。
- 内地经济持续转弱,房地产市场未见起色,实现全年增长5%官方目标的难度提高。
- 美联储开始减息后,内地货币政策操作空间加大。
- 内地9月推出政策组合拳,提振投资情绪,外资金9月下旬以来积极买货。
- 对冲基金中资股持仓已回復至中位数水平,后续观望新政能否使经济持续性好转。
- 若短期无进一步惊喜,大市广泛升势料暂缓,资金转向个别板块或优质个股。
短期看好板块
- 纺织股:Adidas业绩胜预期,上游代工厂订单需求料进一步改善。
- 汽车股:车市金九银十,车企公布第三季业绩。
- 澳门博彩股:10月博彩收入续复甦,11月迎活动盛事。
今日市场焦点
- 中国10月进出口;美联储、英国央行议息;中芯国际(0981)业绩。
- 宏观焦点:特朗普胜选呼吁团结助国家康复;乘联会:10月新能源汽车零售增67%。
- MSCI中国指数检讨,广汽(2238)及滔搏(6110)被剔出。
- 企业消息:领展(0823)中期可分派总额升4.3%胜预期;银娱(0027)第三季经调整EBITDA录29.4亿港元按年升6.2%略逊预期。
- 外围市况展望:美联储9月大幅减息0.5厘,预计年底利率中位数为4.4厘,2025年底利率中位数为3.4厘。
- 地缘政治风险升温,金价料于上望2,800美元。
宏观焦点
- 特朗普胜选呼吁团结助国家康复,获年轻男性拉丁裔支持,称黄金时代来临。
- 新美联储通讯社:如果共和党“横扫”两院,美联储12月可能修改“基本假设”。
- A股新开户数创9年新高,10月份新开户数达683.97万戶。
- 中国拓展冰雪经济2030规模1.5万亿,提出到2027年冰雪经济总规模达1.2万亿,2030年增至1.5万亿。
- 内地新储能制造业冀诞千亿规模巨企,目标2027年培育千亿元以上规模生态主导型企业3至5家。
- 乘联会:10月新能源汽车零售增67%。
- MSCI中国指数检讨,广汽及滔搏被剔出。
- Canalys:第三季全球平板电脑出货量按年增长11%。
- 德国总理肖尔茨解雇财政部长林德纳,执政联盟陷入混乱。
企业消息
- 领展(0823)中期可分派总额升4.3%:收益71.53亿港元,按年升6.36%;物業收入淨額53.59亿港元,升5.85%。
- 领展(0823):下半年租金调幅仍受挑战,希望保持97-98%出租率。
- 银娱(0027)第三季经调整EBITDA录29.4亿港元按年升6.2%:净现金274亿港元。
- 中海宏洋(0081)首10月销售额跌16%:合約銷售額314.56亿港元,按年下跌16.4%。
- 中海外(0688)10月合約銷售额按年升66%:合約物業銷售金額约415.89亿港元,按年上升66%。
- 中银香港(2388):应考虑延伸互掛ETF至更多海外市场。
- 宏利(0945)第三季核心盈利升4.9%至18.28亿加元:派季度息0.4加元。
- 何小鹏:小鹏汇天飞行汽车料2026年实现无人化起飞。
- 小鹏汽车(9868)明年将扩大到60个国家和地区。
- 小米(1810)入股内地保险公司获批筹建,目标进军车险市场。
- 汽车之家(2518)上季经调整净利润跌18%:收入17.7亿港元,按年少6.9%。
- 傳百度Apollo自动驾驶开放平台10.0版本即將面向全球用戶發布。
- 据报美團(3690)联合创始人王慧文回歸帶队探索AI应用。
- 中免集團(1880)與越南IPP集團簽署合作備忘錄将在越南共營免税店。
- 雅各臣科研製藥(2633)料中期少純利跌不多於9%:来自持續經營業務的溢利将按年增加超過40%。
- 和黃醫藥(0013)下月美星展示血小板药数据。
- 紫金礦業(2899)收购秘魯La Arena金礦和二期项目。