大市分析
港股在“超级周”前夕持续整固,恒指在19700至21133点区间波动。市场关注人大常委会会议、美国总统大选及美联储议息决定等重磅事件。外围市场波动加剧,美股标普500指数和日股NKY指数均出现下跌,港股内房股和腾讯反弹,但汽车股、手机相关股和芯片半导体股受压,市场提前部署控制风险。内地10月房企销售回暖,百强房企销售额同比增长10.53%,提振市场信心。
公司研究
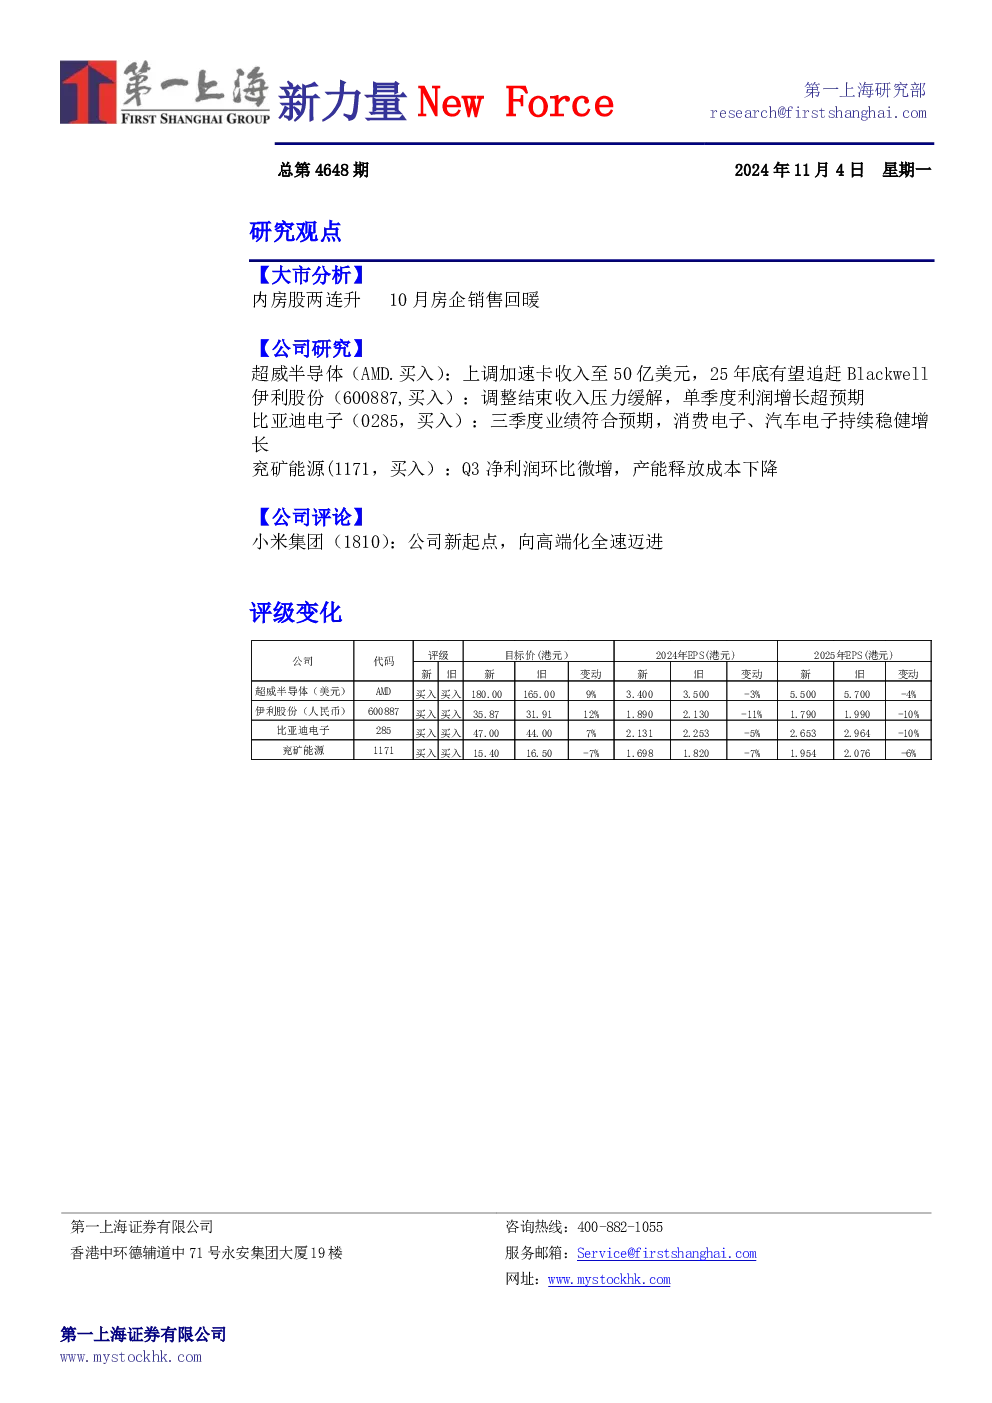
- 超威半导体(AMD):上调加速卡收入至50亿美元,预计2025年底MI350性能将追赶Blackwell。数据中心和客户端业务增长强劲,游戏和嵌入式业务短期承压。目标价180美元,买入评级。
- 伊利股份(600887):调整结束,收入压力缓解,单季度利润增长超预期。液体乳和冷饮业务环比改善,奶粉业务逆势增长。盈利能力大幅改善,预计2024-2026年净利润分别为120.1/114.2/124.8亿元。目标价35.87元,买入评级。
- 比亚迪电子(0285):三季度业绩符合预期,消费电子和汽车电子持续稳健增长。收购捷普利润并表,安卓高端机增长及汽车业务增长驱动收入和利润增长。预计2024-2026年收入分别为1671亿、1819亿和1979亿元,净利润分别为43.3亿、53.9亿和64.1亿元。目标价47港元,买入评级。
- 兖矿能源(1171):Q3净利润环比微增,产能释放成本下降。煤炭业务齐稳,煤化工业务扭亏为盈。各业务产量有序释放,预计2024-2026年净利润分别为153.5/176.6/193.8亿元。目标价15.4港元,评级买入。
公司评论
- 小米集团(1810):澎湃OS 2.0革新三项核心技术,超级小爱升级为全生态AI智能助手。小米15系列和AIoT新品亮点不断,小米SU7 Ultra提升高端品牌形象。汽车产能爬坡提速,“国补”政策利好公司业绩。风险提示:产品交付不及预期、研发产品不及预期、宏观经济不及预期。