市场回顾
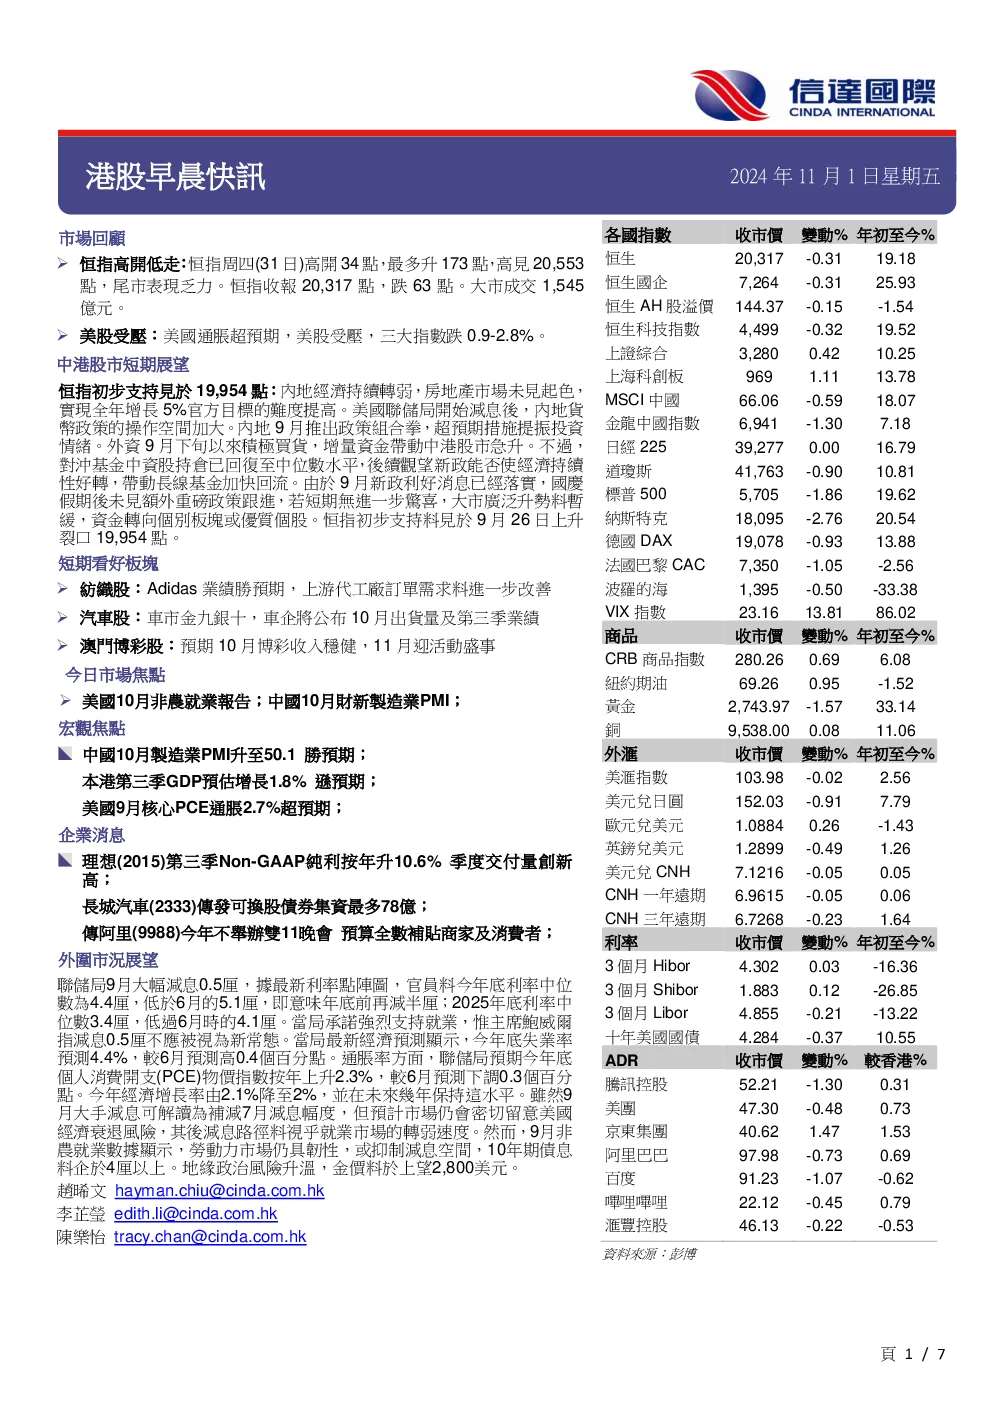
- 恒指高开低走,收报20,317点,跌63点,成交1,545亿港元。
- 美股受压,三大指数跌0.9-2.8%,因美国通胀超预期。
中港股市短期展望
- 恒指初步支持位在19,954点。
- 内地经济持续转弱,房地产市场未见起色,实现全年增长5%目标难度提高。
- 美联储开始减息后,内地货币政策操作空间加大。
- 内地9月推出政策组合拳,提振投资情绪,外资积极买货。
- 对冲基金中资股持仓已回复至中位数水平,后续观望新政能否带动经济持续好转。
- 若短期无进一步惊喜,大市升势料暂缓,资金转向个别板块或优质个股。
短期看好板块
- 纺织股:Adidas业绩胜预期,上游代工厂订单需求料进一步改善。
- 汽车股:车市金九银十,车企将公布10月出货量及第三季业绩。
- 澳门博彩股:预期10月博彩收入稳健,11月迎活动盛事。
今日市场焦点
- 美国十月非农就业报告。
- 中国十月财新制造业PMI。
宏观焦点
- 中国十月制造业PMI升至50.1胜预期。
- 本港第三季GDP预估增长1.8%逊预期。
- 美国九月核心PCE通胀2.7%超预期。
企業消息
- 理想汽车第三季Non-GAAP纯利按年升10.6%,季度交付量创新高。
外围市況展望
- 联储九月大幅减息0.5厘,预计年底利率中位数为4.4厘,低于6月的5.1厘。
- 2025年底利率中位数为3.4厘,低于6月时的4.1厘。
- 当局承诺强烈支持就业,但主席鲍威尔指减息0.5厘不应被视为新常态。
- 美国经济衰退风险仍存,后续减息路径视就业市场转弱速度。
宏觀焦點詳情
- 中国十月制造业PMI升至50.1,大、中、小型企业PMI分别表现。
- 美国九月核心PCE通胀2.7%,服务价格通胀按月升幅弹至0.4%。
- 日本央行十月按兵不动,预计2024财年年底CPI同比增速将达约2.5%。
- 日本央行行长植田和男表示,加息前毋须等待检视风险。
企業消息詳情
- 媒体报道滴滴及美团加速生成式AI研发内测应用。
- 微盟将“All in AI”,希望未来有上万个Agent数字员工提高整体效率。
- 快手电商双十一大促期间成交按年增逾两倍,卖家逾五万個。
- 京東双十一成交额、订单量、下单用户数双位数增长。
- 理想汽车第三季Non-GAAP纯利按年升10.6%,季度交付量创新高。
- 长城汽车传发可换股债券集资最多78亿港元。
- 小米汽车单月交付量首次突破二萬輛,本月将提前完成全年交付目標。
- 比亚迪传成立前瞻部门专攻端到端技术落地。
- 媒体报道荣耀获中国电信等入股,意味着与包括中国移动的内地两大运营商已成其股东。
- 香港宽频全年亏转盈赚1,027.7万港元,派末期息16.5仙。
- 鳳祥股份第三季总收入14.74亿人民币按年增2.2%。
- 中远海运第三季多赚2.8倍,净利润为240.91亿人民币。
- 中石油目标明年新能源产能占国内能源供应能力7%,首三季相关投资逾232亿人民币。
- 三一国际首三季纯利13.9亿人民币按年跌21.6%。
- 首都机场首三季亏损收窄至4.6亿人民币。
- 美高梅中国季度收入增14%。
- 禹洲集团拟折让73.68%进行100供49供股,最多筹1.122亿港元。
- 石药集团盈警料今年首三季少赚16%。